
Thị trường nông nghiệp
6 triệu tấn gạo xuất khẩu: Những đại gia thu về tiền tỷ
Dù lượng gạo xuất khẩu trong 8 tháng qua giảm khoảng 5% và giá trị thu về sụt giảm tới 10,7% do những biến động của thị trường toàn cầu, bức tranh toàn cảnh vẫn ghi nhận sự phân hóa mạnh mẽ. Dòng tiền lớn từ cột mốc gần 2,91 tỷ USD đang dịch chuyển ra sao, và những "ông lớn" nào đang nắm giữ thị phần chi phối?
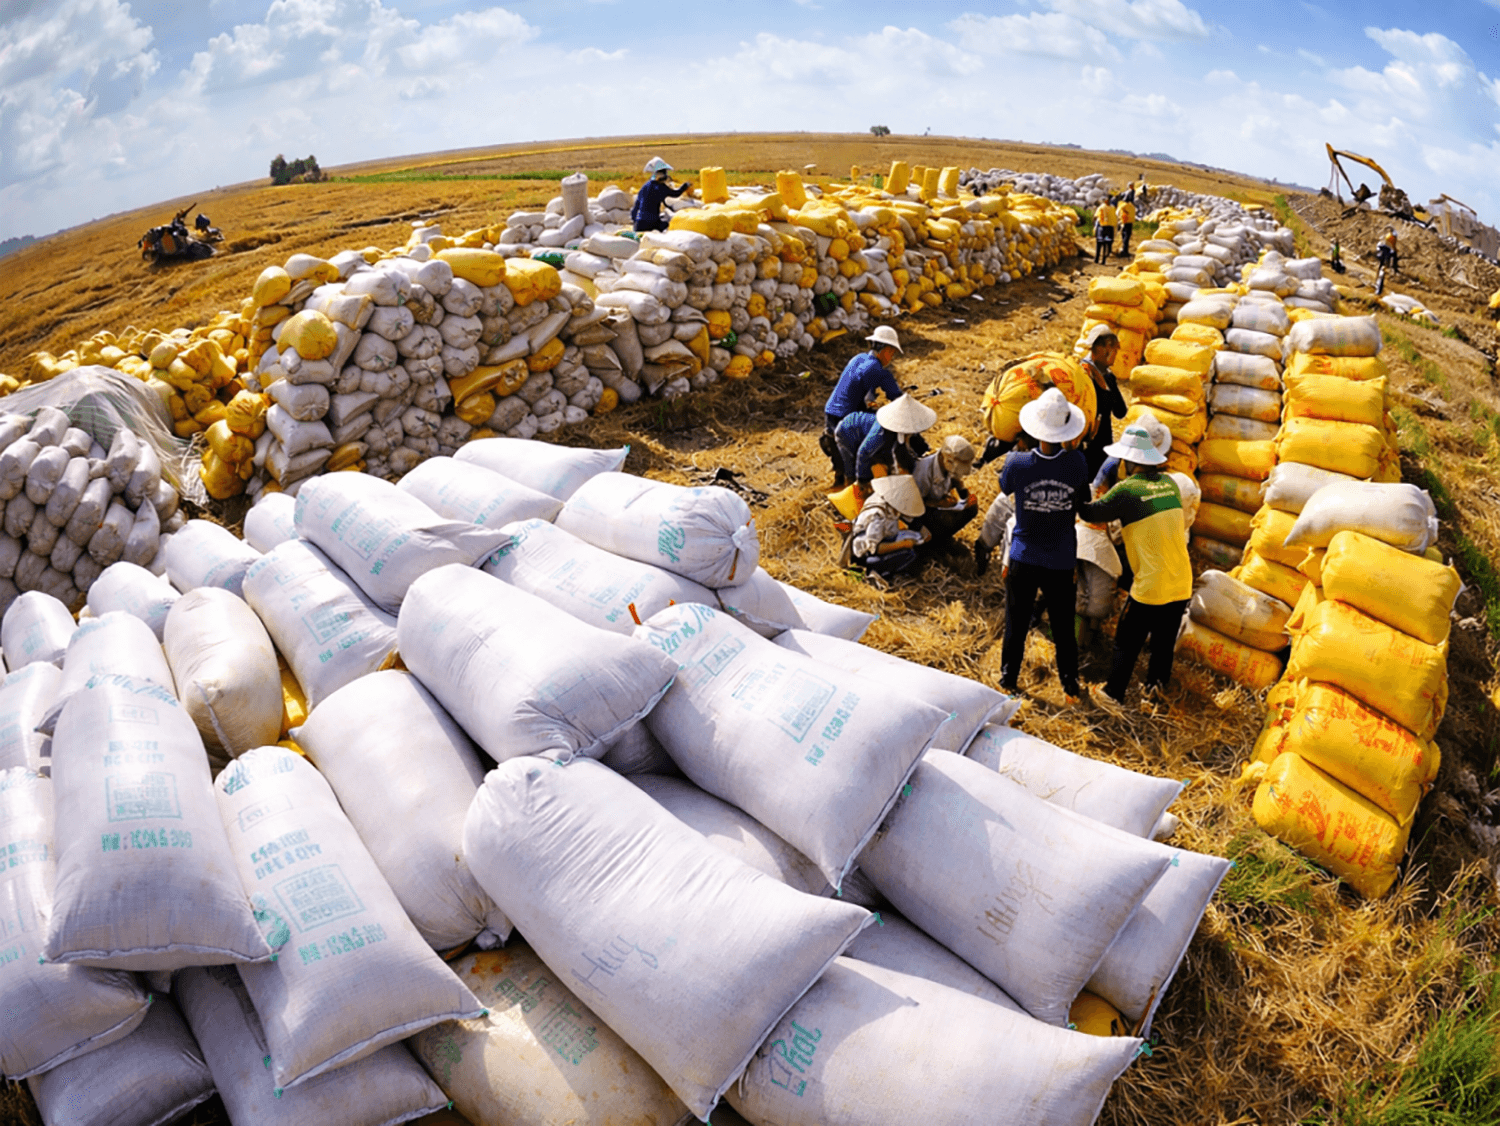
Thị trường lúa gạo xuất khẩu Việt Nam trải qua một chu kỳ đầy thách thức nhưng cũng nhiều gam màu sáng tối đan xen. Với kết quả đạt được khoảng 6 triệu tấn gạo, tương ứng với kim ngạch gần 2,91 tỷ USD, bài toán đặt ra không chỉ dừng lại ở con số tổng lượng, mà là dòng tiền thực tế đang chảy về đâu, trong bối cảnh giá xuất khẩu bắt đầu phát đi tín hiệu hồi phục rõ nét vào giai đoạn cuối quý III.
Bản đồ thị phần gạo xuất khẩu: Cuộc đua tranh giữa khối nhà nước và các "sếu đầu đàn" tư nhân
Sân chơi xuất khẩu gạo trong nước tiếp tục chứng kiến sự giằng co và phân định rõ rệt. Một bên là khối doanh nghiệp nhà nước với bề dày kinh nghiệm cùng hệ thống kho vận khổng lồ. Bên kia là khối doanh nghiệp tư nhân đầy năng động, linh hoạt trong chuỗi cung ứng.
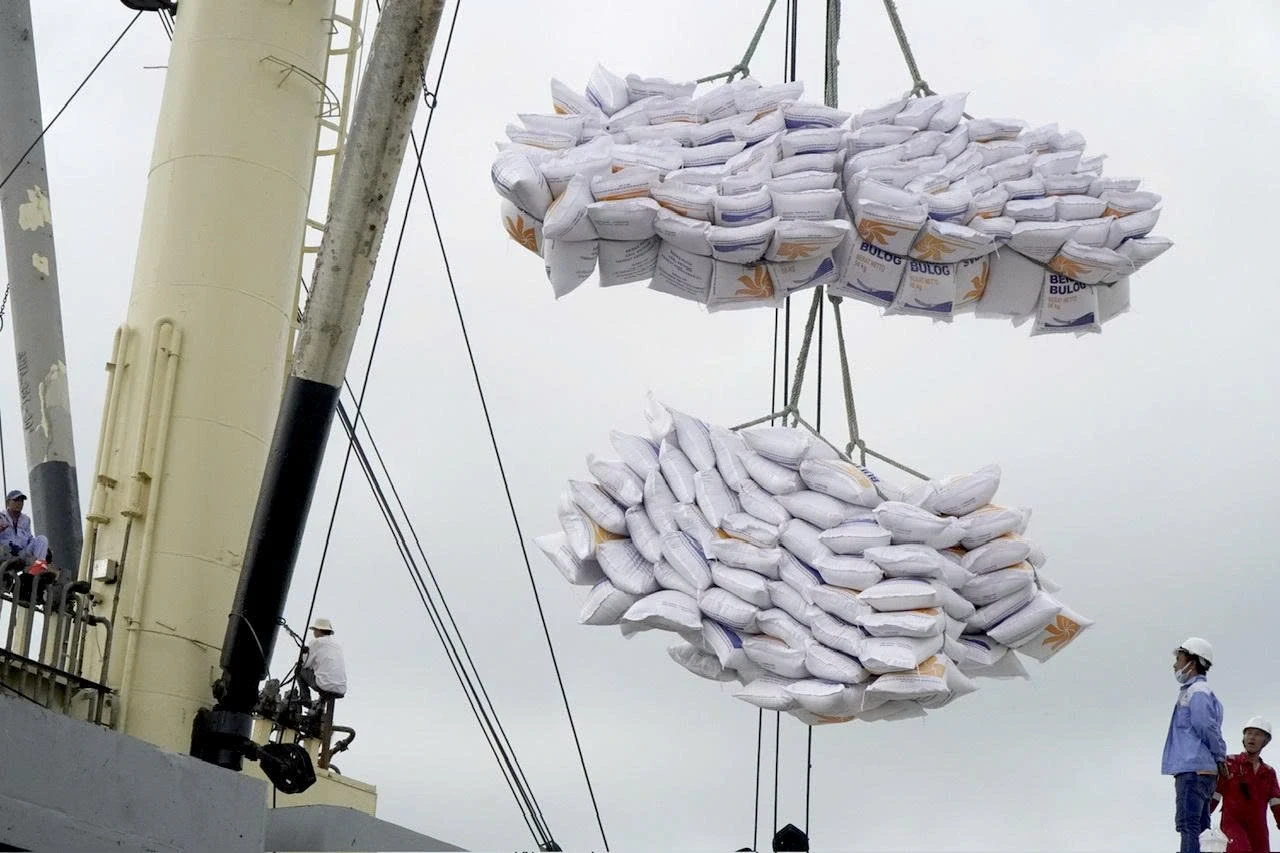
Khối Tổng công ty nhà nước (Vinafood I, Vinafood II), dù chịu áp lực cạnh tranh gay gắt từ khối tư nhân trong những năm gần đây, vẫn giữ vai trò "xương sống" trong việc thực hiện các hợp đồng tập trung quy mô lớn với các đối tác truyền thống như Indonesia, Cuba hay một số thị trường châu Á khác.
Nhờ ưu thế về hạn mức tín dụng lớn và hệ thống kho chứa chiến lược tại ĐBSCL, nhóm này đảm bảo vai trò bình ổn thị trường thu mua lúa hàng hóa cho nông dân.
Trong khi đó, thị phần xuất khẩu đang tập trung mạnh vào các doanh nghiệp tư nhân sở hữu năng lực tài chính và hạ tầng chế biến sâu. Những cái tên quen thuộc như Công ty Cổ phần Gentraco (Cần Thơ), Công ty Lương thực Tiền Giang (Tigifood), Công ty TNHH Việt Hưng (Tiền Giang) hay Công ty Cổ phần Quốc tế Gia tiếp tục duy trì vị thế dẫn đầu về sản lượng, nhờ bám sát các vùng nguyên liệu trọng điểm và có mạng lưới khách hàng mua sỉ lâu năm tại Philippines, Trung Quốc.
Ai bứt phá, Ai hụt hơi?
Sự sụt giảm 10,7% về giá trị xuất khẩu (trong khi lượng chỉ giảm 5%), phản ánh thực tế, rằng áp lực giảm giá của thị trường thế giới trong nửa đầu năm đã bào mòn đáng kể biên lợi nhuận của nhiều doanh nghiệp. Tuy nhiên, tốc độ tăng/giảm giữa các doanh nghiệp lại đi theo những quỹ đạo hoàn toàn trái ngược dựa trên chiến lược sản phẩm.
Các doanh nghiệp vừa và nhỏ, chuyên cung ứng dòng gạo trắng thông thường (phân khúc giá rẻ) chịu ảnh hưởng nặng nề nhất. Khi Ấn Độ dỡ bỏ các lệnh hạn chế xuất khẩu gạo và quay trở lại đường đua quốc tế, nguồn cung toàn cầu dồi dào đẩy giá mặt hàng này lao dốc.
Nhiều doanh nghiệp thiếu liên kết chuỗi, chỉ thuần túy gom hàng trôi nổi trên thị trường tự do đã gặp khó khăn lớn về dòng tiền, nên buộc phải thu hẹp quy mô xuất khẩu trong giai đoạn này.
Ngược lại, nhóm các doanh nghiệp tập trung sâu vào phân khúc gạo thơm, gạo đặc sản (như ST24, ST25) và gạo hữu cơ (tiêu biểu như Tập đoàn Trung An - TAR, King Green, hay Vinh Hiển), lại chứng minh khả năng chống chịu tốt.
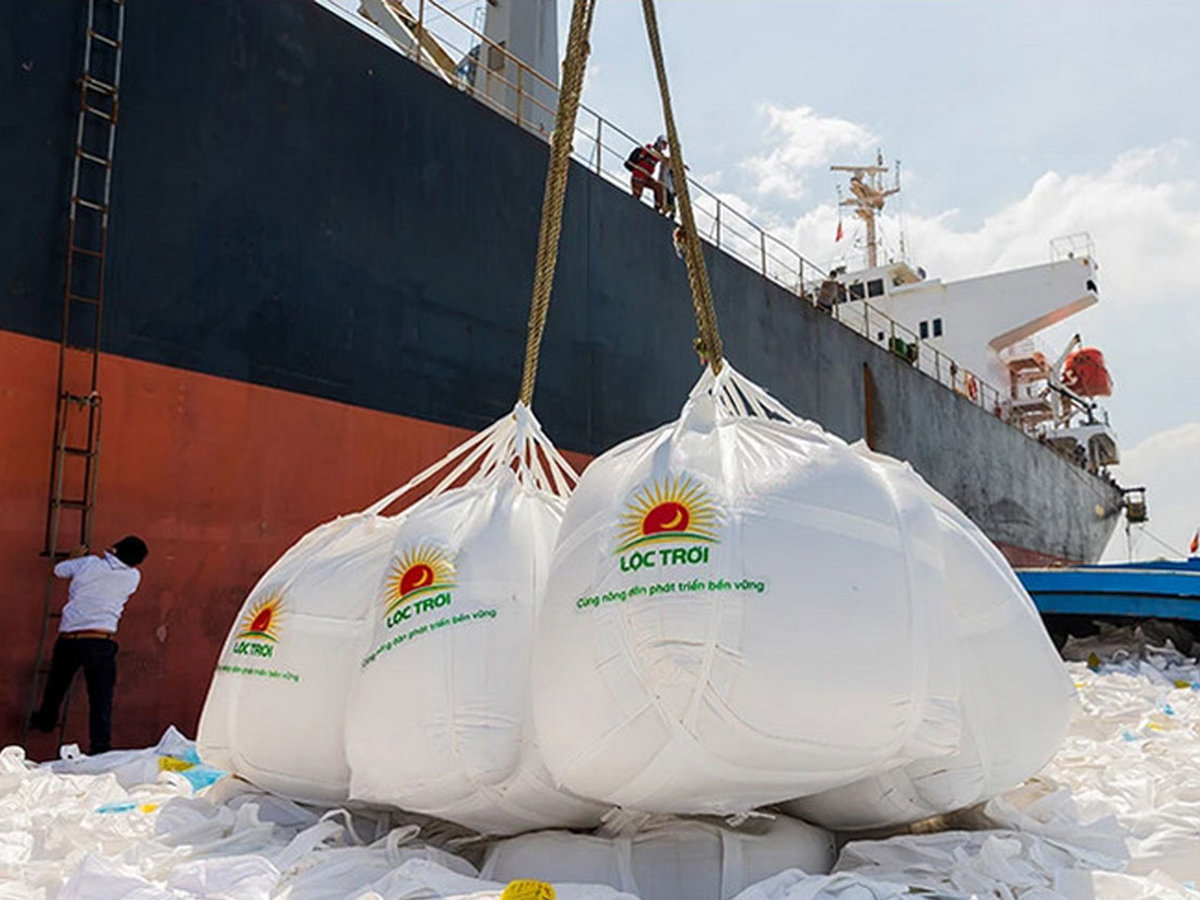
Dù tổng sản lượng chung sụt giảm, nhóm này tận dụng rất tốt thời điểm giá xuất khẩu có dấu hiệu hồi phục từ giữa năm để đẩy mạnh các đơn hàng giá trị cao sang các thị trường khó tính, qua đó bảo vệ biên lợi nhuận.
Dòng tiền đang đổ về những thị trường chủ lực nào?
Cột mốc gần 2,91 tỷ USD kim ngạch xuất khẩu trong 8 tháng qua được tạo nên từ sự đóng góp trọng điểm của một số thị trường tiêu thụ chính.
Philippines tiếp tục duy trì vị thế "át chủ bài" khi chiếm tỷ trọng lớn nhất trong tổng kim ngạch xuất khẩu gạo của Việt Nam, nhờ nhu cầu lương thực ổn định và vị trí logistics thuận lợi.
Tại Indonesia và Malaysia, thị trường thường xuyên có các đợt mở thầu mua lượng lớn gạo trắng và gạo thơm chất lượng cao, mang lại dòng ngoại tệ lớn cho các doanh nghiệp trúng thầu.
Còn thị trường cao cấp (EU, Mỹ, Hàn Quốc và Trung Đông), dù chiếm tỷ trọng về sản lượng không lớn bằng thị trường Đông Nam Á hay châu Phi, nhưng đây là "mỏ vàng" về giá trị gia tăng. Các doanh nghiệp xuất khẩu gạo chất lượng cao vào khu vực này đang được hưởng mức giá bán vượt trội, nhất là khi xu hướng tiêu dùng toàn cầu đang dịch chuyển mạnh mẽ sang các sản phẩm gạo sạch, đạt chuẩn quốc tế.
Bước sang giai đoạn nước rút của năm, khi thị trường gạo thế giới đang dần thiết lập mặt bằng giá mới ổn định hơn và nhu cầu dự trữ lương thực tại các quốc gia tăng cao, áp lực cạnh tranh sẽ tiếp tục thanh lọc mạnh mẽ.
Chỉ những doanh nghiệp sở hữu chuỗi giá trị khép kín từ giống, canh tác đến chế biến sâu và đáp ứng được các tiêu chuẩn khắt khe về phát thải thấp mới thực sự giữ vững được đà tăng trưởng và tối ưu hóa dòng tiền về tay.