Quy định mới nới LDR: Ngân hàng nào hưởng lợi?
Ngân hàng Nhà nước vừa ban hành Thông tư 08/2026/TT-NHNN sửa đổi một số quy định liên quan đến các tỷ lệ bảo đảm an toàn trong hoạt động của tổ chức tín dụng. Động thái này được giới phân tích đánh giá là bước điều chỉnh đáng chú ý trong bối cảnh tăng trưởng tín dụng phục hồi nhanh hơn tốc độ huy động vốn, khiến áp lực thanh khoản tại một số ngân hàng bắt đầu gia tăng.
Điểm đáng chú ý là việc điều chỉnh cách xác định tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR). Đây là một chỉ tiêu quan trọng phản ánh mức độ sử dụng vốn huy động để cấp tín dụng của ngân hàng.
Theo quy định tại Thông tư 22/2019/TT-NHNN và các văn bản sửa đổi bổ sung sau đó, tiền gửi có kỳ hạn của Kho bạc Nhà nước (KBNN) từng được áp dụng lộ trình giảm dần tỷ lệ được tính vào mẫu số LDR. Tuy nhiên, theo Thông tư 08/2026, Ngân hàng Nhà nước cho phép tính trở lại 20% số dư tiền gửi có kỳ hạn của KBNN vào công thức xác định tỷ lệ này.
Về bản chất, thay đổi trên giúp mở rộng quy mô nguồn vốn được ghi nhận trong tính toán LDR. Qua đó tạo thêm dư địa tín dụng cho hệ thống ngân hàng mà không gây áp lực phải tăng mạnh huy động đầu vào.
Nhóm 4 ngân hàng hưởng lợi trực tiếp
Theo số liệu đến cuối quý I/2026, tổng tiền gửi của KBNN tại hệ thống ngân hàng đạt khoảng 626.716 tỷ đồng. Gần như toàn bộ nguồn vốn này đang tập trung tại nhóm ngân hàng thương mại Nhà nước. Đó là gồm Vietcombank, BIDV, VietinBank và Agribank. Điều đó khiến nhóm ngân hàng này trở thành đối tượng hưởng lợi trực tiếp nhất từ Thông tư 08/2026/TT-NHNN.
Trước khi Thông tư 08 được ban hành, tỷ lệ LDR của nhóm ngân hàng trên đều tiến sát ngưỡng trần 85% khi phần tiền gửi KBNN bị loại khỏi công thức tính toán. Tại thời điểm cuối quý I/2026, Vietcombank ở mức 84,54%; VietinBank đạt 83,48%; Agribank ở mức 83,28%; trong khi BIDV là 82,94%.
Việc thu hẹp phần vốn được tính vào mẫu số LDR trước đó khiến dư địa tín dụng của các ngân hàng lớn có xu hướng bị co lại. Trong bối cảnh tăng trưởng tín dụng phục hồi nhanh hơn tốc độ huy động vốn, áp lực duy trì tỷ lệ an toàn ngày càng trở nên rõ rệt.
Khi dư địa LDR tiến sát ngưỡng quy định, các ngân hàng thường đứng trước hai lựa chọn. Một là điều tiết tốc độ tăng trưởng tín dụng nhằm kiểm soát hệ số an toàn. Hai là tăng cường huy động vốn từ dân cư và doanh nghiệp để mở rộng quy mô nguồn vốn đầu vào.
Cả hai phương án đều tạo áp lực lên hiệu quả kinh doanh. Nếu tín dụng tăng chậm, khả năng hoàn thành kế hoạch tăng trưởng và mục tiêu lợi nhuận có thể bị ảnh hưởng. Ngược lại, nếu phải đẩy mạnh huy động với mức lãi suất cao hơn, chi phí vốn sẽ tăng lên, từ đó gây áp lực lên biên lãi ròng (NIM).
Trong bối cảnh đó, việc cho phép tính trở lại 20% tiền gửi có kỳ hạn của KBNN giúp nhóm Big 4 được bổ sung thêm dư địa hoạt động đáng kể. Với giả định mỗi ngân hàng đang nắm giữ khoảng 185.250 tỷ đồng tiền gửi KBNN, phần vốn được đưa trở lại vào mẫu số LDR tương đương khoảng 37.000 tỷ đồng cho mỗi ngân hàng.
Nếu áp dụng mức trần LDR 85%, phần dư địa tín dụng lý thuyết được mở thêm có thể đạt khoảng 31.500 tỷ đồng đối với mỗi ngân hàng. Tính chung, riêng nhóm Big 4 có thể được giải phóng thêm hơn 120.000 tỷ đồng dư địa cho vay mới.
Tất nhiên, điều này không đồng nghĩa tín dụng sẽ tăng ngay lập tức ở quy mô tương ứng. Tuy nhiên, phần dư địa bổ sung đủ lớn để tạo khoảng đệm cho tăng trưởng tín dụng trong các quý còn lại của năm. Đồng thời giảm áp lực phải tăng lãi suất huy động trên toàn hệ thống.
Ngân hàng tư nhân hưởng lợi từ hiệu ứng lan tỏa
Dù không nắm giữ lượng tiền gửi KBNN đủ lớn để hưởng lợi trực tiếp từ thay đổi công thức tính LDR, nhóm ngân hàng thương mại cổ phần tư nhân vẫn có thể hưởng lợi đáng kể thông qua tác động gián tiếp lên thanh khoản toàn hệ thống.
Nhóm Big 4 hiện vẫn chiếm tỷ trọng huy động vốn lớn nhất thị trường. Khi áp lực về LDR được giải tỏa, nhu cầu tăng lãi suất huy động để thu hút thêm dòng tiền có thể giảm bớt.
Điều này giúp hạn chế nguy cơ xuất hiện một cuộc đua lãi suất huy động trên diện rộng, yếu tố vốn tác động trực tiếp tới chi phí vốn của các ngân hàng tư nhân.
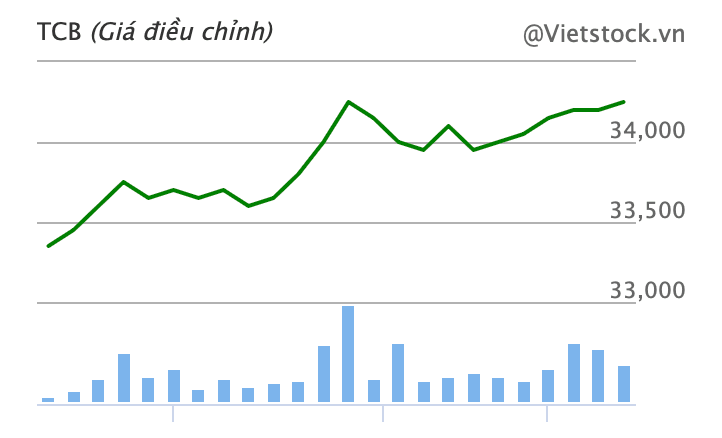
Các ngân hàng có tốc độ tăng trưởng tín dụng cao như MBBank hay Techcombank sẽ có thêm điều kiện thuận lợi để duy trì kế hoạch giải ngân mà không phải đối mặt với áp lực thanh khoản quá lớn. Trong khi đó, những ngân hàng có danh mục tín dụng bán lẻ lớn và khá nhạy cảm với biến động chi phí vốn như VPBank hay HDBank cũng có thêm dư địa để cải thiện hiệu quả sinh lời.
Ngoài ra, khi thanh khoản tại các ngân hàng đầu mối được cải thiện, áp lực trên thị trường liên ngân hàng nhiều khả năng cũng giảm theo, góp phần ổn định mặt bằng lãi suất ngắn hạn.
Về bản chất, tiền gửi của KBNN là nguồn vốn có tính chất ngắn hạn và biến động. Vì vậy, việc đưa nguồn vốn này vào công thức tính LDR vẫn cần đi kèm các cơ chế kiểm soát phù hợp nhằm hạn chế rủi ro thanh khoản.
Tuy nhiên, trong bối cảnh hiện nay, việc cho phép tính trở lại một phần tiền gửi KBNN được xem là bước điều chỉnh mang tính linh hoạt của cơ quan quản lý. Điều đó nhằm hỗ trợ hệ thống ngân hàng cân bằng giữa mục tiêu tăng trưởng tín dụng và đảm bảo an toàn hoạt động.
Đối với thị trường, thay đổi này phần nào giúp giảm bớt lo ngại về nguy cơ thắt chặt thanh khoản hoặc áp lực tăng mạnh lãi suất huy động trong thời gian tới. Đây cũng có thể là yếu tố hỗ trợ tích cực cho triển vọng tăng trưởng của ngành ngân hàng trong các quý còn lại.