Cuộc đua tăng vốn ngành ngân hàng năm 2026: Cơ hội đi kèm không ít thách thức, rủi ro
Sau mùa Đại hội đồng cổ đông (ĐHĐCĐ) thường niên 2026, thị trường tài chính ghi nhận làn sóng tăng vốn điều lệ với quy mô chưa từng có. Tuy nhiên, đằng sau những con số nghìn tỷ, áp lực về hiệu quả sử dụng vốn và bóng ma nợ xấu đang đặt ra những bài toán hóc búa cho cả nhà điều hành lẫn cổ đông
Khi “cỗ máy” cần thêm nhiên liệu
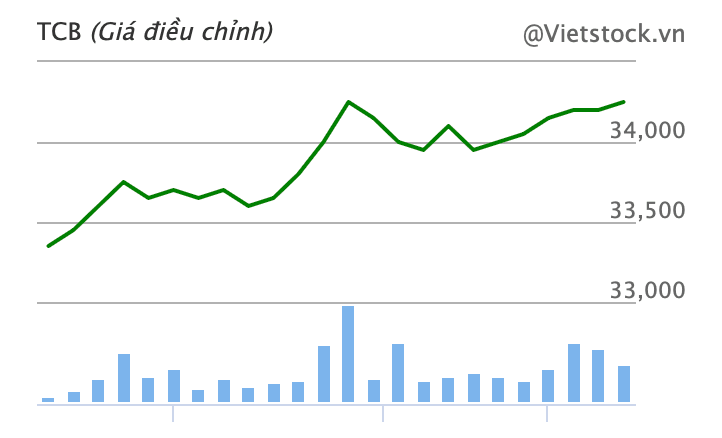
Nhìn vào nghị quyết ĐHĐCĐ năm nay của các ngân hàng thương mại (NHTM), có thể thấy sự đồng thuận cao trong việc mở rộng quy mô vốn tự có. Techcombank (TCB) gây chú ý khi thông qua phương án nâng vốn điều lệ lên mức kỷ lục hơn 113.738 tỷ đồng. MB cũng xác lập cột mốc mới trên 102.687 tỷ đồng, trong khi VPBank và Vietcombank tiếp tục củng cố vị thế trong nhóm các ngân hàng có vốn điều lệ trên trăm nghìn tỷ đồng.
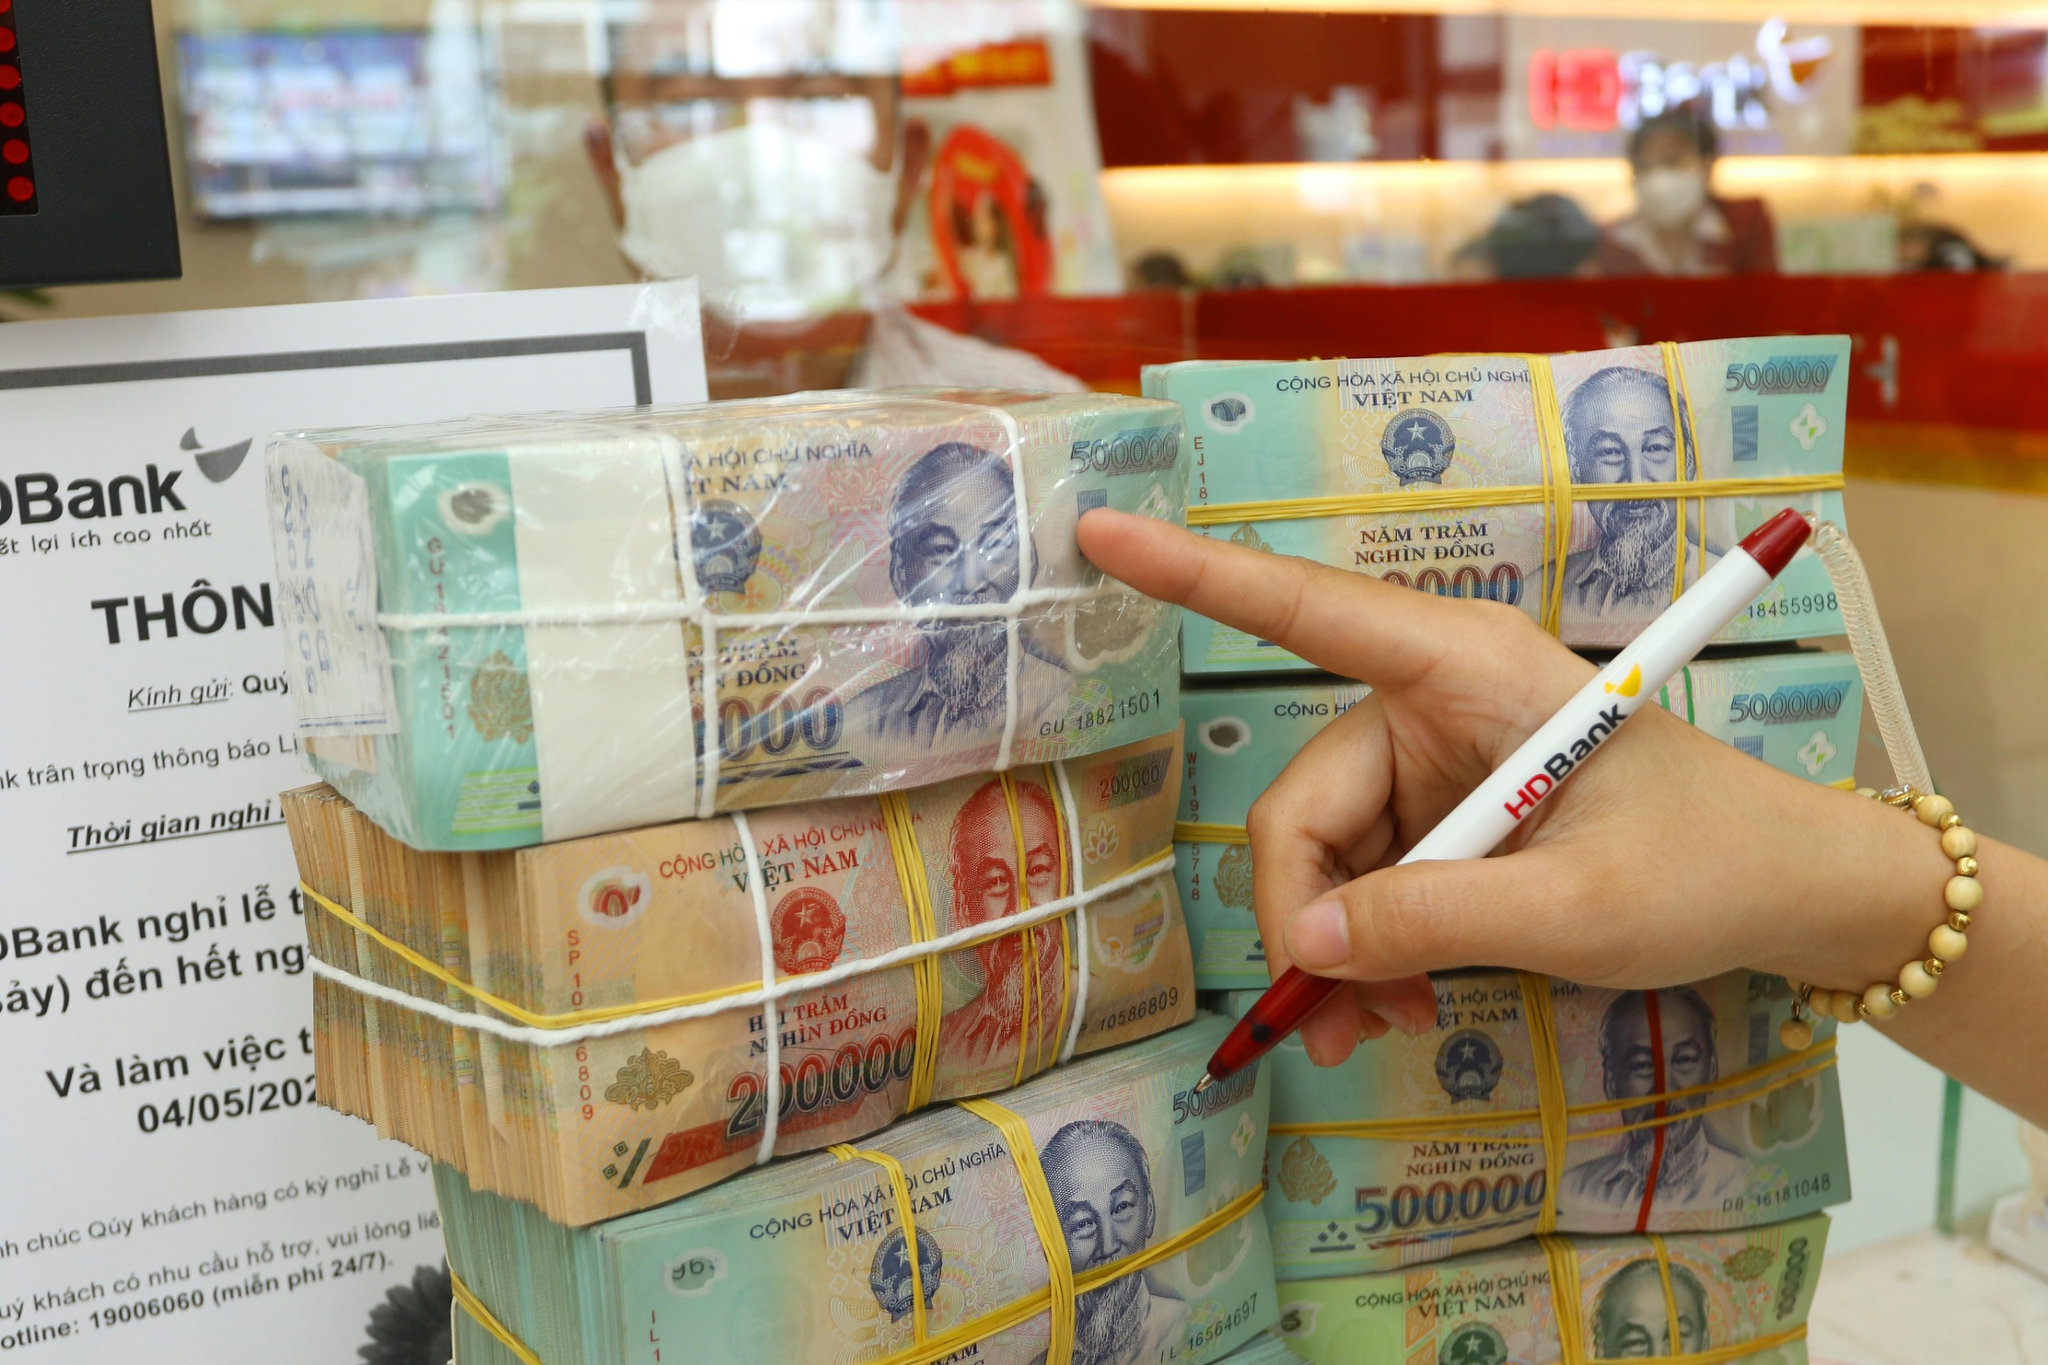
Cuộc đua tăng vốn thời điểm này không chỉ đơn thuần là mở rộng quy mô. Việc áp dụng toàn diện các chuẩn mực Basel III tại Việt Nam vào năm 2026 đòi hỏi các ngân hàng phải sở hữu nền tảng vốn cấp 1 vững chắc hơn để đảm bảo hệ số an toàn vốn (CAR). Về bản chất, vốn điều lệ đóng vai trò là "vốn tự có" - lớp đệm phòng thủ cuối cùng giúp ngân hàng hấp thụ các khoản lỗ tiềm ẩn mà không làm ảnh hưởng đến tiền gửi của khách hàng. Một vốn điều lệ lớn giúp nới rộng hạn mức cho vay đối với một khách hàng hoặc nhóm khách hàng liên quan, tạo điều kiện cho các ngân hàng tham gia vào các dự án hạ tầng quốc gia có quy mô vốn hàng tỷ USD – thế mạnh của nhóm Big 4 và các ngân hàng tư nhân top đầu.
Dẫn chứng điển hình là trường hợp của HDBank, tại đại hội diễn ra ngày 24-4, ngân hàng này khẳng định việc tăng vốn là cơ sở để duy trì mức tăng trưởng tín dụng cao (dự kiến 20-25%) nhằm đáp ứng nhu cầu vốn cho các chuỗi cung ứng nông nghiệp và năng lượng tái tạo. Rõ ràng, quy mô vốn chính là "giấy thông hành" để các nhà băng chạm tay vào các phân khúc khách hàng lớn và chiến lược.
Nghịch lý “tiền nhiều để làm gì?
Dù cơ hội mở ra rất lớn, nhưng tại nhiều nghị trường đại hội, các cổ đông lại không giấu nổi sự lo lắng. Một câu hỏi lặp đi lặp lại tại đại hội của MB hay Techcombank là: Lợi nhuận có đuổi kịp tốc độ tăng vốn hay không?
Áp lực pha loãng là bài toán hiện hữu. Khi MB tăng vốn thêm hơn 27% trong một năm, nếu lợi nhuận ròng không tăng trưởng tương ứng, chỉ số thu nhập trên mỗi cổ phiếu (EPS) sẽ sụt giảm. Thực tế, ngay sau thông tin tăng vốn, giá cổ phiếu của một số ngân hàng đã chịu áp lực điều chỉnh do thị trường lo ngại biên lợi nhuận bị chia nhỏ. Điều này tạo ra một "nghịch lý tăng trưởng": Ngân hàng báo lãi nghìn tỷ nhưng giá trị thực tế trên mỗi đơn vị cổ phiếu của cổ đông lại bị bào mòn.
Thêm vào đó, việc giữ lại lợi nhuận để tăng vốn (chia cổ tức bằng cổ phiếu) thay vì chi trả tiền mặt cũng đặt ra vấn đề về tính thanh khoản cho nhà đầu tư. Tại đại hội SeABank hay VIB, các cổ đông đã thẳng thắn chất vấn về nghĩa vụ thuế 5% trên mệnh giá cổ phiếu thưởng, trong khi dòng vốn mới cần thời gian để chuyển hóa thành lợi nhuận thực tế.
Tại VIB, dù đặt mục tiêu tăng trưởng 20-30% cho giai đoạn tới, lãnh đạo ngân hàng này cũng thừa nhận thách thức trong việc duy trì chỉ số lợi nhuận trên vốn chủ sở hữu (ROE) khi quy mô vốn phình to. Nếu ROE sụt giảm, sức hấp dẫn của cổ phiếu ngân hàng đối với các quỹ đầu tư ngoại sẽ bị ảnh hưởng trực tiếp.
Những “hòn đá tảng” dưới chân các ông lớn
Nợ xấu vẫn là rào cản lớn nhất đối với tham vọng tăng vốn. Điển hình như tại Sacombank (STB), dù lợi nhuận trước thuế quý 1/2026 đạt kết quả khả quan, nhưng gánh nặng nợ tồn đọng vẫn là nút thắt ngăn cản lộ trình tăng vốn thực chất.
Tại ĐHĐCĐ ngày 24/04/2026, Chủ tịch HĐQT Dương Công Minh thừa nhận nhiệm vụ trọng tâm là giảm tỷ lệ nợ xấu nội bảng vốn đang có xu hướng nhích tăng do những biến động từ thị trường bất động sản.
Ở góc độ quản trị, nợ xấu là yếu tố trực tiếp bào mòn năng lực tài chính. Việc xử lý 32,5% cổ phần liên quan đến ông Trầm Bê tại VAMC không chỉ là câu chuyện thu hồi tài sản, mà còn là điều kiện pháp lý để Sacombank có thể tham gia vào cuộc đua tăng vốn một cách bình đẳng. Nếu không xử lý dứt điểm các khoản nợ tồn đọng, mọi con số tăng vốn sẽ chỉ mang tính hình thức.
Các ngân hàng quy mô nhỏ hơn như Vietbank hay BVBank cũng đối mặt với rủi ro tương tự khi thực hiện tăng vốn để chuyển sàn niêm yết sang HOSE. Dẫn chứng từ kế hoạch tăng vốn lên 15.500 tỷ đồng của Vietbank cho thấy áp lực phải đẩy mạnh tăng trưởng dư nợ để bù đắp chi phí vốn. Điều này tiềm ẩn nguy cơ nới lỏng các tiêu chuẩn thẩm định, dẫn đến hệ lụy tích tụ nợ xấu trong tương lai, một bài học từ giai đoạn tăng trưởng nóng 2011-2012 vẫn còn nguyên giá trị.
Cần một cái nhìn thực tế
Việc gia tăng quy mô vốn là cần thiết, nhưng phải dựa trên khả năng hấp thụ của nền kinh tế. Năm 2026 không còn là thời đại của việc "chạy đua số lượng" để lấy quy mô. Việc TPBank nhấn mạnh vào "niềm tin khách hàng" hay HDBank tập trung vào "năng lực nguồn lực" cho thấy sự chuyển dịch từ tư duy bành trướng sang tư duy quản trị thực chất.
Lãnh đạo các NHTM cần chứng minh được dòng vốn mới sẽ được phân bổ vào các lĩnh vực sản xuất thực và tín dụng xanh – như cách OCB đang ưu tiên cho danh mục xanh vượt mốc 20.000 tỷ đồng. Cuộc đua tăng vốn sẽ chỉ thực sự bền vững khi sự gia tăng về "lượng" (vốn điều lệ) đi kèm với sự cải thiện về "chất" (năng lực quản trị và chất lượng tài sản). Đây là điều kiện tiên quyết để ngành ngân hàng Việt Nam vươn tầm khu vực trong kỷ nguyên mới.