
Tài chính
Dòng vốn tín dụng nối dài giá trị cà phê Khe Sanh
Từ những vườn cà phê của người nông dân đến hoạt động thu mua, chế biến của hợp tác xã, doanh nghiệp, nguồn vốn tín dụng đang góp thêm nguồn lực cho chuỗi giá trị cà phê Khe Sanh.
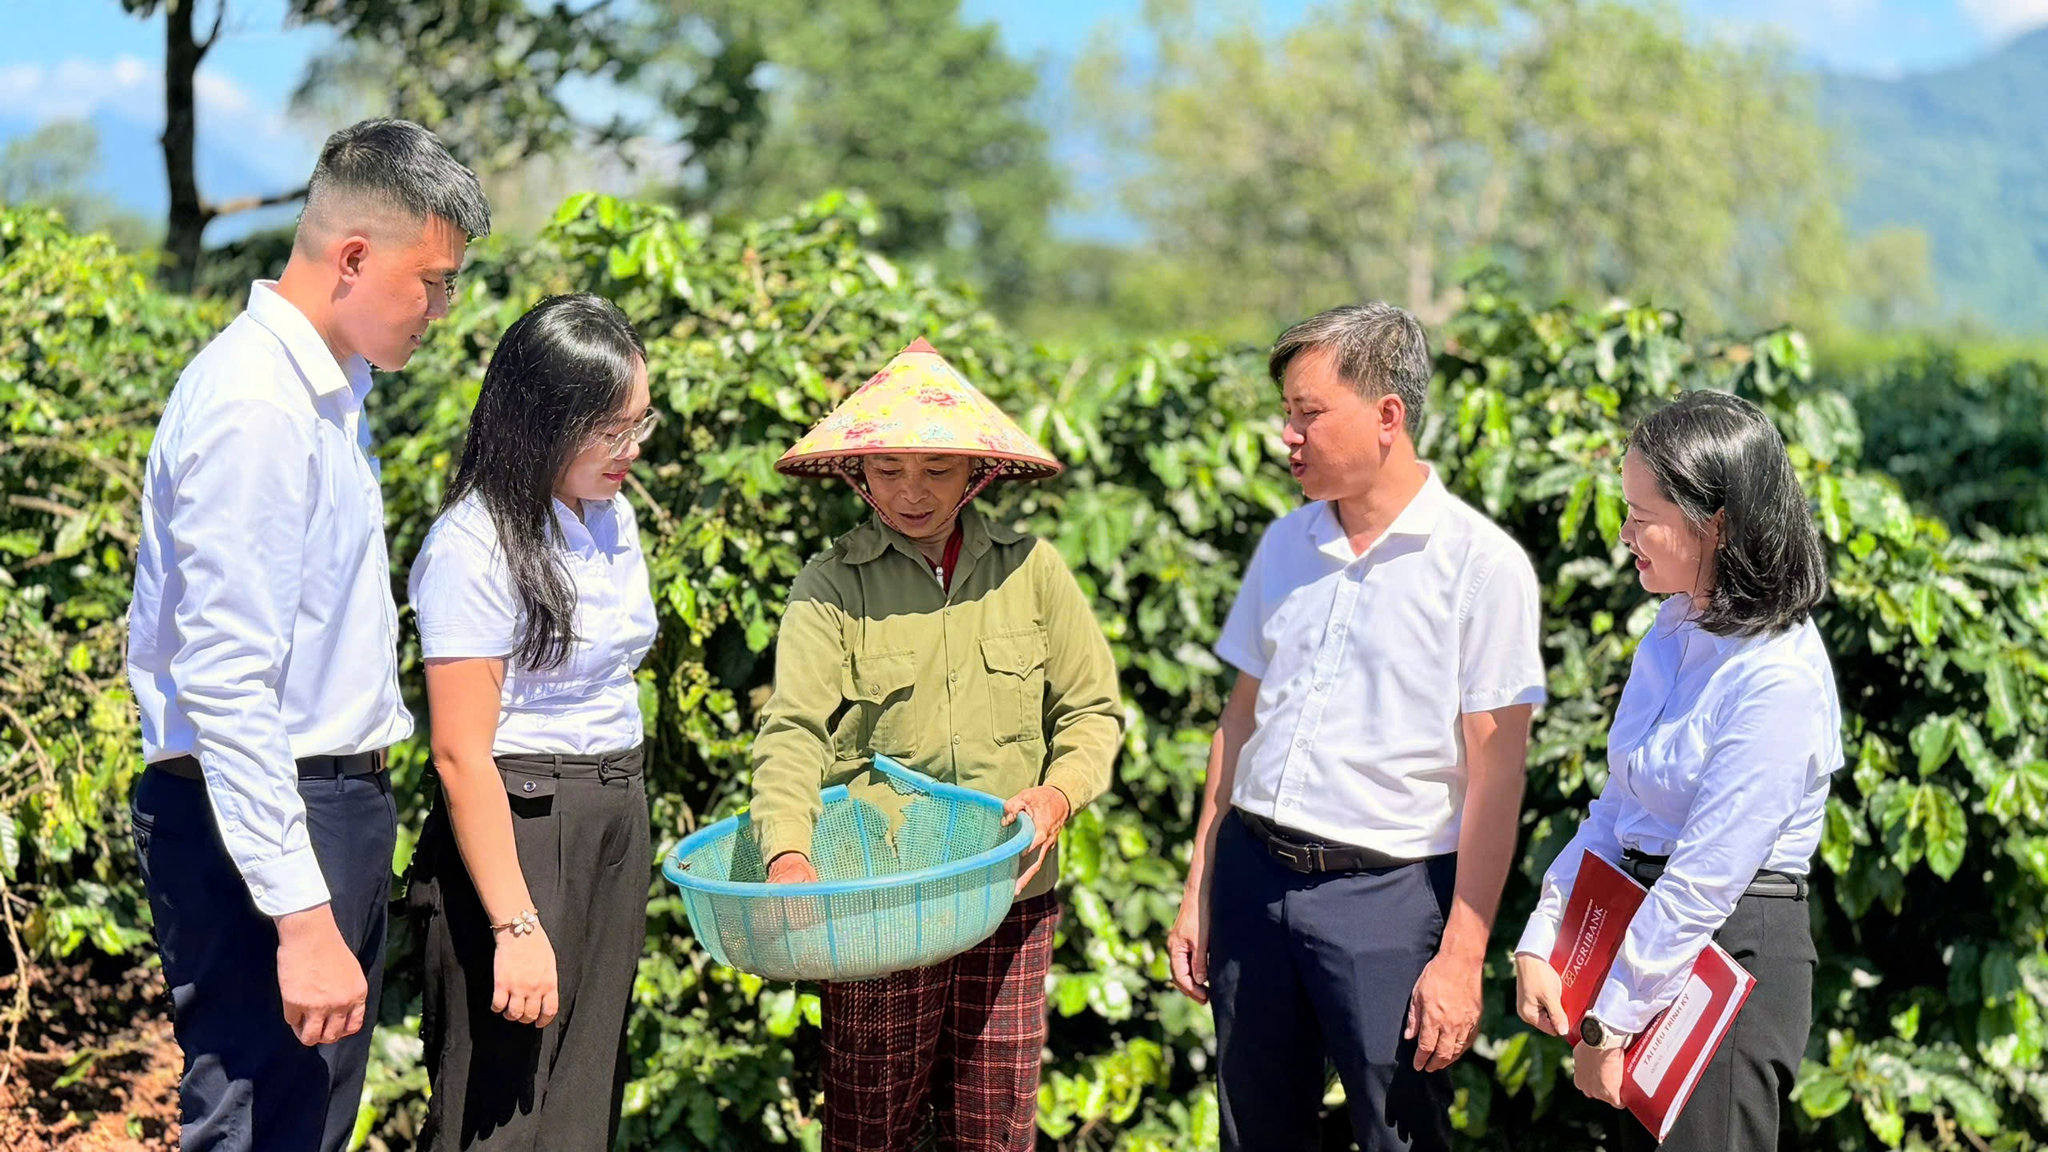
Với dư nợ 236 tỷ đồng, phục vụ 1.870 khách hàng, Agribank Chi nhánh Hướng Hóa, Quảng Trị đang tập trung nguồn vốn vào một trong những ngành hàng nông sản chủ lực của địa phương.
Vốn theo chân người trồng cà phê
Cây cà phê bén duyên cùng vùng đất Khe Sanh, Quảng Trị từ năm 1926. Qua một thế kỷ, cây cà phê đã trải qua nhiều giai đoạn thăng trầm để trở thành cây trồng chủ lực, gắn với sinh kế của đông đảo người dân, trong đó có đồng bào Bru-Vân Kiều, Pa Kô.
Để hình thành vùng cà phê như hôm nay, bên cạnh sự cần cù của người trồng, còn có nỗ lực định hướng phát triển của chính quyền địa phương, sự tham gia của hợp tác xã, doanh nghiệp và các nguồn lực hỗ trợ sản xuất. Trong đó, vốn tín dụng ngân hàng góp phần giúp người dân có điều kiện đầu tư giống, phân bón, chăm sóc, cải tạo vườn cây; đồng thời tạo nguồn lực cho các cơ sở thu mua, chế biến phát triển hoạt động sản xuất, kinh doanh.
Những năm đầu phát triển, sản xuất cà phê tại địa phương còn nhiều khó khăn. Quy mô vườn cây nhỏ lẻ, năng lực chế biến hạn chế, sản phẩm chủ yếu bán thô khiến giá trị gia tăng chưa tương xứng với tiềm năng. Nhận thấy vai trò của cây cà phê đối với kinh tế địa phương, các thế hệ lãnh đạo huyện Hướng Hóa trước đây đã trăn trở tìm hướng đi phù hợp, từng bước hình thành định hướng phát triển vùng chuyên canh và vận động các nguồn lực hỗ trợ người dân.
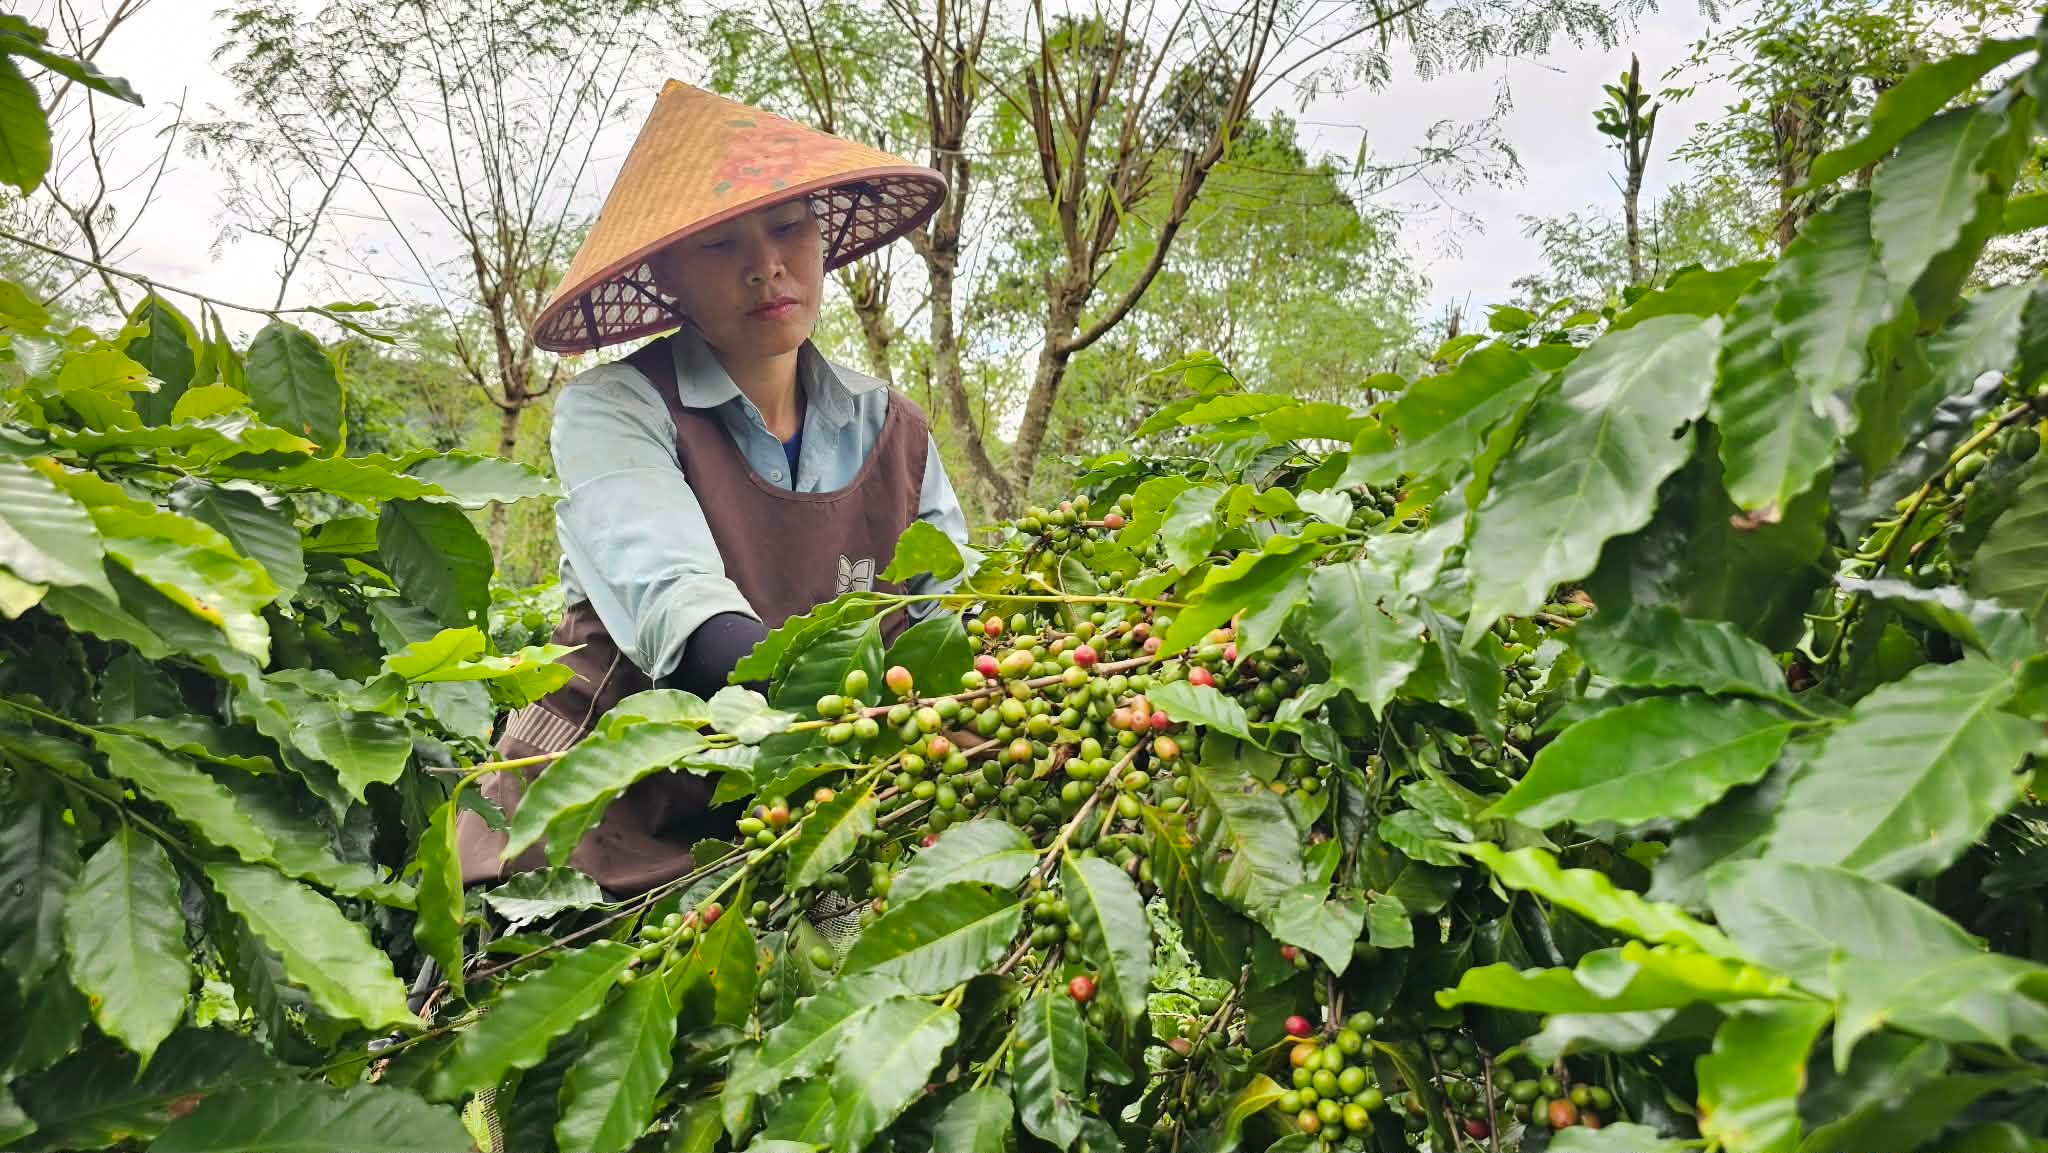
Bà Nguyễn Thị Lộc, nguyên Phó Bí thư Thường trực Huyện ủy Hướng Hóa (cũ), tỉnh Quảng Trị, nhớ lại: “Lúc đó Huyện ủy nhận thấy việc phát triển ngành cà phê rất quan trọng. Chúng tôi trăn trở hạt cà phê làm ra vẫn còn bán thô. Chưa chế biến được tại địa phương nên quyết tâm phải tạo thêm việc làm”.
Từ những định hướng ban đầu, vùng cà phê dần được mở rộng khoảng 3.700ha như ngày nay. Cùng với sự thay đổi phương thức sản xuất của người dân, nguồn vốn ngân hàng trở thành một trong những điều kiện cần thiết để duy trì vườn cây, mở rộng sản xuất và từng bước hình thành các cơ sở thu mua, chế biến tại địa phương.
Câu chuyện của bà Trần Thị Yến, người dân bản Ruộng, xã Khe Sanh, cho thấy phần nào ý nghĩa của nguồn vốn tín dụng đối với quá trình phát triển kinh tế hộ gia đình. Từ mảnh vườn nhỏ ban đầu đến vườn cà phê trĩu quả hôm nay là cả quá trình lao động, tích lũy và đầu tư của gia đình.
Trong hành trình ấy, vốn vay ngân hàng góp phần giúp bà có thêm điều kiện chăm sóc, mở rộng diện tích, từng bước nâng cao thu nhập và ổn định cuộc sống.
“Tui lên kinh tế mới năm 1998, lúc đó được hỗ trợ 0,7 hecta đất để trồng cà phê. Sau nhờ vay vốn từ ngân hàng đến nay phát triển lên 3 hecta. Chừ kinh tế ổn định, con cái đi học và nhà cửa khang trang”, bà Yến chia sẻ.
Tín dụng tiếp sức từ vùng nguyên liệu đến chế biến
Theo số liệu thống kê của Agribank Chi nhánh Hướng Hóa, dư nợ cho vay phục vụ trồng, chăm sóc và chế biến cà phê trên địa bàn hiện đạt 236 tỷ đồng, với 1.870 khách hàng.
Nguồn vốn được đưa vào nhiều khâu của hoạt động sản xuất, kinh doanh, từ chăm sóc vườn cây, mua vật tư nông nghiệp đến bổ sung vốn lưu động phục vụ thu mua, chế biến cà phê.
Điều này cho thấy phạm vi tiếp cận vốn tín dụng khá rộng trong cộng đồng những người tham gia sản xuất, kinh doanh cà phê. Mỗi đối tượng có nhu cầu vốn khác nhau, từ khoản vay phục vụ sản xuất hộ gia đình đến nguồn vốn lưu động cho hoạt động thu mua, chế biến.
Việc đáp ứng đúng nhu cầu, đúng thời điểm có ý nghĩa quan trọng đối với hiệu quả sản xuất, nhất là trong ngành hàng có tính mùa vụ rõ rệt như cà phê.
Nếu người nông dân là chủ thể tạo ra nguyên liệu thì hợp tác xã, doanh nghiệp giữ vai trò kết nối vùng trồng với thị trường thông qua thu mua, sơ chế và chế biến. Đây cũng là những mắt xích cần nguồn vốn đáng kể, nhất là vào mùa thu hoạch khi nhu cầu thu mua nguyên liệu tăng cao.
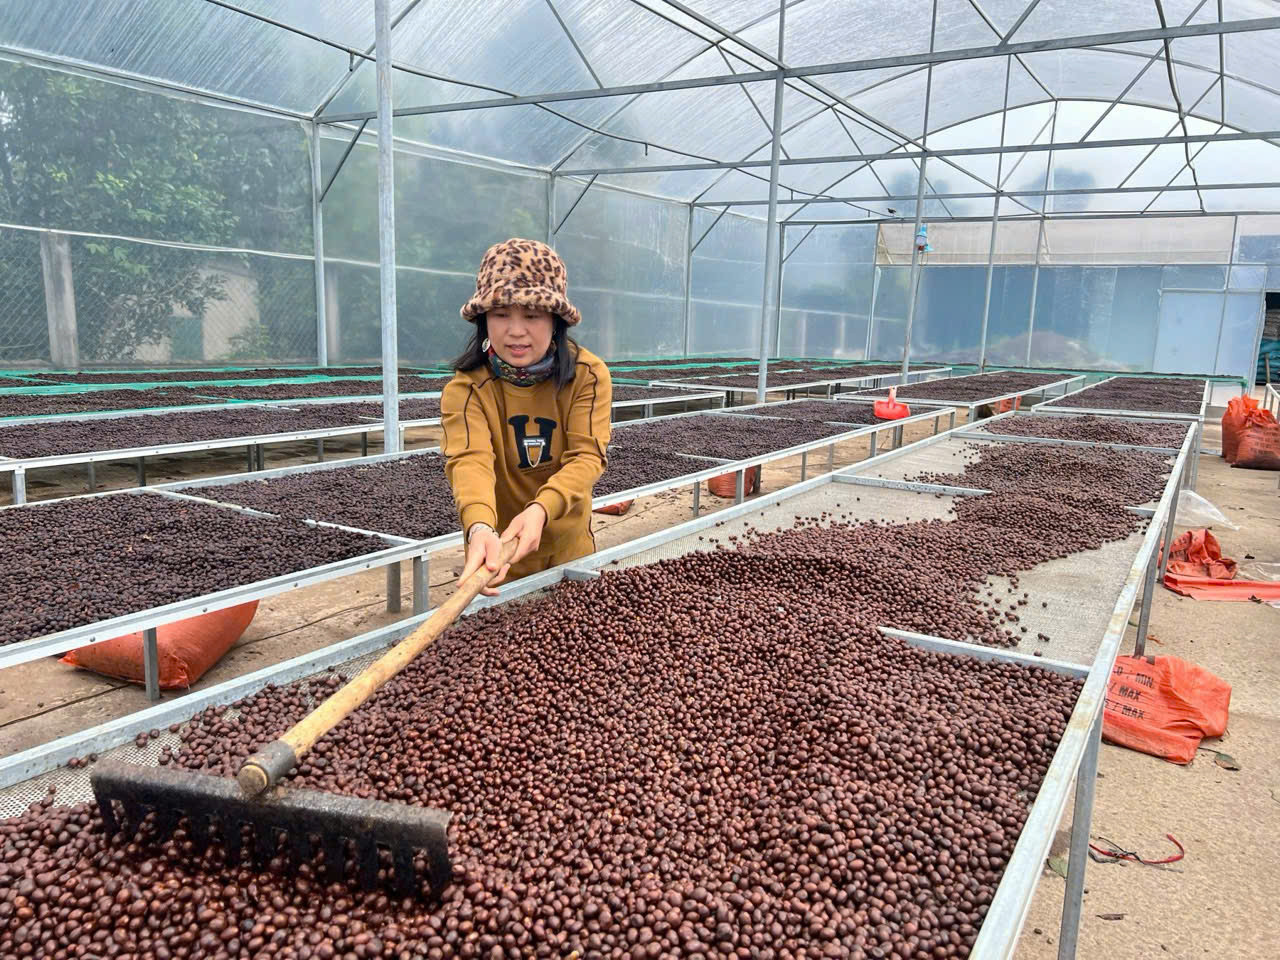
Bà Nguyễn Thị Hằng, Giám đốc Hợp tác xã Nông sản Khe Sanh, tỉnh Quảng Trị, cho biết: “Nhờ vốn vay của ngân hàng mà chúng tôi có vốn xoay vòng mua cà phê và chế biến sâu để xuất khẩu”.
Đối với các hợp tác xã, doanh nghiệp, khả năng chủ động nguồn vốn lưu động có ý nghĩa quan trọng trong việc duy trì hoạt động thu mua, hạn chế tình trạng thiếu vốn khi vào vụ và xây dựng kế hoạch sản xuất. Khi có điều kiện tiếp cận vốn, các đơn vị có thể chủ động hơn trong việc thu mua nguyên liệu, tổ chức sơ chế, chế biến và tìm kiếm thị trường tiêu thụ.
Thực tế cho thấy, phát triển ngành hàng cà phê không thể chỉ dựa vào mở rộng diện tích. Chất lượng vùng nguyên liệu, công nghệ chế biến, khả năng đa dạng hóa sản phẩm và mở rộng thị trường mới là những yếu tố quyết định giá trị gia tăng của hạt cà phê.
Nguồn lực cho chặng đường nâng giá trị
Sau một thế kỷ hình thành và phát triển, cà phê Khe Sanh đang đứng trước yêu cầu mới: không chỉ duy trì vùng nguyên liệu mà còn phải nâng cao chất lượng, gia tăng giá trị sản phẩm và mở rộng thị trường.
Điều này đòi hỏi nguồn lực đầu tư dài hạn cho tái canh vườn cây, đổi mới công nghệ chế biến và nâng cao năng lực sản xuất, kinh doanh của các chủ thể tham gia chuỗi giá trị. Đây cũng là thời điểm dòng vốn tín dụng có thể phát huy vai trò của nó.
Ông Nguyễn Văn Siêu, Giám đốc Agribank Chi nhánh Hướng Hóa, cho biết: “Thời gian tới chúng tôi cam kết tiếp tục đồng hành với người dân và doanh nghiệp, đặc biệt dành nguồn vốn ưu đãi để cho vay tái canh vườn cây cà phê, đầu tư chế biến sâu cho doanh nghiệp và số hóa nông nghiệp”.
Định hướng này cho thấy hoạt động tín dụng của ngân hàng không chỉ hướng đến nhu cầu vốn trước mắt mà còn chú trọng những lĩnh vực có khả năng tạo giá trị lâu dài.
Trong đó, tái canh giúp duy trì chất lượng và năng suất vùng nguyên liệu; đầu tư chế biến tạo điều kiện nâng cao giá trị sản phẩm; còn ứng dụng công nghệ, số hóa có thể hỗ trợ quản lý sản xuất và nâng cao hiệu quả kinh doanh.
Dư nợ cho vay phục vụ nông nghiệp, nông thôn đạt 14.400 tỷ đồng
Không chỉ tập trung vào ngành hàng cà phê, tín dụng nông nghiệp, nông thôn còn chiếm tỷ trọng lớn trong hoạt động cho vay của Agribank Chi nhánh Quảng Trị, với các gói cho vay ưu đãi: cơ giới hoá - nâng cao giá trị nông nghiệp; tín dụng xanh; công nghệ tạo đà - nông sản bứt phá; vốn ưu đãi, chăn nuôi an tâm; tiếp vốn thuỷ sản - vững bước thành công.
Đến ngày 31/10/2026, dư nợ cho vay nông nghiệp, nông thôn đạt 14.400 tỷ đồng, chiếm gần 70% tổng dư nợ cho vay của chi nhánh. Trong đó, lĩnh vực nông nghiệp có 15.949 khách hàng, dư nợ 2.463 tỷ đồng; lĩnh vực lâm nghiệp có 2.004 khách hàng, dư nợ 1.177 tỷ đồng; nuôi trồng và chế biến thủy sản có 1.476 khách hàng, dư nợ 261 tỷ đồng.