
Tài chính
Cổ tức ngân hàng 67% hay gửi tiết kiệm 7%: Đâu là 'mỏ vàng' thực sự?
Giữa làn sóng công bố cổ tức 'khủng' lên tới 67% từ các ngân hàng như Techcombank, VPBank, ACB... nhà đầu tư đứng trước lựa chọn khó khăn: Chốt lời cổ phiếu hay quay về kênh tiết kiệm an toàn 7%/năm?
Tháng 4/2026, thị trường tài chính đang nóng hơn bao giờ hết với cuộc đua công bố tỷ lệ chia cổ tức từ các ngân hàng.
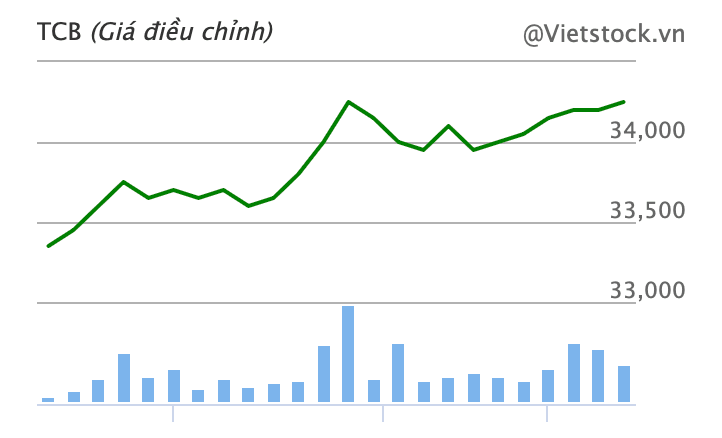
Tại đại hội đồng cổ đông diễn ra ngày 25/4, Ngân hàng Techcombank đã thông qua kế hoạch tổng chi trả cổ tức và cổ phiếu thưởng lên đến 67%. Trước đó, VPBank cũng chốt phương án chia 31%, hay ACB chia 20%... Đứng trước những con số ấn tượng này, không ít nhà đầu tư mang tâm lý hồ hởi cho rằng mua cổ phiếu lúc này sẽ thu được khoản lợi nhuận lớn ngay lập tức.
Thực tế đằng sau mức cổ tức "khủng"
Bản chất của các mức chia "khủng" nêu trên phần lớn là cổ phiếu thưởng, trong khi tỷ lệ tiền mặt thực nhận lại rất ít. Mà cổ phiếu thưởng ở góc độ nào đó có thể hiểu chỉ là pha loãng giá trị cổ phiếu nhà đầu tư sở hữu.
Hãy nhìn vào cách cấu trúc cổ tức, với mức 67% của Techcombank, thực chất chỉ có 7% là bằng tiền mặt, 60% còn lại là cổ phiếu. Tương tự, VPBank chia 31% nhưng tiền mặt chỉ là 5%, còn lại 26% là cổ phiếu thưởng; ACB chia 20% với 7% tiền mặt.
Điểm gây nhầm lẫn lớn nhất, cũng là điều mà nhiều nhà đầu tư thường bỏ qua, nằm ở sự khác biệt giữa thị giá và mệnh giá. Theo quy định của Luật Chứng khoán Việt Nam, mệnh giá của một cổ phiếu được ấn định thống nhất là 10.000 đồng và tỷ lệ cổ tức bằng tiền mặt luôn được tính trên mệnh giá này, thay vì mức thị giá mà nhà đầu tư phải bỏ tiền ra mua trên sàn.
Vì vậy, khi một ngân hàng công bố chia cổ tức tiền mặt 5% - 7%, điều đó không có nghĩa là bạn nhận được 5% - 7% trên số tiền 25.000 hay 30.000 đồng vừa xuống tay mua cổ phiếu.
Thực tế, mỗi cổ phiếu bạn nắm giữ chỉ sinh ra từ 500 đến 700 đồng tiền mặt. Nếu đem so sánh số tiền này với thị giá cổ phiếu đang giao dịch trên bảng điện, lợi tức tiền mặt thực tế thu về chỉ dao động ở mức 1,5 – 3%.
Trong mùa đại hội năm nay, ngoại trừ trường hợp cá biệt như LPBank có kế hoạch chia cổ tức 30% hoàn toàn bằng tiền mặt, thì mặt bằng lợi tức chung của ngành ngân hàng vẫn duy trì ở mức rất thấp.
Chọn tiết kiệm hay cổ phiếu kỳ vọng?
Khi đối diện với tỷ suất sinh lời tiền mặt thấp, tâm lý chung của nhiều nhà đầu tư lập tức so sánh với kênh tiền gửi tiết kiệm.
Xét ở phương diện an toàn, tiết kiệm luôn là kênh "trú ẩn" số một. Với mặt bằng lãi suất huy động hiện tại xấp xỉ 7%/năm cho các kỳ hạn dài, kênh tiết kiệm mang lại dòng tiền cố định, đều đặn với rủi ro mất vốn gần như bằng không. Điểm yếu duy nhất là dòng tiền thụ động, không có khả năng sinh lời đột biến và dễ bị lạm phát bào mòn trong dài hạn.
Ở chiều ngược lại, việc rót vốn vào cổ phiếu ngân hàng lại là một bài toán mang tính "ít tiền mặt, nhiều kỳ vọng". Nếu chỉ thuần túy so về mức lợi tức tiền mặt, kênh chứng khoán rõ ràng lép vế hoàn toàn trước tiền gửi định kỳ. Thế nhưng, giá trị thực sự của việc nắm giữ cổ phần không nằm ở vài trăm đồng lẻ được chia mỗi năm, mà sức hấp dẫn cốt lõi đến từ cơ hội hưởng chênh lệch giá vốn.
Dẫu vậy, lợi nhuận kỳ vọng lớn luôn đi kèm rủi ro tương xứng; những biến động khó lường của kinh tế vĩ mô hay các nhịp điều chỉnh của thị trường hoàn toàn có thể khiến nhà đầu tư đối mặt với nguy cơ thâm hụt vốn gốc.
Điểm mấu chốt của bài toán này là nhà đầu tư không thể dùng tư duy tĩnh để đo lường hai kênh tài sản khác biệt. Tiết kiệm mang lại lợi nhuận cố định, trong khi cổ phiếu mang lại tổng lợi nhuận gồm cổ tức và phần chênh lệch giá theo biến động thị trường.
Cổ tức thực chất chỉ là phần nổi của tảng băng chìm. Giả sử lợi tức tiền mặt của bạn chỉ là 2%, nhưng nhờ kết quả kinh doanh khởi sắc, giá cổ phiếu ngân hàng tăng trưởng 20% trong năm. Lúc này, hiệu suất đầu tư của bạn bỏ xa mức 7% của ngân hàng. Ngược lại, nếu giá cổ phiếu đi ngang hoặc lao dốc, bạn thua thiệt rõ rệt.
Hơn nữa, người mua cần hiểu rõ cơ chế vận hành của cổ phiếu thưởng. Khi ngân hàng chốt quyền chia 60% bằng cổ phiếu như Techcombank hay 26% như VPBank, giá cổ phiếu trên sàn sẽ tự động điều chỉnh giảm một tỷ lệ tương ứng trong "ngày giao dịch không hưởng quyền". Bạn sở hữu nhiều "giấy" hơn trong tài khoản, tổng giá trị tài sản của bạn không hề tăng lên ngay tại thời điểm đó.
Vì sao các nhà băng chuộng "giấy" hơn tiền?
Việc các ngân hàng hạn chế chia cổ tức tiền mặt không đơn thuần là một quyết định chi tiêu, mà thực chất là một nghiệp vụ tài chính sống còn để phục vụ tầm nhìn đường dài. Minh chứng rõ nét nhất là tại mùa ĐHĐCĐ 2026, thị trường đang ghi nhận một cuộc đua nâng vốn điều lệ khốc liệt chưa từng có: Techcombank dự kiến vượt 113.000 tỷ đồng, VietinBank lên kế hoạch cán mốc 105.000 tỷ, trong khi BIDV cũng nhắm tới con số 91.900 tỷ đồng.
Bằng cách giữ lại lợi nhuận thay vì chi trả bằng "tiền tươi thóc thật", các ngân hàng có thể nhanh chóng gia cố "bộ đệm" rủi ro nhằm đáp ứng các tiêu chuẩn khắt khe của Basel III. Đồng thời, việc mở rộng quy mô vốn chủ sở hữu cũng là điều kiện tiên quyết để được Ngân hàng Nhà nước cấp thêm "room" tín dụng, tạo tiền đề cho việc tái đầu tư và tiếp tục chu kỳ "tiền đẻ ra tiền".
Tuy nhiên, chính chiến lược giữ lại nguồn lực này đã tạo nên một sự lệch pha về kỳ vọng. Trong khi doanh nghiệp ưu tiên tích lũy vốn cho sự phát triển dài hạn, thì các nhà đầu tư cá nhân lại thường có tâm lý sốt ruột, muốn nhìn thấy dòng tiền ngắn hạn chảy ngay về túi.
Theo góc nhìn giới đầu tư, quyết định rót tiền vào đâu hoàn toàn phụ thuộc vào mục tiêu tài chính cá nhân. Nếu nguồn vốn có tính thời vụ ngắn và cần sự an toàn, hãy chọn tiết kiệm. Ngược lại, hãy chọn cổ phiếu nếu bạn có dòng vốn thực sự nhàn rỗi với tầm nhìn trên 2 năm, chấp nhận được rung lắc thị trường và có niềm tin vào năng lực tăng trưởng lợi nhuận cốt lõi của ngân hàng.
Cổ tức không phải là tiền thưởng miễn phí từ trên trời rơi xuống, mà chỉ là một mảnh ghép nhỏ trong bài toán cơ cấu vốn của doanh nghiệp. Nếu định vị sai kỳ vọng và nhắm mắt mua đuổi vì những dòng tiêu đề hấp dẫn, khoản lợi nhuận 60-70% trong mơ hoàn toàn có thể chỉ mang về 2% thực tế, hoặc thậm chí khiến bạn kẹt vốn giữa chu kỳ biến động khốc liệt của thị trường.