Ngân hàng thương mại sẽ ra sao trước chính sách tái cấp vốn?
Đứng trước mục tiêu tăng trưởng GDP, việc Ngân hàng Nhà nước (NHNN) cân nhắc sử dụng công cụ cho vay tái cấp vốn được xem là một động lực lớn tiếp sức trực tiếp cho nền kinh tế. Tuy nhiên, dòng tiền này dự kiến sẽ có sự phân bổ không đồng đều.
Phân tích trong ngành cho thấy, những ngân hàng có năng lực tài trợ doanh nghiệp lớn, tham gia các dự án hạ tầng trọng điểm có thể hưởng lợi trực tiếp, trong khi nhóm thiên về bán lẻ sẽ hưởng lợi chủ yếu từ sự cải thiện thanh khoản chung nhưng vẫn đối mặt với các rủi ro vĩ mô.
Khác với hoạt động cấp tín dụng thông thường, tái cấp vốn là kênh NHNN cung ứng vốn cho các tổ chức tín dụng theo những điều kiện nhất định.
Khi nguồn vốn này được định hướng phục vụ các dự án hạ tầng quy mô lớn, ngân hàng thương mại vẫn là đơn vị thẩm định, cấp tín dụng và chịu trách nhiệm về khoản vay đối với khách hàng. NHNN không trực tiếp thay thế ngân hàng trong việc đánh giá và quản trị rủi ro dự án.
Cơ chế này có thể tạo thêm dư địa vốn và kỳ hạn cho các ngân hàng có khách hàng, dự án phù hợp. Tuy nhiên, mức độ hưởng lợi sẽ phụ thuộc vào khả năng tiếp cận nguồn tái cấp vốn, năng lực thu xếp vốn, cơ cấu tín dụng và chất lượng tài sản của từng ngân hàng.
Lợi thế nhóm ngân hàng có năng lực tài trợ dự án lớn
Ngoài các ông lớn nhóm Big4, theo giới phân tích, nhóm hưởng lợi trực tiếp từ chính sách này có thể là những ngân hàng sở hữu quy mô vốn, năng lực quản trị và tệp khách hàng doanh nghiệp phù hợp với các dự án hạ tầng quy mô lớn. Nổi bật trong nhóm này có thể kể đến VPBank, HDBank và LPBank.
Với VPBank, quy mô vốn chủ sở hữu lớn là một lợi thế khi tham gia các khoản tín dụng quy mô lớn. Nguồn vốn tái cấp vốn, nếu có kỳ hạn phù hợp với đặc thù dự án, có thể giúp ngân hàng giảm áp lực cân đối nguồn vốn và tạo thêm dư địa mở rộng tín dụng doanh nghiệp lớn.
Đây cũng là cơ sở để VPBank gia tăng vai trò trong mảng Wholesale Banking (phục vụ khách hàng qui mô lớn) và các hoạt động thu xếp vốn.
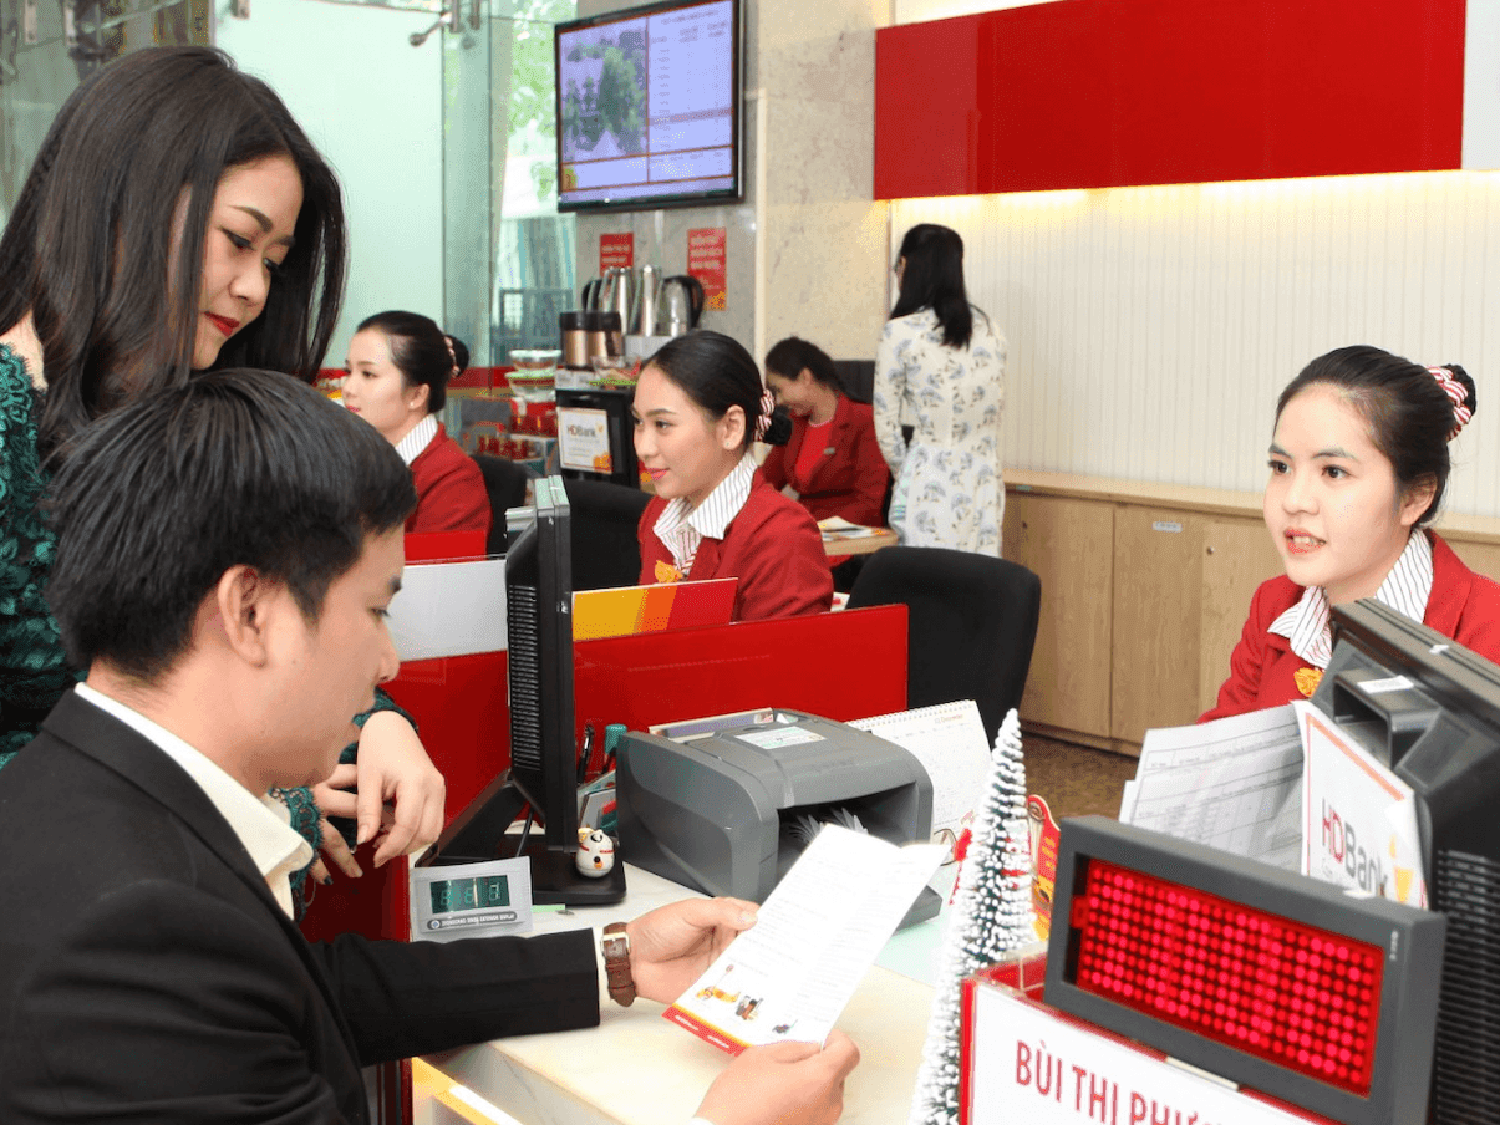
Trong khi đó, HDBank sở hữu tệp khách hàng doanh nghiệp hoạt động trong các lĩnh vực như hàng không, năng lượng và hạ tầng. Nếu các dự án thuộc nhóm được ưu tiên tiếp cận nguồn tái cấp vốn, HDBank có thể tận dụng lợi thế về quan hệ khách hàng và năng lực tài trợ để mở rộng dư nợ.
Nguồn vốn có chi phí phù hợp cũng tạo dư địa cải thiện biên lợi nhuận, nếu chi phí đầu vào giảm nhanh hơn mức lãi suất cho vay.
Tương tự, LPBank đang mở rộng quan hệ với các tập đoàn xây dựng và hạ tầng. Việc tham gia các dự án quy mô lớn không chỉ mang lại thu nhập từ tín dụng mà còn mở ra nguồn thu từ hoạt động thu xếp vốn, bảo lãnh, thanh toán và quản lý dòng tiền.
Thách thức với nhóm ngân hàng bán lẻ
Trái ngược với nhóm có lợi thế về khách hàng doanh nghiệp lớn, các ngân hàng có cơ cấu tín dụng thiên về bán lẻ có thể ít hưởng lợi trực tiếp nếu nguồn tái cấp vốn được ưu tiên cho tín dụng phục vụ các dự án hạ tầng trọng điểm.
VIB là một ví dụ. Tập trung mạnh vào phân khúc bán lẻ với các sản phẩm như cho vay mua ô tô, vay mua nhà và thẻ tín dụng, ngân hàng này có thể không có nhiều dư nợ phù hợp với cơ chế tái cấp vốn định hướng cho hạ tầng.
Điều đó không đồng nghĩa VIB không được hưởng lợi, mà lợi ích chủ yếu có thể đến gián tiếp thông qua điều kiện thanh khoản và mặt bằng lãi suất của toàn hệ thống.
Với Vietbank, hạn chế về quy mô vốn và năng lực tài trợ khiến ngân hàng khó đóng vai trò đầu mối trong những dự án có tổng mức đầu tư rất lớn. Tuy nhiên, ngân hàng vẫn có thể tham gia theo hình thức đồng tài trợ hoặc cung cấp các dịch vụ ngân hàng liên quan nếu có cơ hội phù hợp.
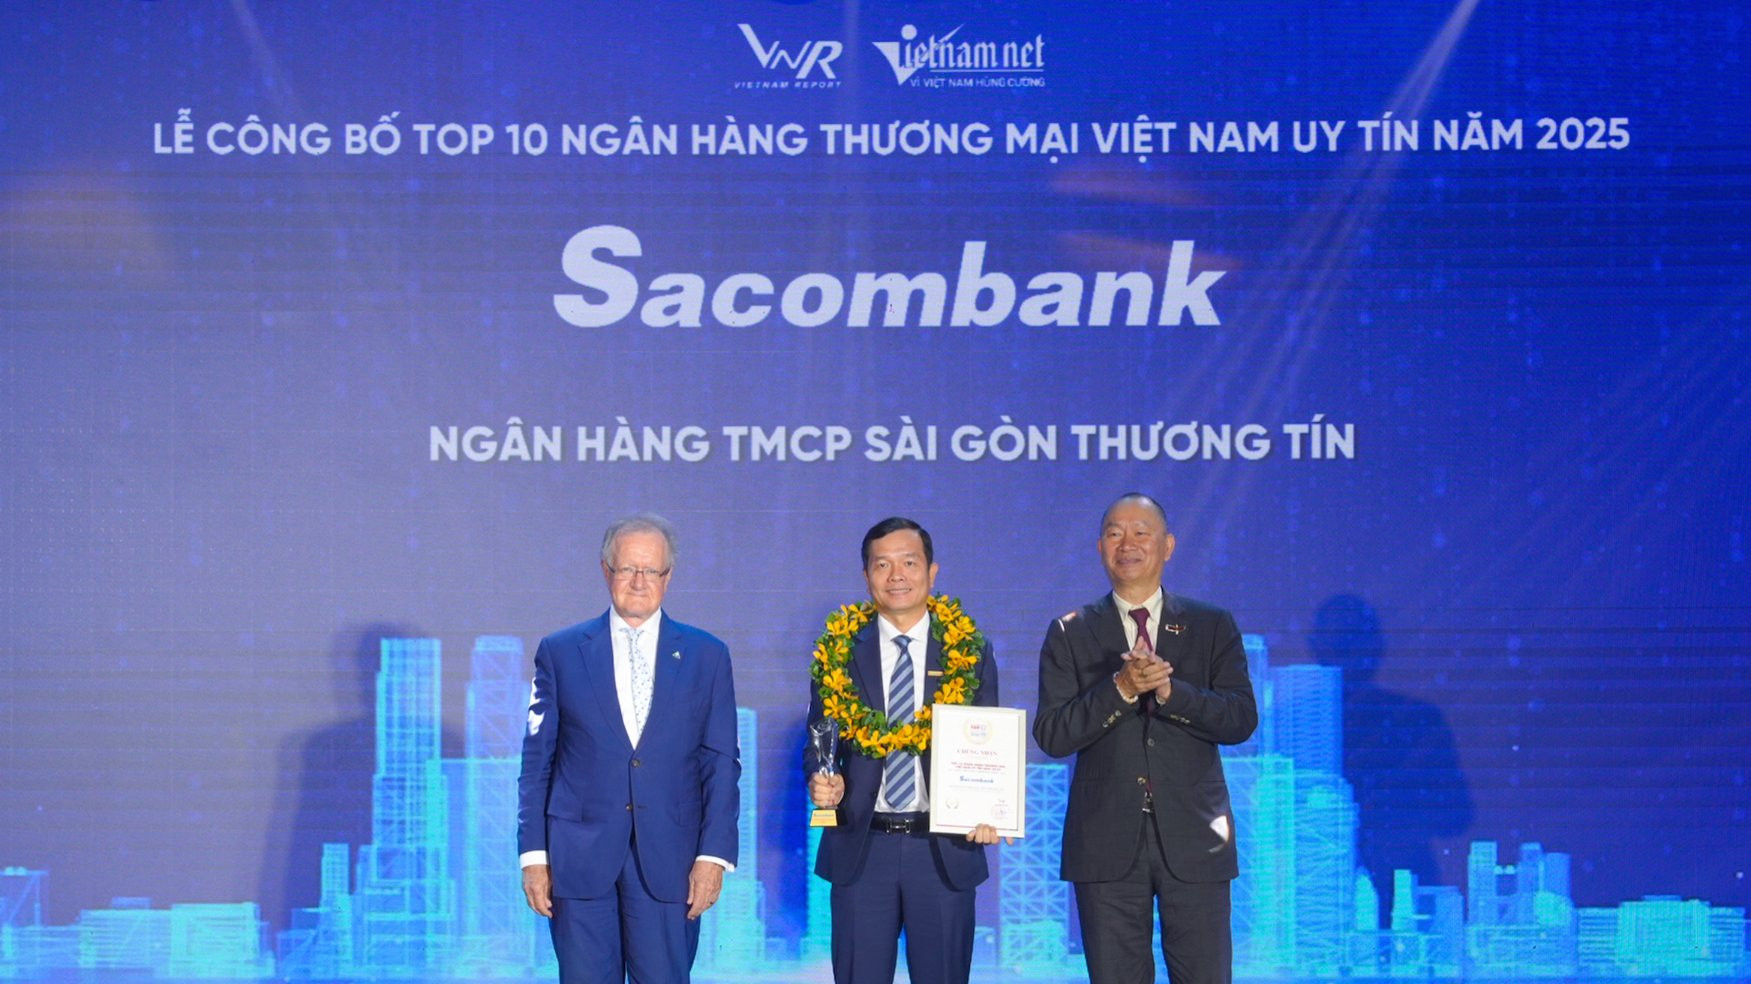
Ở phân khúc cân bằng hơn, Sacombank và OCB có mảng khách hàng doanh nghiệp nhưng vẫn có tỷ trọng đáng kể ở khách hàng cá nhân và doanh nghiệp vừa và nhỏ (SME).
Hai ngân hàng này khó trở thành nhóm hưởng lợi trực tiếp lớn nhất nếu dòng vốn tập trung vào các dự án hạ tầng quy mô quốc gia. Dù vậy, thanh khoản hệ thống được cải thiện có thể giúp giảm áp lực trên thị trường liên ngân hàng và hỗ trợ chi phí vốn.
Vẫn tiềm ẩn rủi ro
Đi kèm với kỳ vọng lợi nhuận là những rủi ro tiềm ẩn. Nguồn tái cấp vốn có thể hỗ trợ thanh khoản và nguồn vốn cho ngân hàng, nhưng không chuyển giao trách nhiệm tín dụng khỏi ngân hàng thương mại. Ngân hàng thương mại vẫn phải chịu trách nhiệm về chất lượng khoản vay và khả năng thu hồi nợ.
Đối với nhóm như VPBank, HDBank hay LPBank, rủi ro lớn nằm ở đặc thù của các dự án hạ tầng. Đây là những dự án có thời gian triển khai dài, có thể phát sinh vướng mắc về pháp lý, giải phóng mặt bằng hoặc tiến độ.
Nếu dự án chậm triển khai, dòng tiền trả nợ có thể bị ảnh hưởng, kéo theo áp lực lên chất lượng tài sản của ngân hàng. HDBank còn phải cẩn trọng với rủi ro tập trung, bởi nếu dồn quá nhiều vốn vào một hệ sinh thái, bất kỳ cú sốc nào của ngành (như năng lượng hay hàng không) cũng sẽ gây hệ luỵ dây chuyền.
Bên cạnh đó, việc tập trung tín dụng vào một số tập đoàn, ngành hoặc hệ sinh thái lớn cũng đặt ra yêu cầu cao hơn về quản trị rủi ro tập trung. Nếu một dự án hoặc nhóm khách hàng gặp khó khăn, tác động có thể lan sang nhiều khoản tín dụng và dịch vụ tài chính liên quan.
Với nhóm ngân hàng bán lẻ như VIB, Sacombank hay OCB, rủi ro chủ yếu nằm ở khả năng phục hồi của thu nhập hộ gia đình và doanh nghiệp nhỏ trong bối cảnh chính sách tiền tệ được nới lỏng.
Nếu lạm phát hoặc tỷ giá chịu áp lực, chi phí vốn có thể tăng trở lại, trong khi khả năng điều chỉnh lãi suất cho vay bị giới hạn bởi sức chịu đựng của khách hàng.
Khi đó, chất lượng tài sản của các khoản vay tiêu dùng, mua ô tô, mua nhà và SME có thể chịu sức ép. Đồng thời, ngân hàng phải cân đối giữa việc duy trì sức cạnh tranh huy động và bảo vệ biên lợi nhuận.
Điều hành và quản trị chất lượng tài sản
Chính sách cho vay tái cấp vốn của NHNN là một bước đi nhằm hỗ trợ tăng trưởng, nhưng hiệu quả cuối cùng không chỉ phụ thuộc vào lượng vốn được đưa ra nền kinh tế, mà còn phụ thuộc vào khả năng hấp thụ vốn và chất lượng tín dụng của từng ngân hàng thương mại.
Trong thời gian tới, những ngân hàng có năng lực tham gia các dự án hạ tầng trọng điểm có thể ghi nhận cơ hội mở rộng tín dụng và nguồn thu. Trong khi đó, nhóm ngân hàng thiên về bán lẻ có thể hưởng lợi gián tiếp từ thanh khoản hệ thống nhưng phải chú trọng hơn đến chi phí vốn và chất lượng tài sản.
Vì vậy, nguồn tái cấp vốn có thể tạo thêm động lực tăng trưởng cho hệ thống ngân hàng, nhưng không phải “liều thuốc” đồng đều cho tất cả. Ngân hàng hưởng lợi nhiều nhất sẽ là những tổ chức vừa có khả năng tiếp cận nguồn vốn, vừa đủ năng lực kiểm soát rủi ro trong suốt vòng đời khoản tín dụng.