Mưa bão vào mùa - bài toán bảo hiểm nông nghiệp, sao giải không ra?
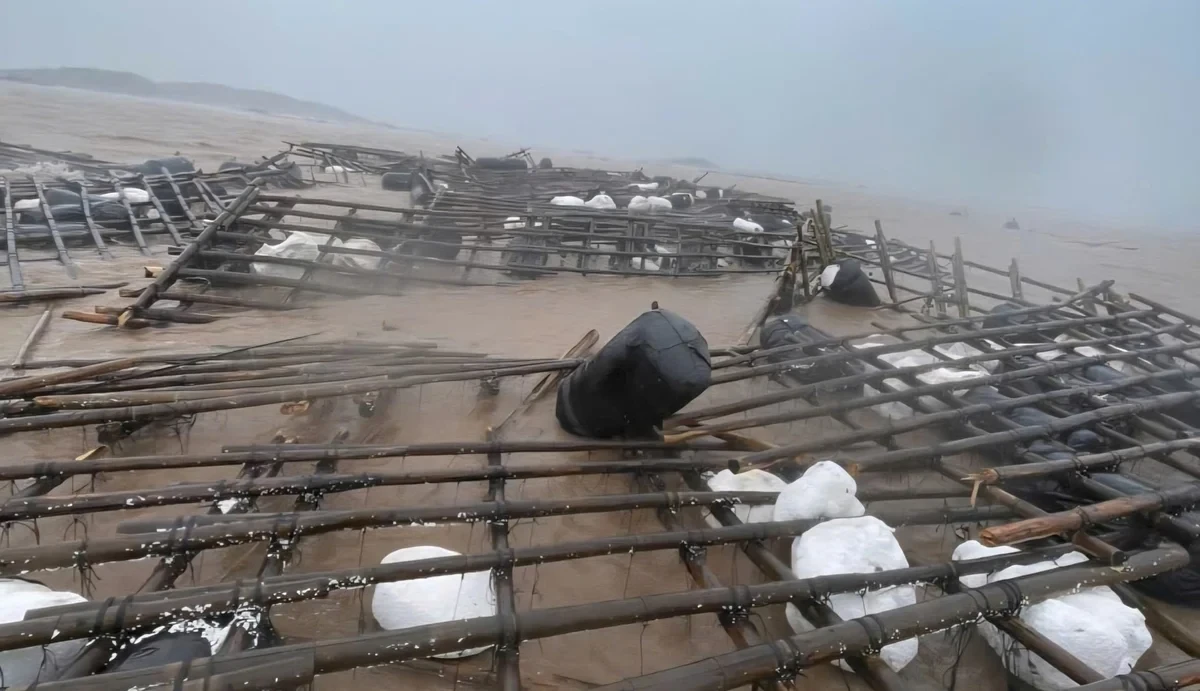
Tại Quảng Ninh, cơn bão số 1 vừa qua là một lời cảnh báo đắt giá: thiệt hại ước tính 20 tỷ đồng, hàng nghìn cây xanh gãy đổ, hơn 1.100 ha thủy sản và 40 ha lúa bị xóa sổ chỉ trong vài giờ. Một lần nữa, thứ lẽ ra phải là "phao cứu sinh" quan trọng nhất, lại là bài toán mà chúng ta loay hoay mãi không có lời giải, để rồi thiệt hại xảy ra, lại phải hỗ trợ, vay mượn, nợ nần?
Trên thế giới, bảo hiểm nông nghiệp là một trong những trụ cột chiến sách, ràng buộc cả về pháp lý với người làm nông nghiệp. Bởi nó đâu chỉ mang lại sự bền vững cho sản xuất đối với cá nhân người làm, mà còn tác động đến cả cộng đồng, khi an ninh lương thực là mạch máu sống còn không chỉ riêng ai.
95%... đánh đu với thiên tai
Việt Nam có khoảng 8,5 đến 9 triệu hộ nông dân, những người đang ngày đêm làm trụ đỡ cho cả nền kinh tế. Thế nhưng, thật nghịch lý khi tỷ lệ nông dân tham gia bảo hiểm chỉ vỏn vẹn 5%, tức là chỉ khoảng 450.000 hộ có được sự bảo vệ về mặt tài chính.
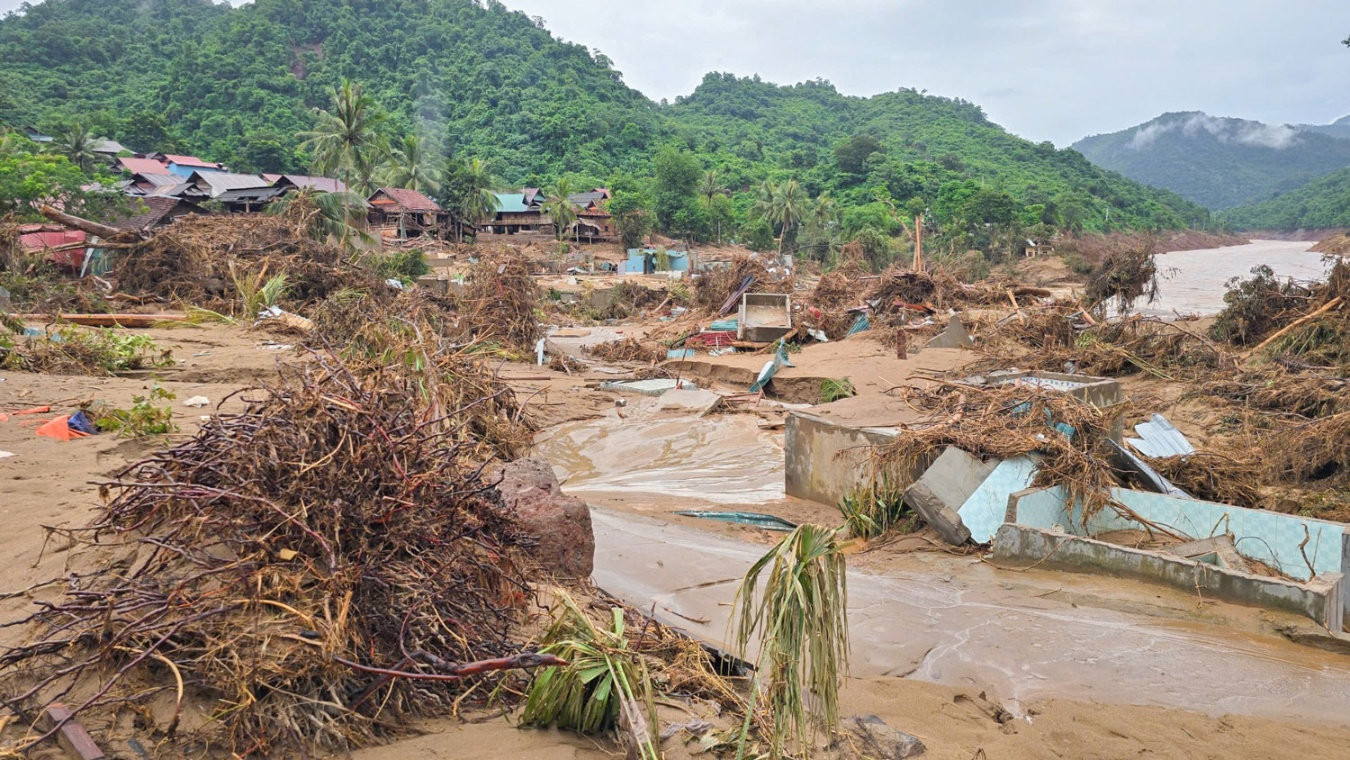
Con số này đồng nghĩa với việc hơn 8,5 triệu hộ dân còn lại vẫn đang hằng ngày "đánh đu" với rủi ro thiên tai mà không có bất kỳ điểm tựa nào. Khi bão lụt ập đến, tài sản của họ mất trắng chỉ sau một đêm, và khi ấy, gánh nặng tài chính lại đè nặng lên vai gia đình, hoặc buộc ngân sách Nhà nước phải gồng mình gánh vác.
Hàng năm, chuyện cứu đói khẩn cấp, bù lỗ tái sản xuất, khoanh nợ, giãn nợ hậu bão lũ, rồi sập nhà cửa làm trắng tay, diễn ra như điệp khúc. Đó là một vòng lặp luẩn quẩn, nơi sự bền vững của ngành nông nghiệp luôn bị đặt trong tình trạng báo động đỏ.
Nông dân: Tại sao không mặn mà với bảo hiểm nông nghiệp?
Đừng vội trách nông dân thờ ơ hay thiếu tầm nhìn, bởi với những người "bán mặt cho đất, bán lưng cho trời", mọi quyết định đều phải đặt trên bàn cân cơm áo gạo tiền.
Vốn liếng của họ vốn dĩ đã đổ hết vào giống, phân bón, thuốc bảo vệ thực vật, vốn là những thứ quyết định trực tiếp đến năng suất vụ mùa. Việc phải trích ra một khoản phí bảo hiểm hằng năm, trong khi thu nhập từ nông nghiệp vốn dĩ bấp bênh và rủi ro, quả là một gánh nặng không hề nhỏ.
Chưa hết, rào cản lớn nhất lại nằm ở chính quy trình. Thủ tục bảo hiểm nông nghiệp tại Việt Nam hiện nay vẫn quá nặng nề, quan liêu và mang tính "hành là chính". Nông dân cứ phải chạy vạy đủ loại giấy tờ, xác nhận qua nhiều cửa, thẩm định từ đoàn này đến nhóm kia. Đến lúc cầm được đồng tiền bồi thường, thì vụ mùa đã qua, cơ hội tái sản xuất đã mất.
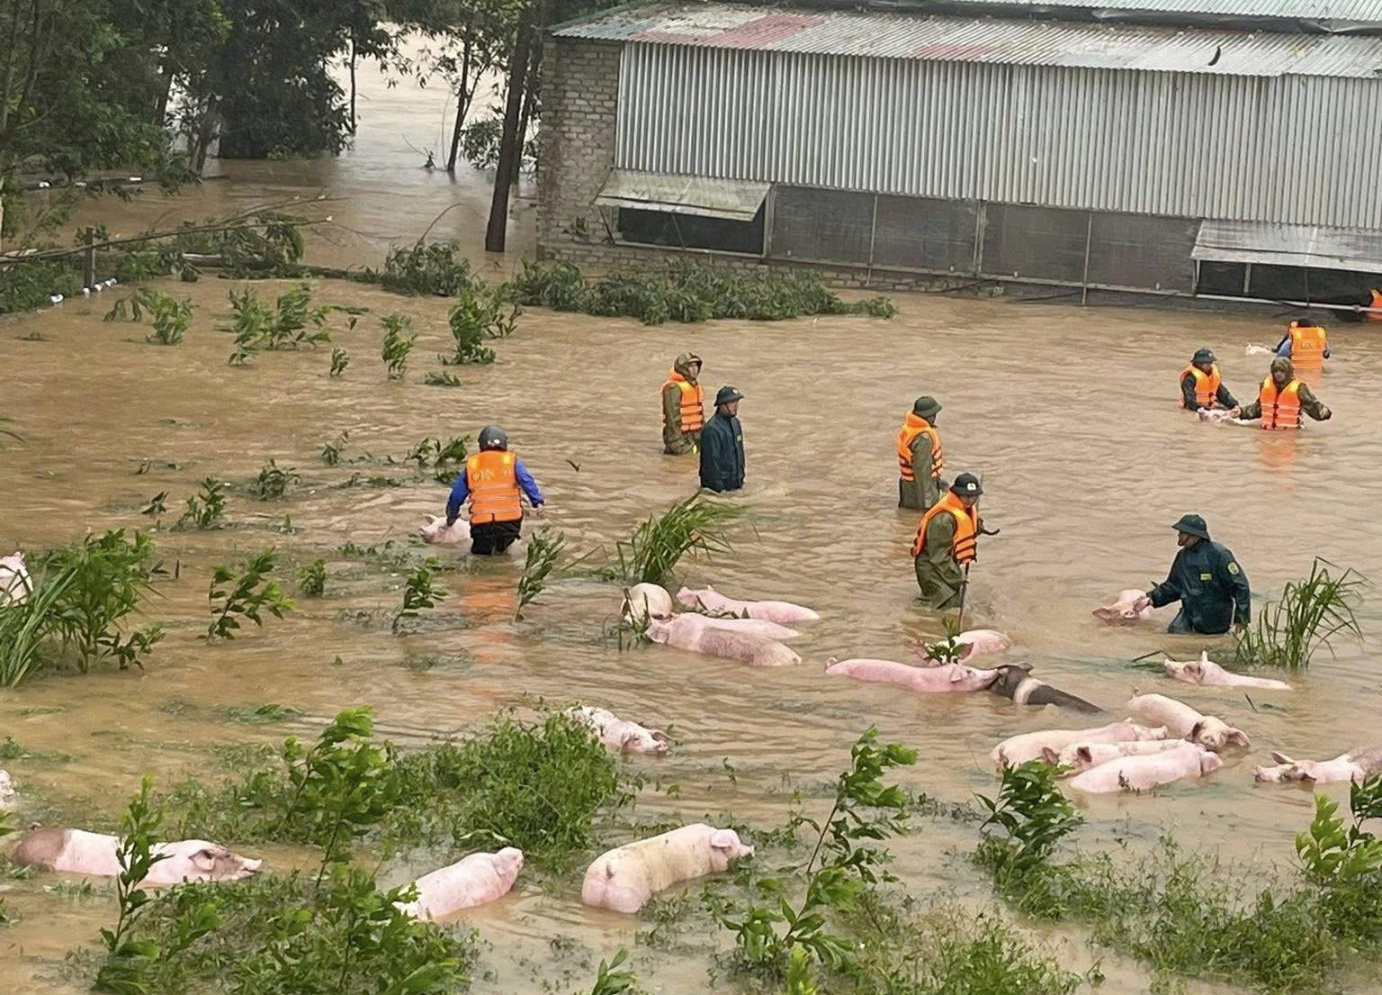
Thế nên, họ thà dùng kinh nghiệm cá nhân để gia cố chuồng trại, hoặc chấp nhận đánh cược bằng cách thu hoạch sớm, Họ không tin vào những hợp đồng dày cộp đầy rẫy thuật ngữ pháp lý khó hiểu, mà kết quả nhận lại là sự chờ đợi mòn mỏi.
Ngân hàng: Vì sao họ cũng né?
Ở phía đối diện, các tổ chức tín dụng, những đơn vị đáng lẽ phải là "người cầm lái" trong chuỗi giá trị bảo hiểm, cũng không mặn mà.
Khác với bảo hiểm xe hay nhà, thiên tai nông nghiệp có đặc thù là tính càn quét, phá hủy diện rộng. Một cơn bão có thể làm sập toàn bộ danh mục đầu tư tại một vùng chuyên canh, khiến tỷ lệ nợ xấu tăng vọt chỉ trong một giờ.
Còn nữa, việc cử cán bộ đi giám định từng hecta lúa, từng ao tôm trên khắp cả nước là một bài toán chi phí khổng lồ, vượt quá khả năng của bất kỳ đơn vị bảo hiểm hay ngân hàng nào.
Khi chi phí quản lý rủi ro cao hơn cả lợi nhuận thu về từ phí bảo hiểm, việc các ngân hàng chọn cách "né" là hệ quả tất yếu của một mô hình vận hành đã lạc hậu.
Học từ "Bảo hiểm chỉ số bão"
Những điều trên, là phổ biến, và là… khung để áp dụng cho những cái lắc đầu về chuyện ngân hàng đứng ra bảo hiểm cho nông dân. Nhưng mô hình "Bảo hiểm chỉ số bão" mà HTX Nông nghiệp Hiệp Thuận (Đà Nẵng) đang tiên phong áp dụng, lại nói một điều khác.
Thay vì bắt cán bộ đi "đếm cây, tính lá" đầy cảm tính và mất thời gian khi bão tàn phá, hệ thống này dựa hoàn toàn vào dữ liệu khách quan: sức gió và khoảng cách từ tâm bão đến tọa độ canh tác.
Họ định ra cụ thể, ví dụ cấp 10 thì đền bao nhiêu %, cấp 12 là bao nhiêu %, trên cấp 12 là bao nhiêu… Xác định vùng thiệt hại cũng không khó, bởi đã có vệ tinh quét và căn cứ vào vùng dự báo bão đã được xác định. Họ không thể lẩn tránh, và người trồng cũng không thể khai gian được.
Khi chỉ số đạt ngưỡng nguy hiểm, tiền bồi thường sẽ tự động được giải ngân. Cách làm này xóa bỏ hoàn toàn cơ chế xin - cho, minh bạch hóa quy trình, giúp nông dân yên tâm đầu tư vào các loại cây trồng giá trị cao mà không còn nỗi sợ trắng tay sau mỗi mùa mưa bão.
Thay đổi tư duy: Từ cứu trợ sang tự chủ
Để bài toán này thực sự có lời giải, nhà nước không chỉ có hô hào khuyến khích.
Chưa ai làm thử một phép so sánh thiệt hại bão lụt một vùng qua một mùa, nếu bảo hiểm thì ngân hàng bỏ ra bao nhiêu, và nếu không bảo hiểm thì ngân sách tốn bao nhiêu, thiệt hại của dân bao nhiêu? Nhưng con số thiệt hại chưa đủ, còn có điều nghiêm trọng hơn là đứt gãy chuỗi sản xuất, ảnh hưởng đến dân sinh và an ninh lương thực.
Nếu Nhà nước chuyển hướng nguồn lực, từ việc hỗ trợ tiền mặt sau thiên tai sang hỗ trợ 100% phí bảo hiểm cho các mô hình sản xuất bền vững và áp dụng công nghệ, đó mới là bước ngoặt thực sự.
Khi bảo hiểm được tích hợp thẳng vào gói vay, nông dân được bảo vệ bởi công nghệ, còn ngân hàng cũng an tâm hơn vì rủi ro đã được quản trị bằng dữ liệu thời gian thực. Đó chính là chìa khóa để chuyển từ cơ chế cứu đói bị động sang chiến lược chủ động tài chính.
Mùa mưa bão năm nay lại tiếp tục là một bài kiểm tra năng lực thích ứng của chúng ta.