Lợi nhuận ngân hàng quý III/2026: Phân hóa mạnh mẽ
Theo dự báo lợi nhuận quý III/2026, có sự phân hóa mạnh mẽ giữa các ngân hàng. Nhóm HDBank, MB… được kỳ vọng tăng trưởng cao, trong khi Sacombank, Eximbank và LPBank chịu áp lực suy giảm lớn. Tăng trưởng tín dụng, chi phí vốn và dự phòng rủi ro là những yếu tố mang tính quyết định.
HDBank, MB nằm trong nhóm tăng trưởng lợi nhuận cao
Các báo cáo dự báo kết quả kinh doanh quý III/2026 của SSI Research, MBS và VPBankS cho thấy, lợi nhuận ngành ngân hàng tiếp tục tăng trưởng, nhưng mức tăng giữa các ngân hàng có sự khác biệt đáng kể. Một số ngân hàng được kỳ vọng tăng trưởng lợi nhuận trên 30%, trong khi một số khác có thể giảm mạnh so với cùng kỳ.
HDBank và MB là hai ngân hàng được dự báo có mức tăng trưởng lợi nhuận cao. Riêng HDBank, VPBankS ước tính lợi nhuận tăng khoảng 45,5% so với cùng kỳ, trong khi MBS đưa ra kịch bản lạc quan hơn, với mức tăng xấp xỉ 58%, tương đương lợi nhuận trước thuế (LNTT) khoảng 7.500 tỉ đồng. MB cũng được dự báo tăng trưởng lợi nhuận khoảng 35,8%.
Tăng trưởng tín dụng được kỳ vọng góp phần hỗ trợ thu nhập lãi của hai ngân hàng. Tuy nhiên, mức tăng lợi nhuận còn phụ thuộc vào khả năng kiểm soát chi phí vốn, biên lãi thuần (NIM), thu nhập ngoài lãi và chi phí dự phòng rủi ro tín dụng.
Ở nhóm ngân hàng quốc doanh, MBS dự báo LNTT của Vietcombank và VietinBank lần lượt vượt 14.500 tỉ đồng và 13.800 tỉ đồng, tăng 20-30% so với cùng kỳ năm trước.
Diễn biến này cho thấy triển vọng lợi nhuận không chỉ tập trung ở nhóm ngân hàng tư nhân có tốc độ tăng trưởng tín dụng cao. Khả năng cải thiện thu nhập lãi thuần và kiểm soát chi phí cũng góp phần tạo khác biệt về kết quả kinh doanh.
Ở chiều ngược lại, một số ngân hàng được dự báo suy giảm lợi nhuận đáng kể. Theo SSI Research, LNTT quý III của Sacombank có thể giảm 45%, còn quanh 2.000 tỉ đồng. MBS dự báo lợi nhuận sau thuế của Eximbank giảm 27%, trong khi LPBank có thể giảm 10-12%.
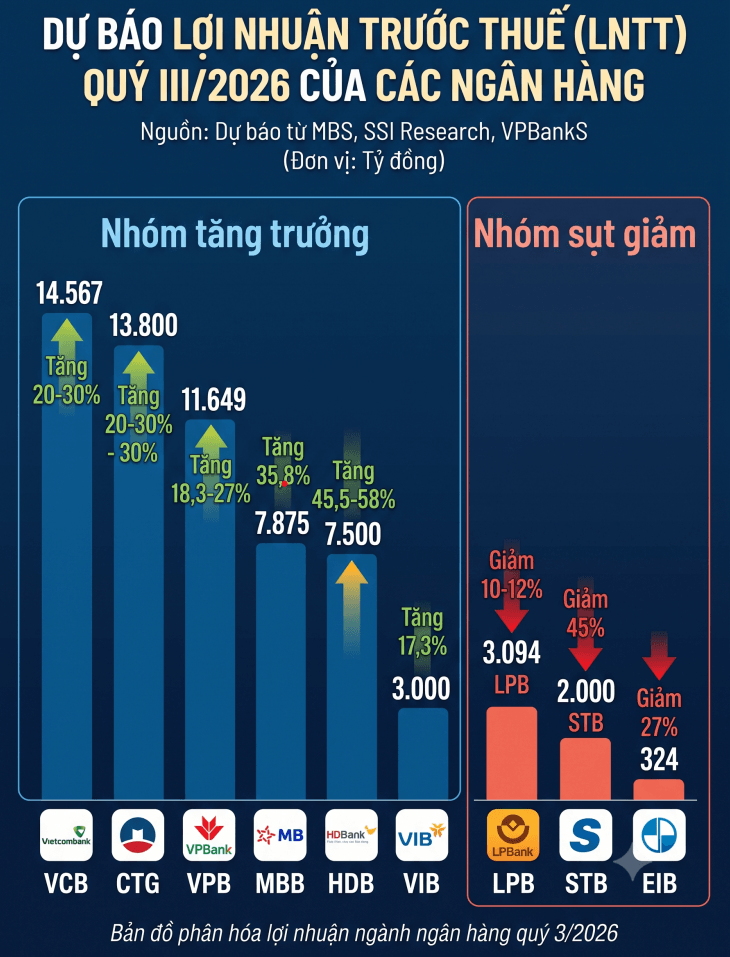
Những dự báo trái chiều cho thấy tăng trưởng lợi nhuận không đồng đều giữa các ngân hàng. Vì vậy, bên cạnh mức tăng trưởng dự kiến, cần xem xét các yếu tố tác động đến thu nhập và chi phí để đánh giá chất lượng kết quả kinh doanh.
Chi phí vốn và trích lập dự phòng tạo khác biệt
Sự phân hóa lợi nhuận có thể được lý giải qua ba yếu tố: khả năng mở rộng tín dụng và tạo thu nhập, chi phí huy động vốn và mức trích lập dự phòng rủi ro tín dụng. Mức độ tác động của từng yếu tố khác nhau tùy thuộc vào cơ cấu hoạt động và chất lượng tài sản của mỗi ngân hàng.
Thứ nhất, tăng trưởng tín dụng có thể hỗ trợ thu nhập lãi thuần. Khi dư nợ cho vay tăng, ngân hàng có thêm cơ hội mở rộng nguồn thu từ lãi. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào lãi suất cho vay, chi phí huy động vốn và khả năng thu hồi nợ. Do đó, không thể chỉ dựa vào tốc độ tăng tín dụng để kết luận ngân hàng sẽ đạt mức tăng trưởng lợi nhuận tương ứng.
Đối với từng ngân hàng, cần xem xét thêm cơ cấu tín dụng theo khách hàng doanh nghiệp, khách hàng cá nhân và các lĩnh vực kinh tế. Việc mở rộng cho vay chỉ thực sự hỗ trợ lợi nhuận bền vững khi ngân hàng kiểm soát được rủi ro và duy trì hiệu quả sử dụng vốn.
Thứ hai, chi phí vốn tác động trực tiếp đến biên lãi thuần (NIM). Khi lãi suất huy động tăng, chi phí đầu vào có thể tăng nhanh hơn thu nhập từ cho vay, khiến NIM thu hẹp. Ngược lại, ngân hàng có nguồn tiền gửi chi phí thấp, đặc biệt là tiền gửi không kỳ hạn (CASA), có thể giảm bớt áp lực này.
Tuy nhiên, không nên mặc định tất cả ngân hàng tư nhân đều chịu áp lực chi phí vốn lớn hơn ngân hàng quốc doanh. Mức độ ảnh hưởng cần được đánh giá dựa trên cơ cấu nguồn vốn, lãi suất huy động thực tế và diễn biến NIM của từng ngân hàng. Với Sacombank và VIB, cần đối chiếu số liệu dự báo cụ thể trước khi kết luận NIM suy giảm là nguyên nhân chính khiến lợi nhuận đi xuống.
Thứ ba, chi phí dự phòng rủi ro tín dụng có thể ảnh hưởng đáng kể đến lợi nhuận. Khi ngân hàng tăng trích lập dự phòng, chi phí được ghi nhận trong kỳ tăng lên, qua đó làm giảm lợi nhuận trước thuế nếu các yếu tố khác không đổi. Ngược lại, chi phí dự phòng giảm có thể hỗ trợ lợi nhuận, ngay cả khi thu nhập hoạt động không tăng mạnh.
Theo các ước tính được đề cập trong báo cáo phân tích, chi phí dự phòng của Sacombank có thể tăng mạnh so với cùng kỳ, trong khi LPBank cũng được dự báo tăng khoản chi này. Đây là những yếu tố cần kiểm tra khi lý giải triển vọng lợi nhuận của hai ngân hàng. Dù vậy, cần đối chiếu số liệu và nguồn dự báo cụ thể để xác định mức đóng góp của dự phòng vào biến động lợi nhuận, thay vì mặc nhiên xem đây là nguyên nhân lớn nhất.
Bên cạnh đó, việc tăng trích lập không đồng nghĩa chất lượng tài sản đã được cải thiện ngay lập tức. Dự phòng giúp ngân hàng tạo nguồn bù đắp tổn thất tín dụng dự kiến, nhưng khả năng thu hồi nợ, diễn biến nợ xấu và giá trị tài sản bảo đảm vẫn là những yếu tố cần theo dõi.
Triển vọng quý IV phụ thuộc biên lợi nhuận
Trong quý IV/2026, nhu cầu vốn phục vụ sản xuất, kinh doanh và hoạt động cuối năm có thể tạo điều kiện để ngân hàng mở rộng tín dụng. Tuy nhiên, khả năng chuyển mức tăng dư nợ thành lợi nhuận còn phụ thuộc vào chi phí huy động vốn, chất lượng khoản vay và mức độ phục hồi của nhu cầu tín dụng ở từng phân khúc.
Ngoài thu nhập lãi, thu hồi các khoản nợ đã xử lý và nguồn thu ngoài lãi có thể hỗ trợ kết quả kinh doanh. Trong khi đó, việc kiểm soát chi phí hoạt động, thể hiện qua tỷ lệ chi phí trên thu nhập (CIR), góp phần cải thiện hiệu quả vận hành. Tuy nhiên, CIR giảm không đồng nghĩa lợi nhuận chắc chắn tăng nếu thu nhập suy giảm hoặc chi phí dự phòng tăng mạnh.
Đối với nhà đầu tư, dự báo tăng trưởng lợi nhuận chỉ là một phần trong quá trình đánh giá ngân hàng. Cần xem xét đồng thời tăng trưởng tín dụng, NIM, chi phí dự phòng, tỷ lệ nợ xấu và khả năng bao phủ nợ xấu để xác định mức độ bền vững của lợi nhuận.
Trong bối cảnh lợi nhuận giữa các ngân hàng phân hóa, những ngân hàng duy trì được tăng trưởng thu nhập, kiểm soát chi phí vốn và có đủ nguồn lực dự phòng sẽ có điều kiện thuận lợi hơn để bảo vệ hiệu quả kinh doanh. Đây cũng là những chỉ số cần tiếp tục theo dõi khi các ngân hàng công bố báo cáo tài chính quý III và bước vào quý cuối năm 2026.