Thu nhập thấp vẫn tiết kiệm được: Học người xưa cách tích lũy
Nhiều người đi làm nhiều năm trời vẫn không có tiền tiết kiệm. Lý do là “thu nhập thấp thì... lấy gì để dành". Tuy nhiên, ngay trong những giai đoạn kinh tế khó khăn, người xưa vẫn dành dụm, làm nên tài sản.
Các dân tộc ở khắp nơi trên thế giới vẫn tích lũy được tài sản bằng những nguyên tắc rất đơn giản. Nhờ vậy, người có thu nhập thấp vẫn tiết kiệm được. Đến nay, nhiều phương pháp vẫn còn nguyên giá trị và hoàn toàn có thể áp dụng trong cuộc sống hiện đại.
Kakeibo: Ghi chép để hiểu dòng tiền
Hơn một thế kỷ trước, nữ nhà báo Motoko Hani của Nhật Bản đã xây dựng phương pháp quản lý tài chính Kakeibo, nghĩa là "sổ chi tiêu". Thay vì sử dụng các ứng dụng theo dõi tài chính, Kakeibo khuyến khích người dùng ghi chép thủ công từng khoản chi hằng ngày.
Cách thực hiện khá đơn giản. Mỗi tháng, người dùng chia sổ thành bốn nhóm gồm: nhu cầu thiết yếu, mục tiêu tài chính, sở thích cá nhân và các khoản phát sinh. Mọi khoản chi đều được ghi lại theo từng nhóm để dễ theo dõi.
Điểm mạnh của Kakeibo nằm ở việc buộc người sử dụng phải suy nghĩ trước mỗi lần chi tiêu. Khi phải ghi lại từng khoản tiền, người dùng sẽ dễ nhận ra những khoản chi chưa cần thiết và điều chỉnh kịp thời. Việc tổng kết cuối tháng cũng giúp phát hiện những "lỗ hổng" khiến tiền thất thoát.
Quy tắc 50 - 30 - 20: Phân chia thu nhập hợp lý
Nếu không muốn ghi chép chi tiết, người dùng có thể áp dụng quy tắc 50 - 30 - 20. Theo đó, khoảng 50% thu nhập dành cho các nhu cầu thiết yếu như ăn ở, đi lại và hóa đơn sinh hoạt. 30% dành cho các nhu cầu cá nhân. 20% còn lại dành cho tiết kiệm hoặc đầu tư.
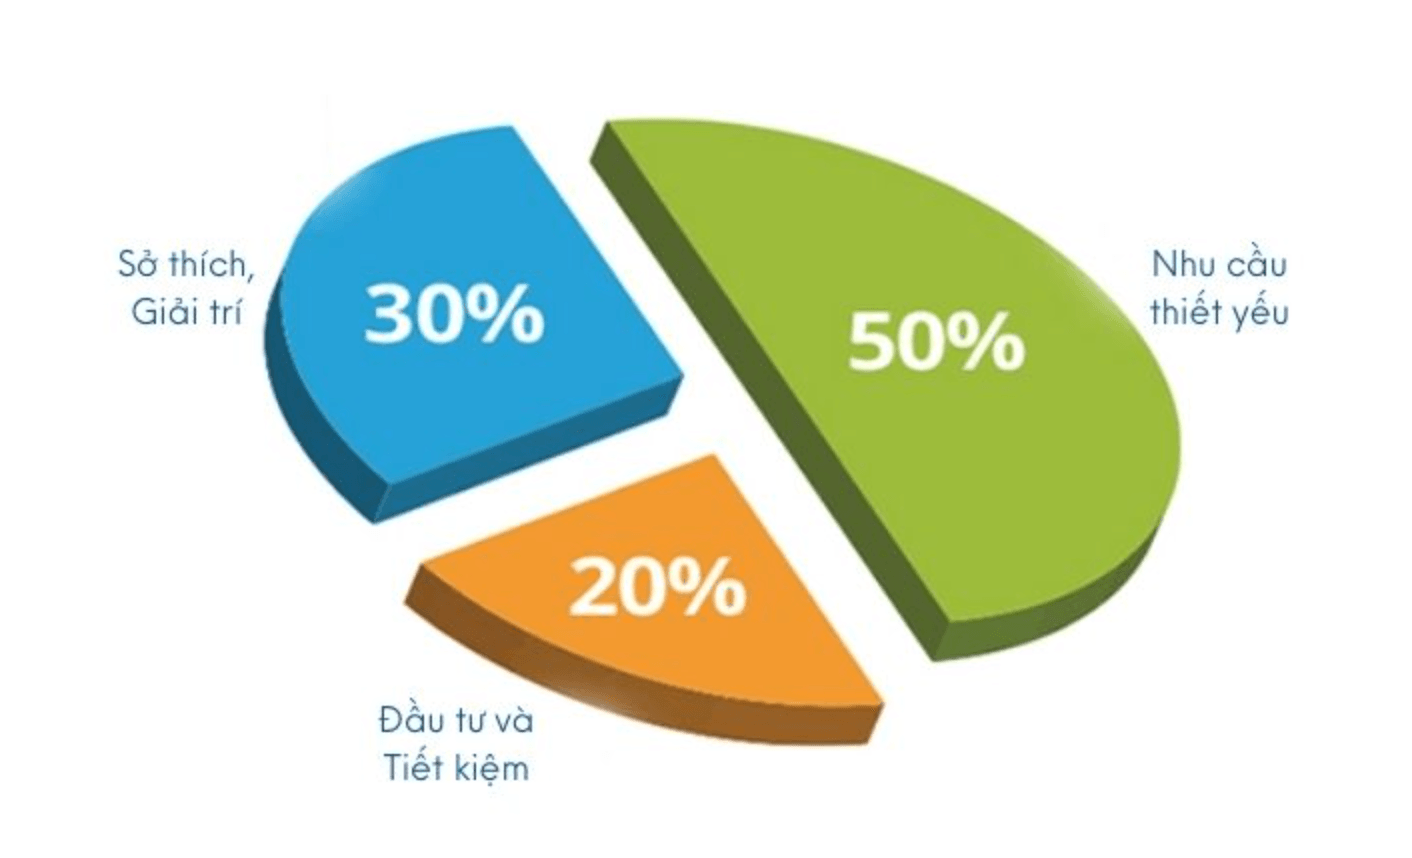
Với mức thu nhập 10 triệu đồng/tháng, cách phân bổ có thể là 5 triệu đồng cho sinh hoạt, 3 triệu đồng cho các nhu cầu cá nhân và 2 triệu đồng đưa vào quỹ tiết kiệm. Nếu duy trì đều đặn, sau một năm số tiền tích lũy đạt khoảng 24 triệu đồng và sau 5 năm là khoảng 120 triệu đồng.
Trong trường hợp thu nhập còn hạn chế, người dùng có thể linh hoạt điều chỉnh theo tỷ lệ 60 - 20 - 20 hoặc 65 - 15 - 20, miễn vẫn duy trì được một phần thu nhập cho tiết kiệm. Điều quan trọng là xác định rõ từng nhóm chi tiêu để tránh sử dụng vượt kế hoạch.
Quy tắc 80 - 20: Tiết kiệm trước, chi tiêu sau
Một nguyên tắc được nhiều chuyên gia tài chính khuyến khích là "Pay yourself first" (trả cho bản thân trước), còn gọi là quy tắc 80 - 20. Theo cách này, ngay khi nhận lương, bạn chuyển khoảng 20% thu nhập vào một tài khoản tiết kiệm riêng, sau đó mới sử dụng 80% còn lại cho các khoản chi tiêu hằng ngày.
Ưu điểm của phương pháp là hạn chế tình trạng "tiêu bao nhiêu cũng hết". Khi khoản tiền tiết kiệm được tách khỏi tài khoản chi tiêu, bạn sẽ ít có xu hướng sử dụng vào những nhu cầu không cần thiết. Với người có thu nhập thấp, không nhất thiết phải bắt đầu ở mức 20%. Chỉ cần dành 5 - 10% thu nhập trong giai đoạn đầu, sau đó tăng dần khi đã hình thành thói quen.
Bỏ ống heo: Thói quen nhỏ tạo nên khoản tích lũy lớn
Từ nhiều thế hệ trước, người Việt đã hình thành thói quen bỏ ống heo để để dành tiền. Cách làm rất đơn giản: chuẩn bị một chiếc heo đất hoặc hộp đựng tiền và đều đặn bỏ vào mỗi ngày hoặc mỗi tuần một khoản cố định. Số tiền có thể chỉ vài nghìn hoặc vài chục nghìn đồng, nhưng giá trị nằm ở sự duy trì đều đặn.
Phương pháp này tạo động lực vì người tiết kiệm có thể nhìn thấy khoản tiền tích lũy tăng lên từng ngày. Thay vì đặt mục tiêu quá lớn, việc chỉ cần "bỏ thêm một chút" giúp giảm áp lực và dễ duy trì hơn. Theo ví dụ trong bài, nếu dành 20.000 đồng mỗi ngày, sau một năm có thể tích lũy khoảng 7,2 triệu đồng.
Phương pháp phong bì: Kỷ luật trong từng khoản chi
Một cách quản lý tài chính khác là chia thu nhập thành nhiều "phong bì", mỗi phong bì dành cho một mục đích như ăn uống, đi lại, giải trí hoặc tiết kiệm. Khi số tiền trong một phong bì đã hết, người dùng sẽ không chi thêm cho hạng mục đó cho đến tháng sau.
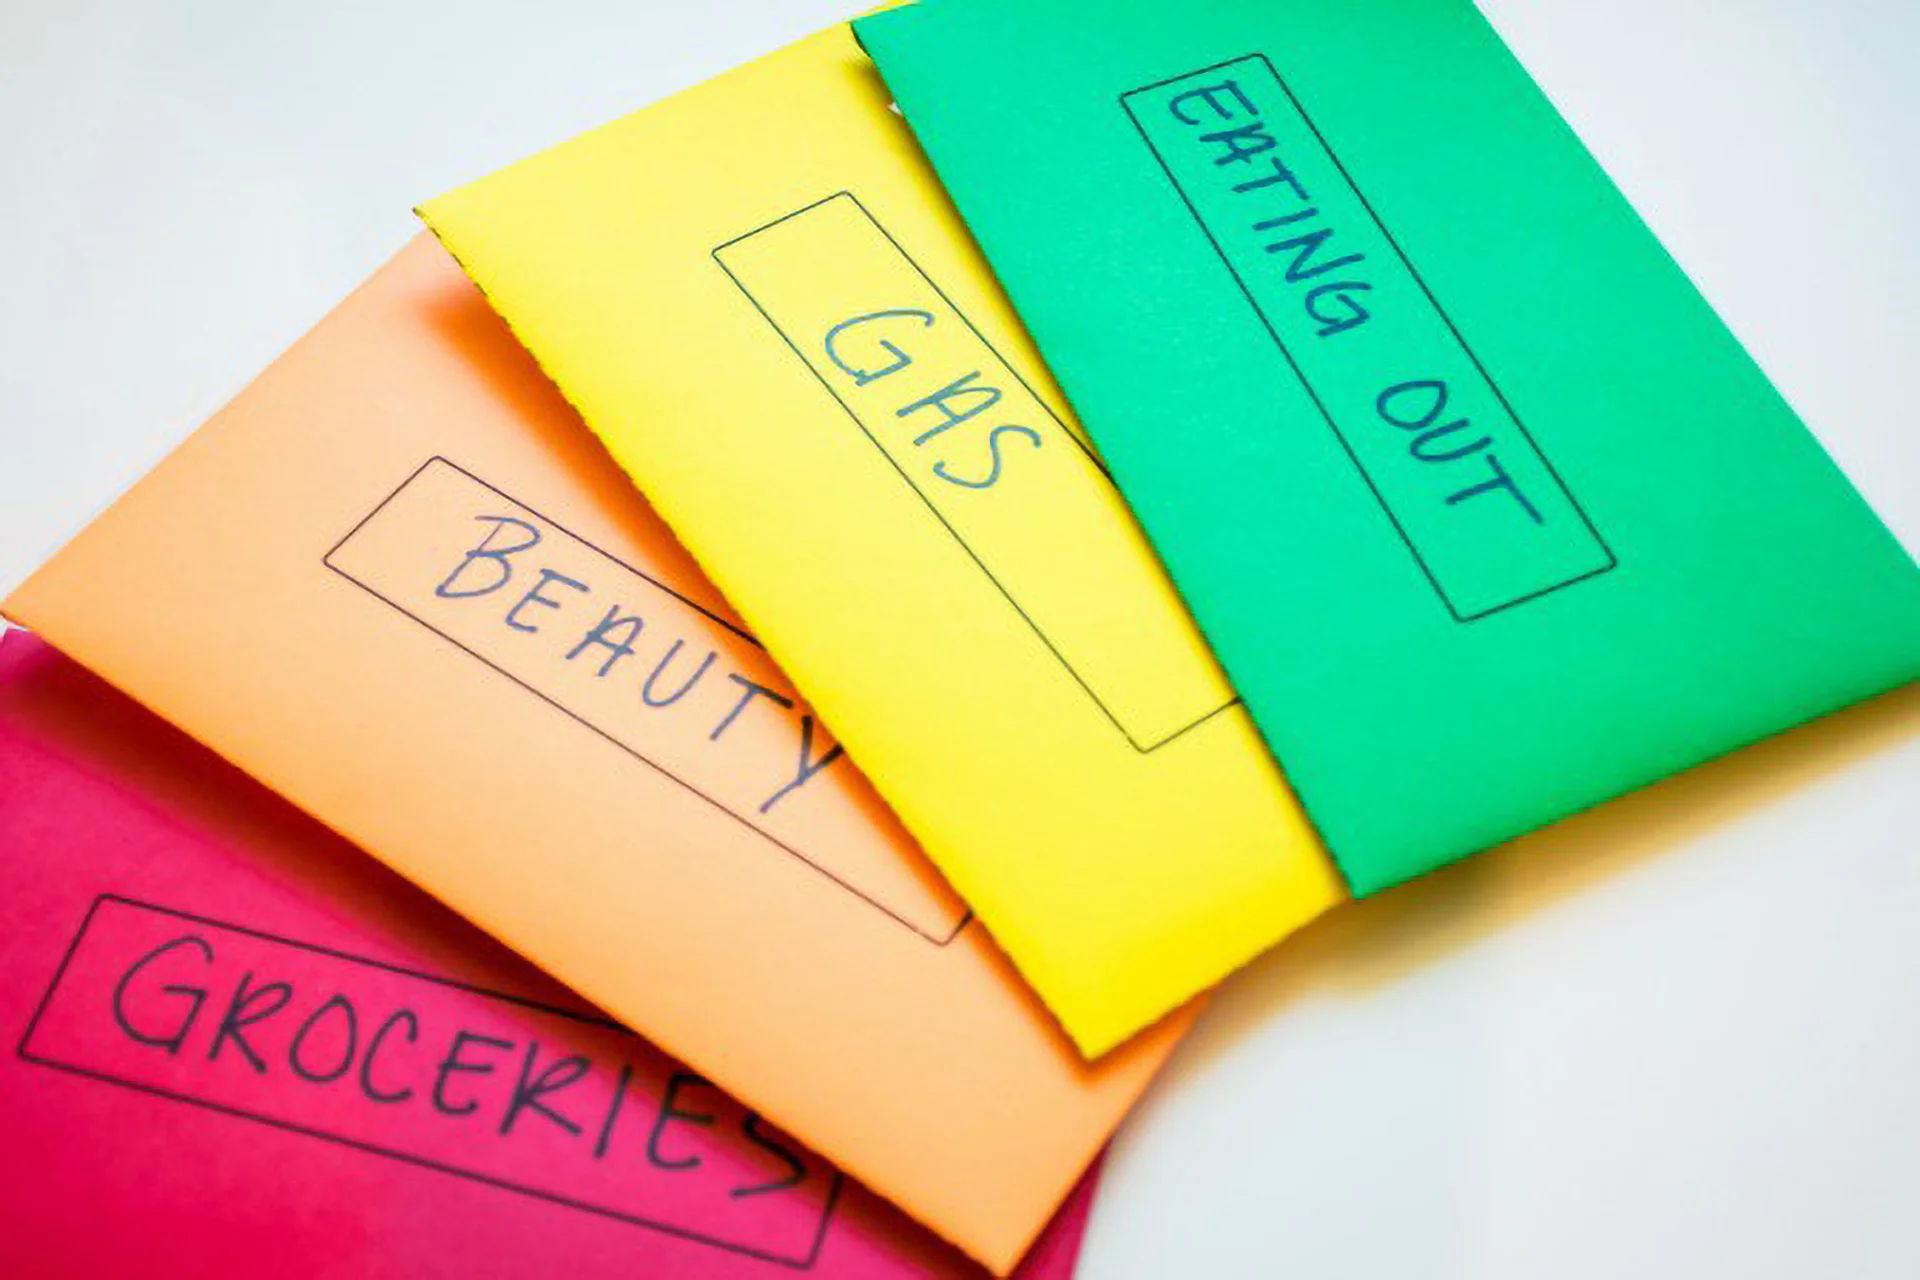
Nguyên tắc này giúp kiểm soát ngân sách rõ ràng và hạn chế chi tiêu theo cảm hứng. Hiện nay, thay vì sử dụng phong bì giấy, nhiều người áp dụng cách chia tiền vào các tài khoản hoặc "hũ" riêng trên ứng dụng ngân hàng để thuận tiện theo dõi.
Những bí quyết giúp người có thu nhập thấp vẫn tiết kiệm được
Ngoài việc quản lý chi tiêu theo các nguyên tắc trên, người có thu nhập thấp vẫn có thể tạo ra khoản tích lũy bằng cách thay đổi những thói quen nhỏ trong sinh hoạt hằng ngày. Điều quan trọng không phải là tiết kiệm thật nhiều ngay từ đầu, mà là duy trì đều đặn trong thời gian dài.
Một trong những cách đơn giản là mang cơm từ nhà thay vì thường xuyên ăn ngoài. Việc thay đổi thói quen này có thể giúp giảm đáng kể chi phí ăn uống mỗi tháng.
Bên cạnh đó, việc cắt giảm các khoản chi mang tính ngẫu hứng như cà phê, trà sữa hay mua sắm trực tuyến cũng giúp cải thiện khả năng tích lũy. Việc ghi chép chi tiêu theo phương pháp Kakeibo sẽ hỗ trợ người dùng nhận diện rõ những khoản tiền đang bị thất thoát mỗi ngày.
Tiết kiệm điện, nước và gas cũng là những cách giảm chi phí sinh hoạt mà không ảnh hưởng nhiều đến chất lượng cuộc sống. Tắt các thiết bị điện khi không sử dụng, dùng nước hợp lý, nấu ăn tại nhà hoặc chia sẻ chi phí thuê nhà, đi chung xe với đồng nghiệp đều là những giải pháp giúp giảm áp lực tài chính.
Nếu muốn đẩy nhanh quá trình tích lũy, người lao động có thể tìm thêm nguồn thu nhập phụ phù hợp với thời gian rảnh như làm freelance, bán đồ không còn sử dụng hoặc thực hiện các công việc bán thời gian. Khoản thu nhập này nên được tách riêng để hình thành quỹ tiết kiệm thay vì đưa vào chi tiêu thường xuyên.
Điều quan trọng nhất là bắt đầu
Người xưa không có ứng dụng quản lý tài chính hay những công cụ hiện đại nhưng vẫn tích lũy được tài sản nhờ sự kỷ luật và kiên trì. Giá trị của việc tiết kiệm không nằm ở số tiền ban đầu mà ở khả năng duy trì thói quen trong thời gian dài. Dù lựa chọn Kakeibo, quy tắc 50 - 30 - 20, phương pháp phong bì hay đơn giản là bỏ ống heo, mỗi khoản tiền nhỏ được dành dụm hôm nay đều có thể trở thành nền tảng tài chính vững chắc cho tương lai.
Những câu hỏi thường gặp
Thu nhập thấp có tiết kiệm được không?
Có. Điều quan trọng không phải bắt đầu bằng số tiền lớn mà là duy trì thói quen. Theo bài viết, ngay cả khi chỉ dành khoảng 200.000 đồng mỗi tháng, sau nhiều năm người tiết kiệm vẫn có thể tạo ra một khoản dự phòng đáng kể.
Vì sao nhiều người tiết kiệm mãi không thành công?
Nguyên nhân phổ biến là không có kế hoạch chi tiêu rõ ràng, để tiền chung với tài khoản sử dụng hằng ngày hoặc chưa xác định mục tiêu tài chính cụ thể. Việc áp dụng Kakeibo, quy tắc 50 - 30 - 20 hoặc chuyển tiền tiết kiệm ngay sau khi nhận lương có thể giúp cải thiện tình trạng này.
Nên gửi tiết kiệm hay mua vàng?
Bài viết cho rằng điều này phụ thuộc vào mục tiêu của từng người. Nếu ưu tiên tính thanh khoản và cần sử dụng khi có việc đột xuất, gửi tiết kiệm là lựa chọn phù hợp. Trong trường hợp muốn đa dạng hóa tài sản, có thể kết hợp cả hai hình thức theo tỷ lệ phù hợp.
Bao lâu sẽ thấy kết quả?
Sau khoảng 1 - 2 tháng ghi chép chi tiêu, người dùng có thể nhận ra những khoản chi chưa hợp lý. Từ 3 - 6 tháng, thói quen bắt đầu hình thành và sau khoảng một năm sẽ thấy rõ hiệu quả tích lũy.