Tăng tín dụng khủng cho nhà ở xã hội: Tiền chờ dự án, dự án chờ cơ chế
Dù quy mô gói tín dụng ưu đãi cho nhà ở xã hội (NƠXH) đã được nâng lên mức 145.000 tỉ đồng với sự tham gia của 9 ngân hàng, nhưng tốc độ giải ngân vẫn chưa thoát khỏi tình trạng 'nhỏ giọt'. Tại phiên họp thường kỳ (13/01/2026), Thủ tướng Chính phủ đã chỉ đạo quyết liệt để nắn dòng vốn chảy vào đúng vị trí.
Khi ngân hàng "thừa tiền" nhưng khó cho vay
Số liệu từ Ngân hàng Nhà nước (NHNN) cho thấy doanh số giải ngân tín dụng hỗ trợ mua nhà ở xã hội mới chỉ đạt khoảng 4,3%, tương đương hơn 6.200 tỉ đồng (tính đến 30/11/205). Đây là một con số khiêm tốn nếu đặt cạnh mục tiêu đầy tham vọng của Đề án "1 triệu căn hộ nhà ở xã hội" và nhu cầu bức thiết của người lao động.
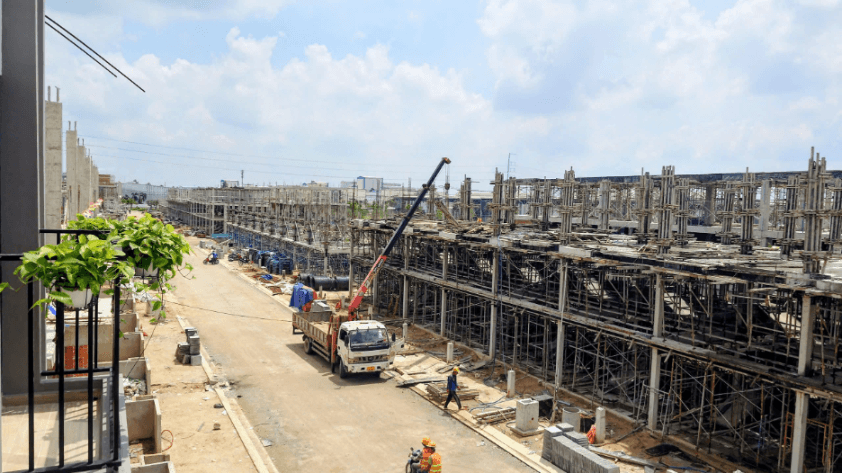
Đáng chú ý, danh sách các ngân hàng tham gia đã mở rộng lên con số 9, bao gồm nhóm ông lớn Big 4 (Agribank, Vietcombank, BIDV, ViettinBank) với mức vốn cam kết 30.000 tỷ đồng/mỗi đơn vị và nhóm tư nhân như Techcombank, VPBank, MB, TPBank và HDbank là 5.000 tỷ đồng/mỗi đơn vị .
Xem thêm:Mỗi bất động sản có ‘căn cước công dân' riêng: Sẽ bớt dần những tin…truyền miệng
Các ngân hàng này thậm chí được hưởng cơ chế đặc thù: dư nợ cho vay NƠXH không tính vào hạn mức (room) tăng trưởng tín dụng.
Thế nhưng, thực tế cho thấy, việc sở hữu nguồn vốn dồi dào và chính sách thông thoáng về tín dụng vẫn chưa đủ để kích hoạt dòng tiền chảy mạnh vào các dự án.
‘Nút thắt cổ chai’ từ phía cung
Phân tích về điểm nghẽn này, giới chuyên gia nhận định nguyên nhân cốt lõi không nằm ở phía ngân hàng mà ở khâu chuẩn bị dự án. Dù cả nước đã có gần 700 dự án đang triển khai, nhưng số lượng dự án đủ điều kiện pháp lý để ngân hàng có thể "xuống tiền" lại rất hạn chế.
Về độ trễ của pháp lý: Phải mất từ 2-3 năm để một dự án NƠXH hoàn thiện thủ tục từ chấp thuận chủ trương đầu tư đến giấy phép xây dựng. Nhiều dự án dù đã khởi công trong năm 2025 nhưng vẫn chưa đủ điều kiện để giải ngân do vướng mắc về tài sản đảm bảo hoặc xác nhận đối tượng thụ hưởng.
Quỹ đất và quy hoạch: Tại các đô thị lớn như Hà Nội và TP.HCM, quỹ đất sạch dành cho NƠXH vẫn là bài toán chưa có lời giải dứt điểm, khiến nguồn cung mới nhỏ lẻ, không tương xứng với quy mô của gói tín dụng.
Lãi suất giảm nhưng nỗi lo vẫn còn
Một rào cản khác khiến người mua nhà còn e dè chính là thời gian ưu đãi. Hiện nay, lãi suất cho vay người mua nhà đã giảm xuống mức 5,9% - 6,5%/năm, nhưng thời gian ưu đãi thường chỉ kéo dài 5 năm.
Xem thêm TP.HCM khơi thông nguồn cung: Thêm 42 dự án nhà ở thương mại trên đất nông nghiệp
Nhiều khách hàng lo ngại sau khi hết thời gian ưu đãi, lãi suất sẽ được thả nổi theo thị trường, tạo áp lực tài chính quá lớn cho những người có thu nhập thấp. "Mua nhà là chuyện của 15 - 20 năm, nhưng chỉ được ưu đãi 5 năm đầu thì chúng tôi vẫn thấy bất an", anh Minh, một công nhân tại khu công nghiệp ở Bình Dương chia sẻ.
Giải pháp đồng bộ và kỳ vọng năm 2026
Để khai thông dòng vốn 145.000 tỷ đồng, cần sự phối hợp chặt chẽ giữa các bộ ngành, địa phương và doanh nghiệp. Các địa phương phải quyết liệt công bố danh mục dự án đủ điều kiện vay vốn ngay từ khâu quy hoạch, giúp ngân hàng tiếp cận sớm. NHNN nghiên cứu đề xuất kéo dài thời gian ưu đãi lãi suất trên 10 năm nhằm củng cố niềm tin cho người vay.
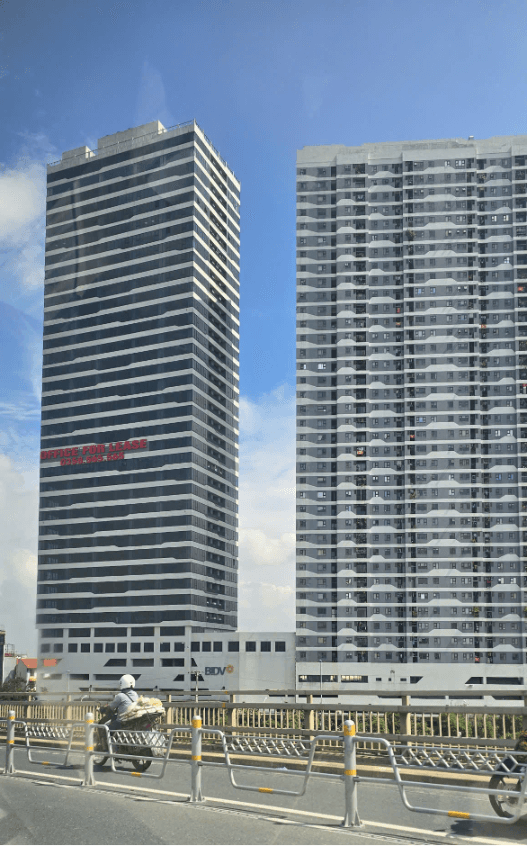
Tại phiên họp ngày 13/01/2026, Thủ tướng giao NHNN nghiên cứu các chính sách, giải pháp hiệu quả về tín dụng theo chỉ đạo tại Công điện số 190 ngày 7/10/2025. Cơ quan này phải điều hành chính sách tiền tệ chủ động, linh hoạt, kiểm soát chặt chẽ tín dụng bất động sản để tránh đầu cơ, hướng dòng vốn vào các dự án nhà ở xã hội và sản xuất kinh doanh, phục vụ mục tiêu tăng trưởng hai con số. Đồng thời, NHNN cũng được yêu cầu chỉ đạo các ngân hàng thương mại tiết giảm chi phí, tăng cường chuyển đổi số nhằm giảm lãi suất cho vay nhà ở xã hội, thúc đẩy thị trường bất động sản phát triển lành mạnh, ổn định, bền vững.
Năm 2026 được kỳ vọng là "điểm rơi" của thị trường khi các bộ Luật mới đi vào thực tế và các dự án khởi công từ giai đoạn 2024-2025 bắt đầu vào giai đoạn giải ngân mạnh. Tuy nhiên, nếu không giải quyết được bài toán phối hợp liên ngành, gói 145.000 tỉ đồng có nguy cơ vẫn chỉ dừng lại ở những con số cam kết trên giấy.