Quyết định 1809: Lực đẩy tín dụng cho nông nghiệp, phát triển nông thôn
Quyết định 1809/QĐ-TTg vừa ban hành còn phác thảo một lộ trình khơi thông nguồn lực mạnh mẽ cho khu vực kinh tế cơ sở. Đối với lĩnh vực nông nghiệp và phát triển nông thôn, đây được xem là bước ngoặt thể chế, định hình lại cách dòng vốn chảy vào các chuỗi liên kết và mô hình kinh tế xanh, đồng thời mở ra không gian tăng trưởng bền vững cho các định chế tài chính bám rễ tại địa phương.
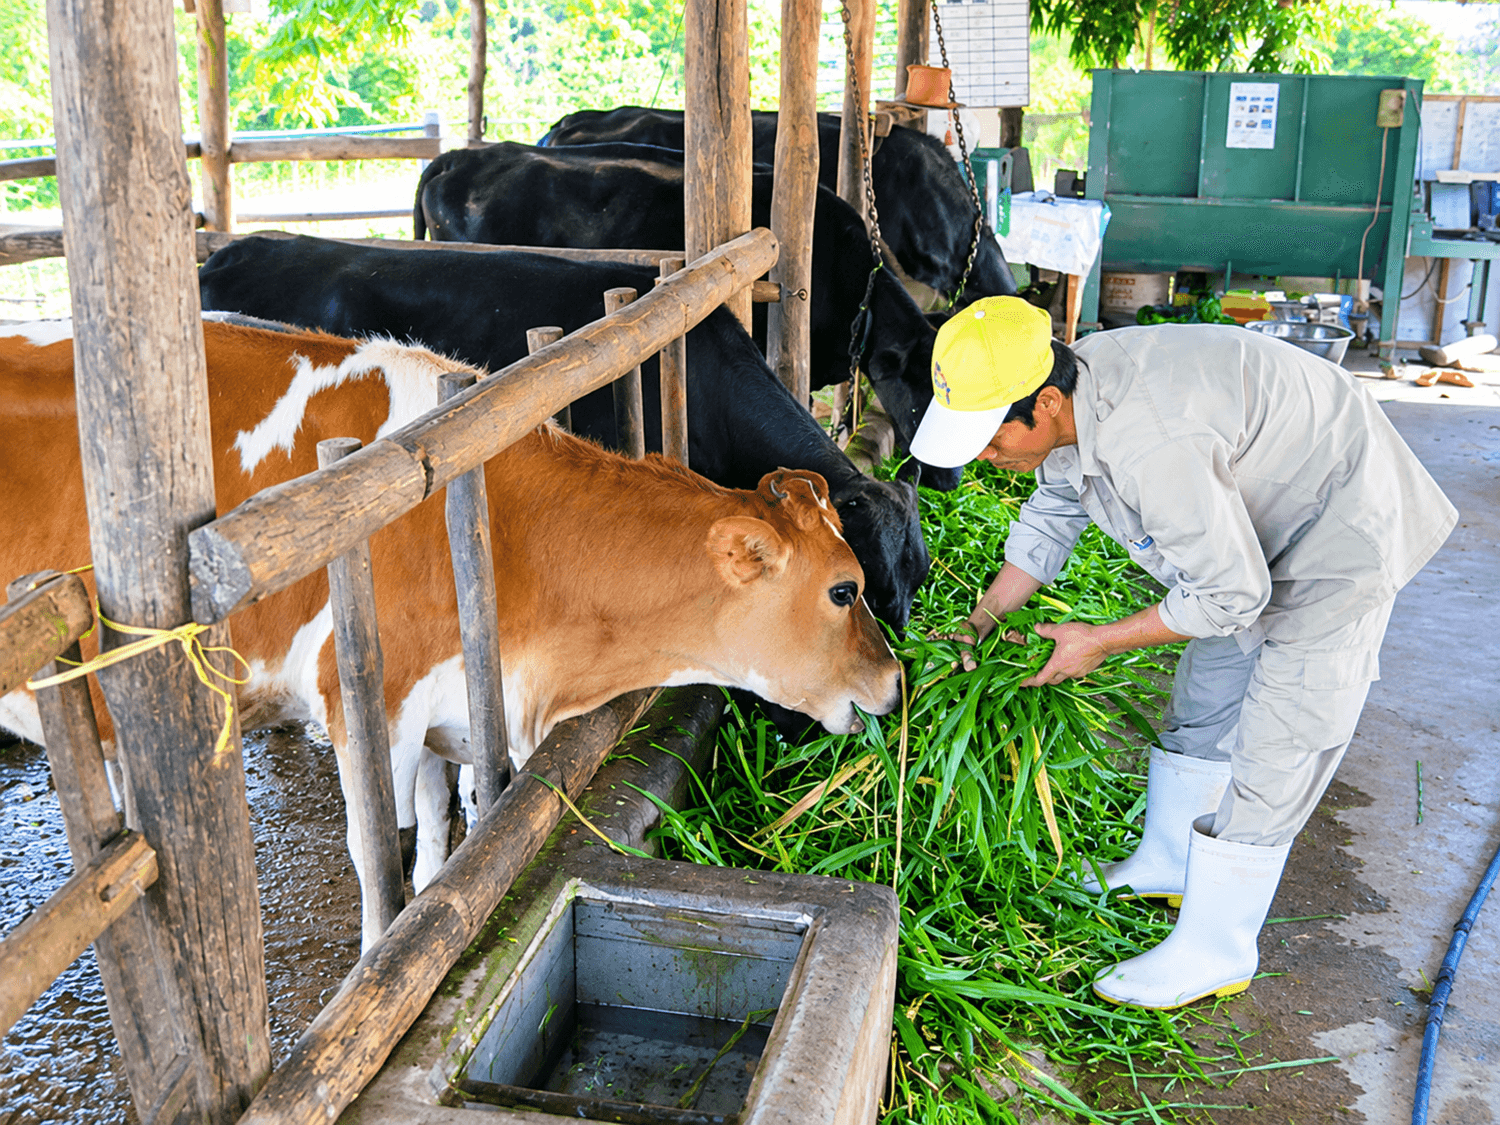
Quyết định 1809 mở lối dòng vốn xanh, phát triển chuỗi liên kết
Nút thắt lớn nhất của dòng vốn nông thôn nhiều năm qua không nằm ở yếu tố thiếu hụt thanh khoản của các ngân hàng, mà nằm ở rào cản pháp lý khi định giá tài sản và xác định mô hình.
Quyết định 1809 đã trực tiếp hóa giải điểm nghẽn này bằng việc yêu cầu sớm ban hành hướng dẫn xác định dự án, phương án sản xuất kinh doanh nông nghiệp hữu cơ, kinh tế tuần hoàn theo Nghị định số 156/2025/NĐ-CP. Động thái này tạo cơ sở pháp lý vững chắc, cho phép các tổ chức tín dụng tự tin thiết kế các gói tài trợ chuyên biệt cho nông nghiệp bền vững.
Bên cạnh đó, một sự thay đổi mang tính cấu trúc là định hướng tháo gỡ vướng mắc về việc nhận thế chấp bằng quyền sử dụng đất đối với các tổ chức không phải là tổ chức tín dụng thông qua việc sửa đổi Luật Đất đai. Khi tư liệu sản xuất cốt lõi là đất đai được khơi thông giá trị thế chấp đa kênh, người nông dân và các hợp tác xã sẽ có thêm nhiều cơ hội huy động vốn.
Tuy nhiên, sự chuyển trục đáng chú ý nhất là việc nắn dòng tín dụng từ chủ yếu căn cứ trên tài sản thế chấp sang tài trợ nhắm đến dòng tiền. Đề án chỉ đạo các ngân hàng tập trung cải tiến quy định nội bộ để cho vay dựa trên phương án sản xuất kinh doanh, cho vay theo chuỗi giá trị, chuỗi cung ứng và tính khả thi của dòng tiền thực tế. Việc kết hợp hoàn thiện cơ chế bao thanh toán sẽ giúp các doanh nghiệp, đại lý vật tư và hộ nông dân trong chuỗi liên kết nông sản cải thiện thanh khoản mà không bị phụ thuộc quá mức vào tài sản đảm bảo truyền thống.
Những chủ trương này sẽ tạo ra những yếu tố nền tảng, không chỉ thúc đẩy kinh tế thực mà còn mở ra những yếu tố mang tính dài hạn cho các phương án truyền thông, thông tin về sự đổi thay của diện mạo nông thôn mới trong giai đoạn 2026 - 2030.
Thêm cơ hội mở thị phần khu vực nông thôn
Khi hành lang pháp lý đã mở, cuộc đua giành thị phần tín dụng tại khu vực nông nghiệp, nông thôn sẽ là sân chơi bứt phá của những định chế tài chính có chiến lược thâm nhập sâu và nền tảng dữ liệu tốt.
Đầu tiên phải kể đến sự gia tăng vị thế của Ngân hàng Hợp tác xã (Co-opBank) và hệ thống Quỹ Tín dụng Nhân dân (QTDND). Đây là nhóm được hưởng lợi trực tiếp từ định hướng chính sách khi Đề án yêu cầu xây dựng các biện pháp thu hút, mở rộng thành viên (người dân, hợp tác xã, doanh nghiệp nhỏ) cư trú trên địa bàn hoạt động của quỹ nhằm tăng khả năng tiếp cận vốn. Cùng với nguồn lực ngân sách được bố trí để tăng vốn điều lệ và Đề án cơ cấu lại tổng thể giai đoạn 2026 - 2030, nhóm này đang được định vị trở thành nguồn lực tài chính bám rễ sâu nhất vào từng xã, ấp.
Tiếp đến là vai trò dẫn dắt của nhóm Ngân hàng Thương mại Nhà nước (Agribank, BIDV, VietinBank, Vietcombank). Việc được ưu tiên xử lý tăng vốn điều lệ từ nhiều nguồn (lợi nhuận sau thuế, ngân sách nhà nước...) giúp các "ông lớn" này, đặc biệt là Agribank, củng cố vị thế chủ đạo. Với mạng lưới chi nhánh khổng lồ, họ sẽ là lực lượng chủ công trong việc giải ngân các dự án nông nghiệp quy mô lớn và tài trợ chuỗi cung ứng xuất khẩu.
Bức tranh tín dụng nông thôn cũng sẽ chứng kiến sự chuyển động của các Ngân hàng TMCP tư nhân có thế mạnh bán lẻ. Thay vì thường phụ thuộc chuyện thế chấp sổ đỏ như lâu nay, các ngân hàng này có thể tận dụng định hướng thu thập, mở rộng dữ liệu phi truyền thống, như dữ liệu viễn thông, bảo hiểm xã hội, hóa đơn điện nước để đưa vào mô hình chấm điểm tín dụng tự động. Kết hợp với việc mở rộng mạng lưới chấp nhận thanh toán, mã QR đến các vùng sâu, vùng xa, nhóm ngân hàng tư nhân nhạy bén với công nghệ có thể dễ dàng cấp các khoản tín chấp vi mô, tài trợ trực tiếp cho các hộ kinh doanh và nông dân nằm trong chuỗi sinh thái nông nghiệp mà họ đang quản lý dòng tiền.