
Chính sách
Doanh nghiệp gỗ 'dài cổ' đợi hoàn thuế
Những vướng mắc về chính sách thuế giá trị gia tăng, thủ tục nhập khẩu và xác định nguồn gốc gỗ đang ảnh hưởng đến hoạt động sản xuất, kinh doanh của các doanh nghiệp gỗ.
Nộp thuế rồi nhưng hàng chục tỉ đồng chưa được hoàn
Sáng 14/10, Hội Mỹ nghệ và Chế biến Gỗ TP.HCM (HAWA) phối hợp với Hiệp hội Doanh nghiệp nhỏ và vừa TP.HCM tổ chức hội thảo về thuế giá trị gia tăng (GTGT) đối với gỗ nguyên liệu và gỗ sơ chế.
Hội thảo nhằm trao đổi những vướng mắc trong thực tiễn và tìm giải pháp tháo gỡ cho doanh nghiệp gỗ.
Một trong những vấn đề được nhiều doanh nghiệp phản ánh là tình trạng đã nộp thuế GTGT ở khâu nhập khẩu nhưng khi thực hiện thủ tục hoàn thuế lại gặp vướng mắc do cách xác định đối tượng chịu thuế giữa các cơ quan chưa thống nhất.
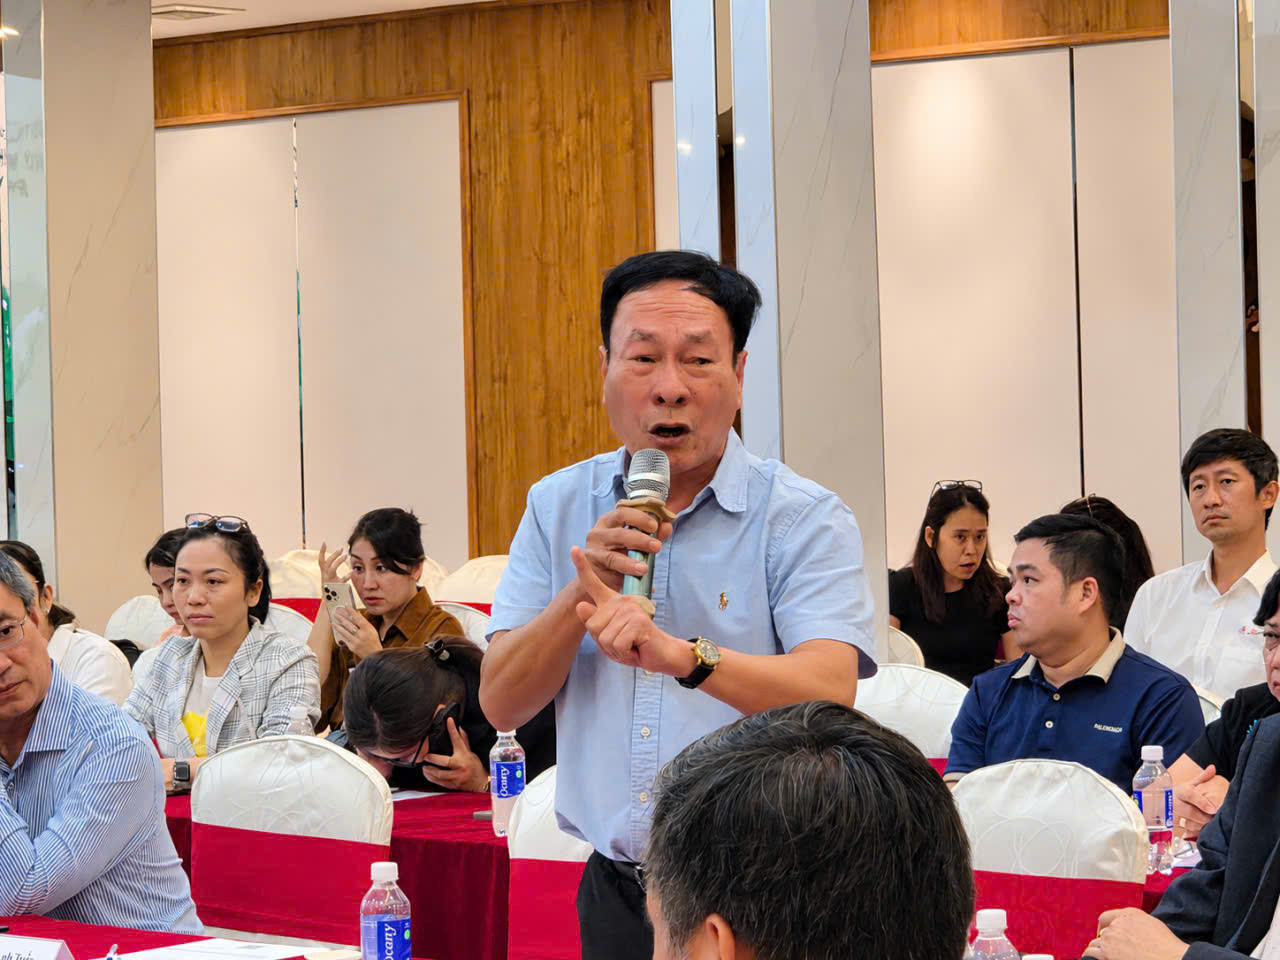
Ông Nguyễn Liêm, nguyên Chủ tịch Hiệp hội Chế biến gỗ Bình Dương, Chủ tịch HĐQT Công ty CP Lâm Việt, cho biết trước đây việc nộp và hoàn thuế GTGT đối với gỗ nguyên liệu diễn ra tương đối thuận lợi. Tuy nhiên, khi các quy định mới được áp dụng, doanh nghiệp bắt đầu gặp khó khăn do cách hiểu và thực hiện chính sách giữa cơ quan Thuế và Hải quan có sự khác biệt.
Theo ông Liêm, có trường hợp doanh nghiệp nhập khẩu gỗ nguyên liệu phải nộp thuế GTGT 8% tại cơ quan Hải quan. Dù vậy, khi làm thủ tục hoàn thuế, cơ quan Thuế lại xác định hàng hóa thuộc đối tượng không chịu thuế, dẫn đến khoản thuế đã nộp chưa được xử lý.
“Chỉ trong mấy tháng qua, riêng công ty chúng tôi đã có hơn 30 tỉ đồng tiền thuế GTGT chưa được hoàn. Nếu tính cả cộng đồng doanh nghiệp chế biến gỗ tại TP.HCM và khu vực Bình Dương trước đây, số vốn bị tồn đọng có thể còn lớn hơn rất nhiều”, ông Liêm cho biết.
Khoản tiền chưa được hoàn tạo thêm áp lực về vốn lưu động khi doanh nghiệp vẫn phải thanh toán tiền nguyên liệu, chi phí sản xuất và duy trì tiến độ các đơn hàng xuất khẩu.
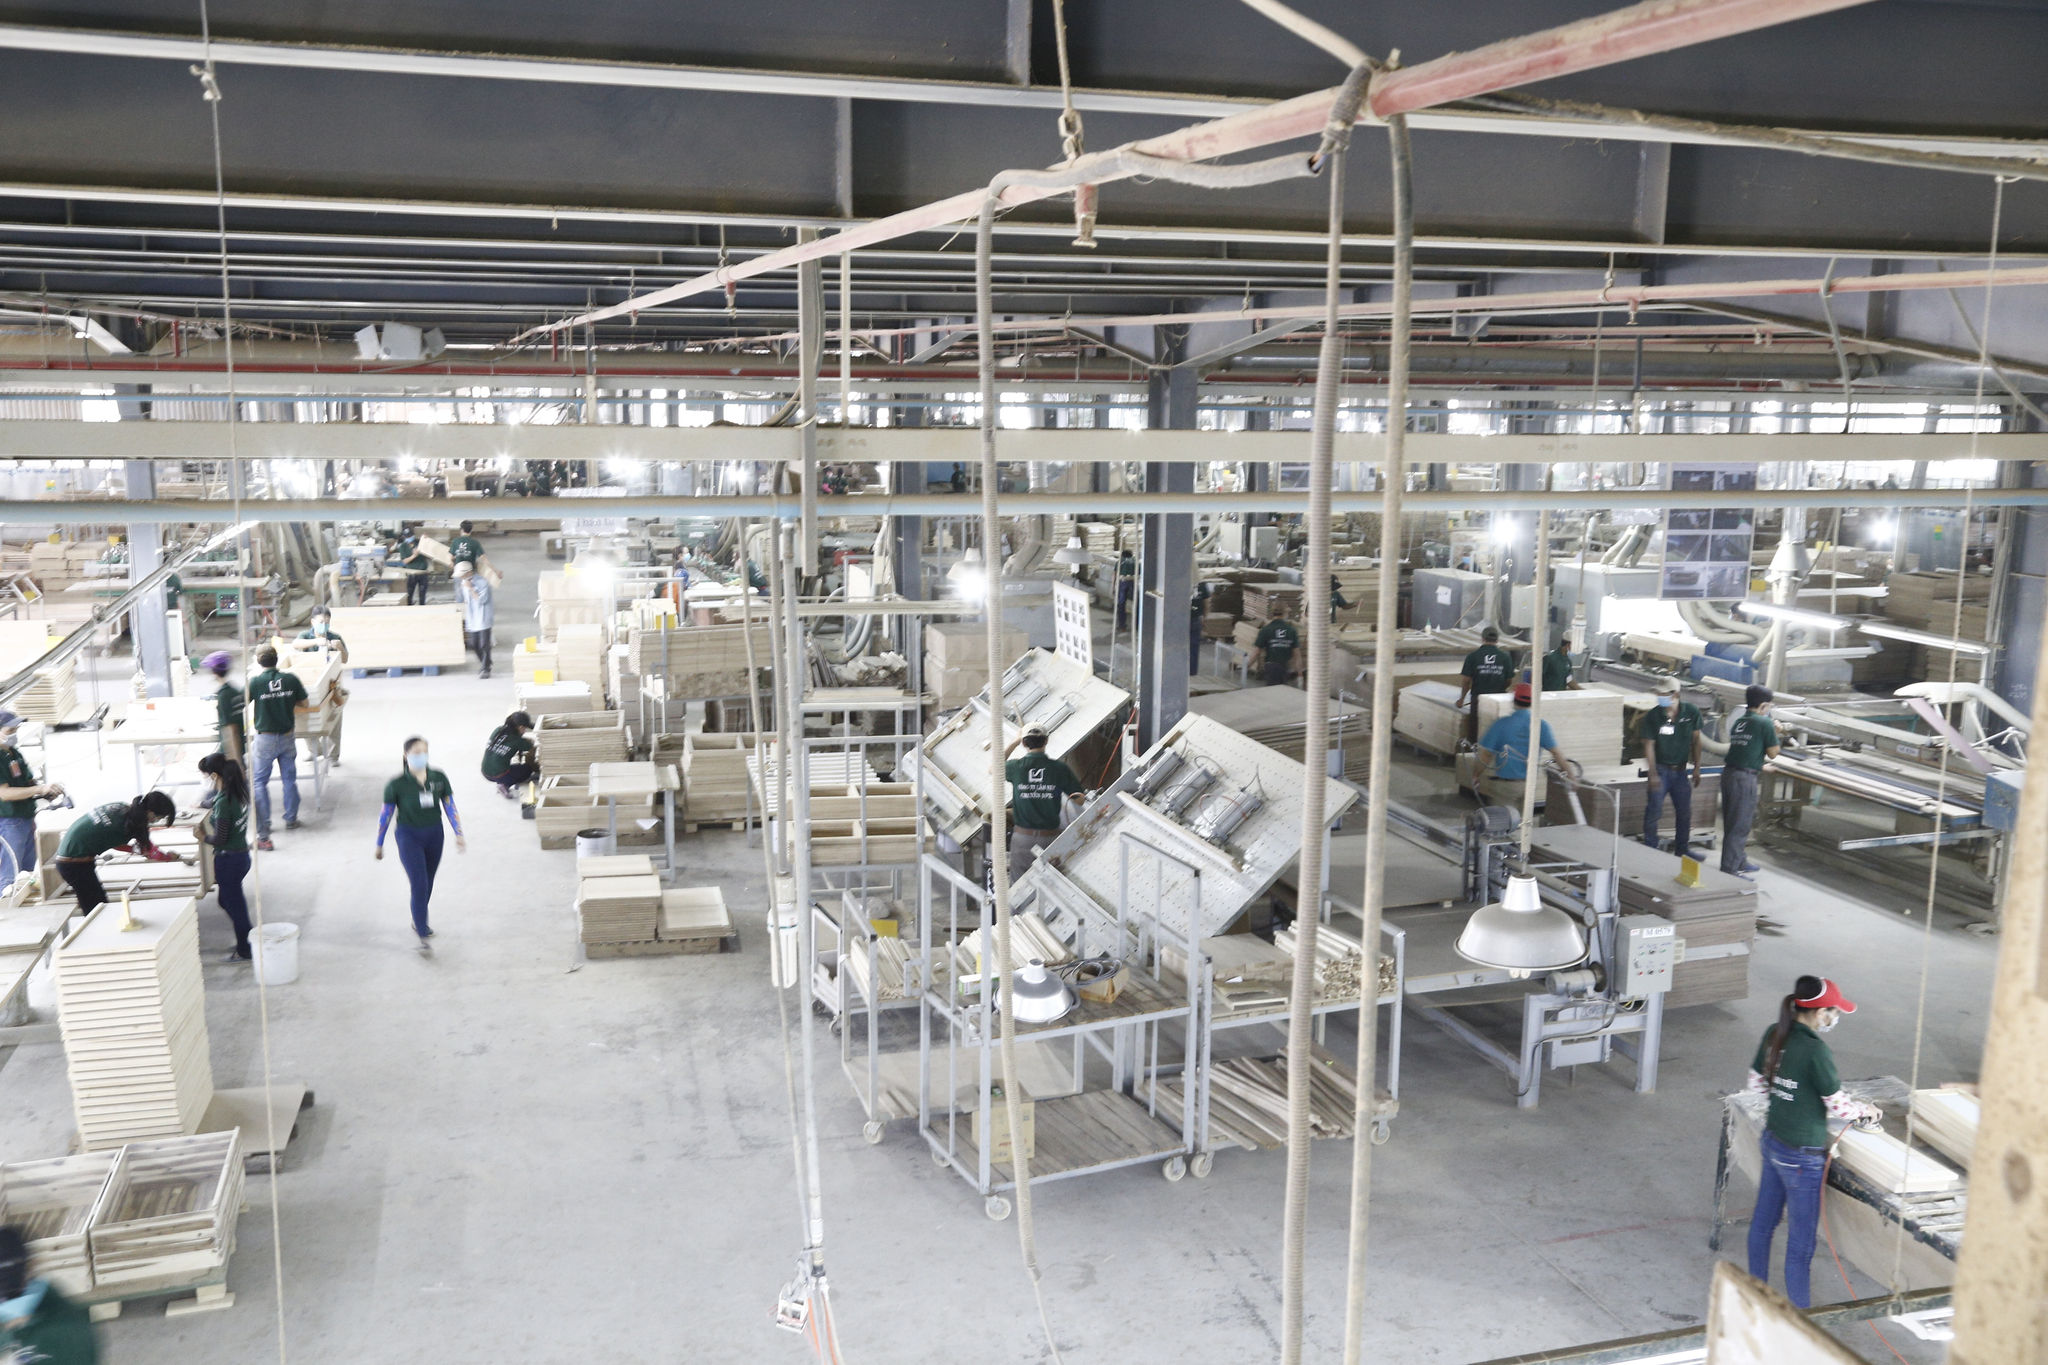
Trường hợp Công ty CP Lâm Việt cũng được Hiệp hội Gỗ và Lâm sản Việt Nam nêu trong văn bản kiến nghị gửi Bộ Tài chính. Theo đó, ngày 15/8/2026, doanh nghiệp mở 3 tờ khai nhập khẩu theo diện không chịu thuế nhưng chưa được thông quan do hồ sơ chứng minh nguồn gốc gỗ rừng trồng chưa được chấp nhận. Để giải phóng hàng, doanh nghiệp phải điều chỉnh khai báo, nộp thuế và phát sinh xử phạt.
Từ thực tế này, Hiệp hội Gỗ và Lâm sản Việt Nam kiến nghị cơ quan quản lý quy định rõ bộ chứng từ, thẩm quyền xác nhận và phương thức kiểm tra nguồn gốc gỗ nhập khẩu; đồng thời xem xét các phương thức xác minh hoặc chứng từ thay thế phù hợp, thay vì áp dụng yêu cầu hợp pháp hóa lãnh sự như một điều kiện bắt buộc chung.
Doanh nghiệp gỗ có chứng nhận nguồn gốc vẫn phải chờ thông quan
Bên cạnh khoản thuế chưa được hoàn, các doanh nghiệp gỗ còn gặp khó khăn trong việc chứng minh nguồn gốc nguyên liệu nhập khẩu.
Cụ thể, nhiều nhà cung cấp nước ngoài đã cung cấp hồ sơ chứng minh gỗ có nguồn gốc từ rừng trồng, được cơ quan lâm nghiệp địa phương xác nhận, thậm chí có chứng nhận FSC. Tuy nhiên, doanh nghiệp vẫn được yêu cầu bổ sung, xác thực chứng từ, trong đó có thủ tục hợp pháp hóa lãnh sự.
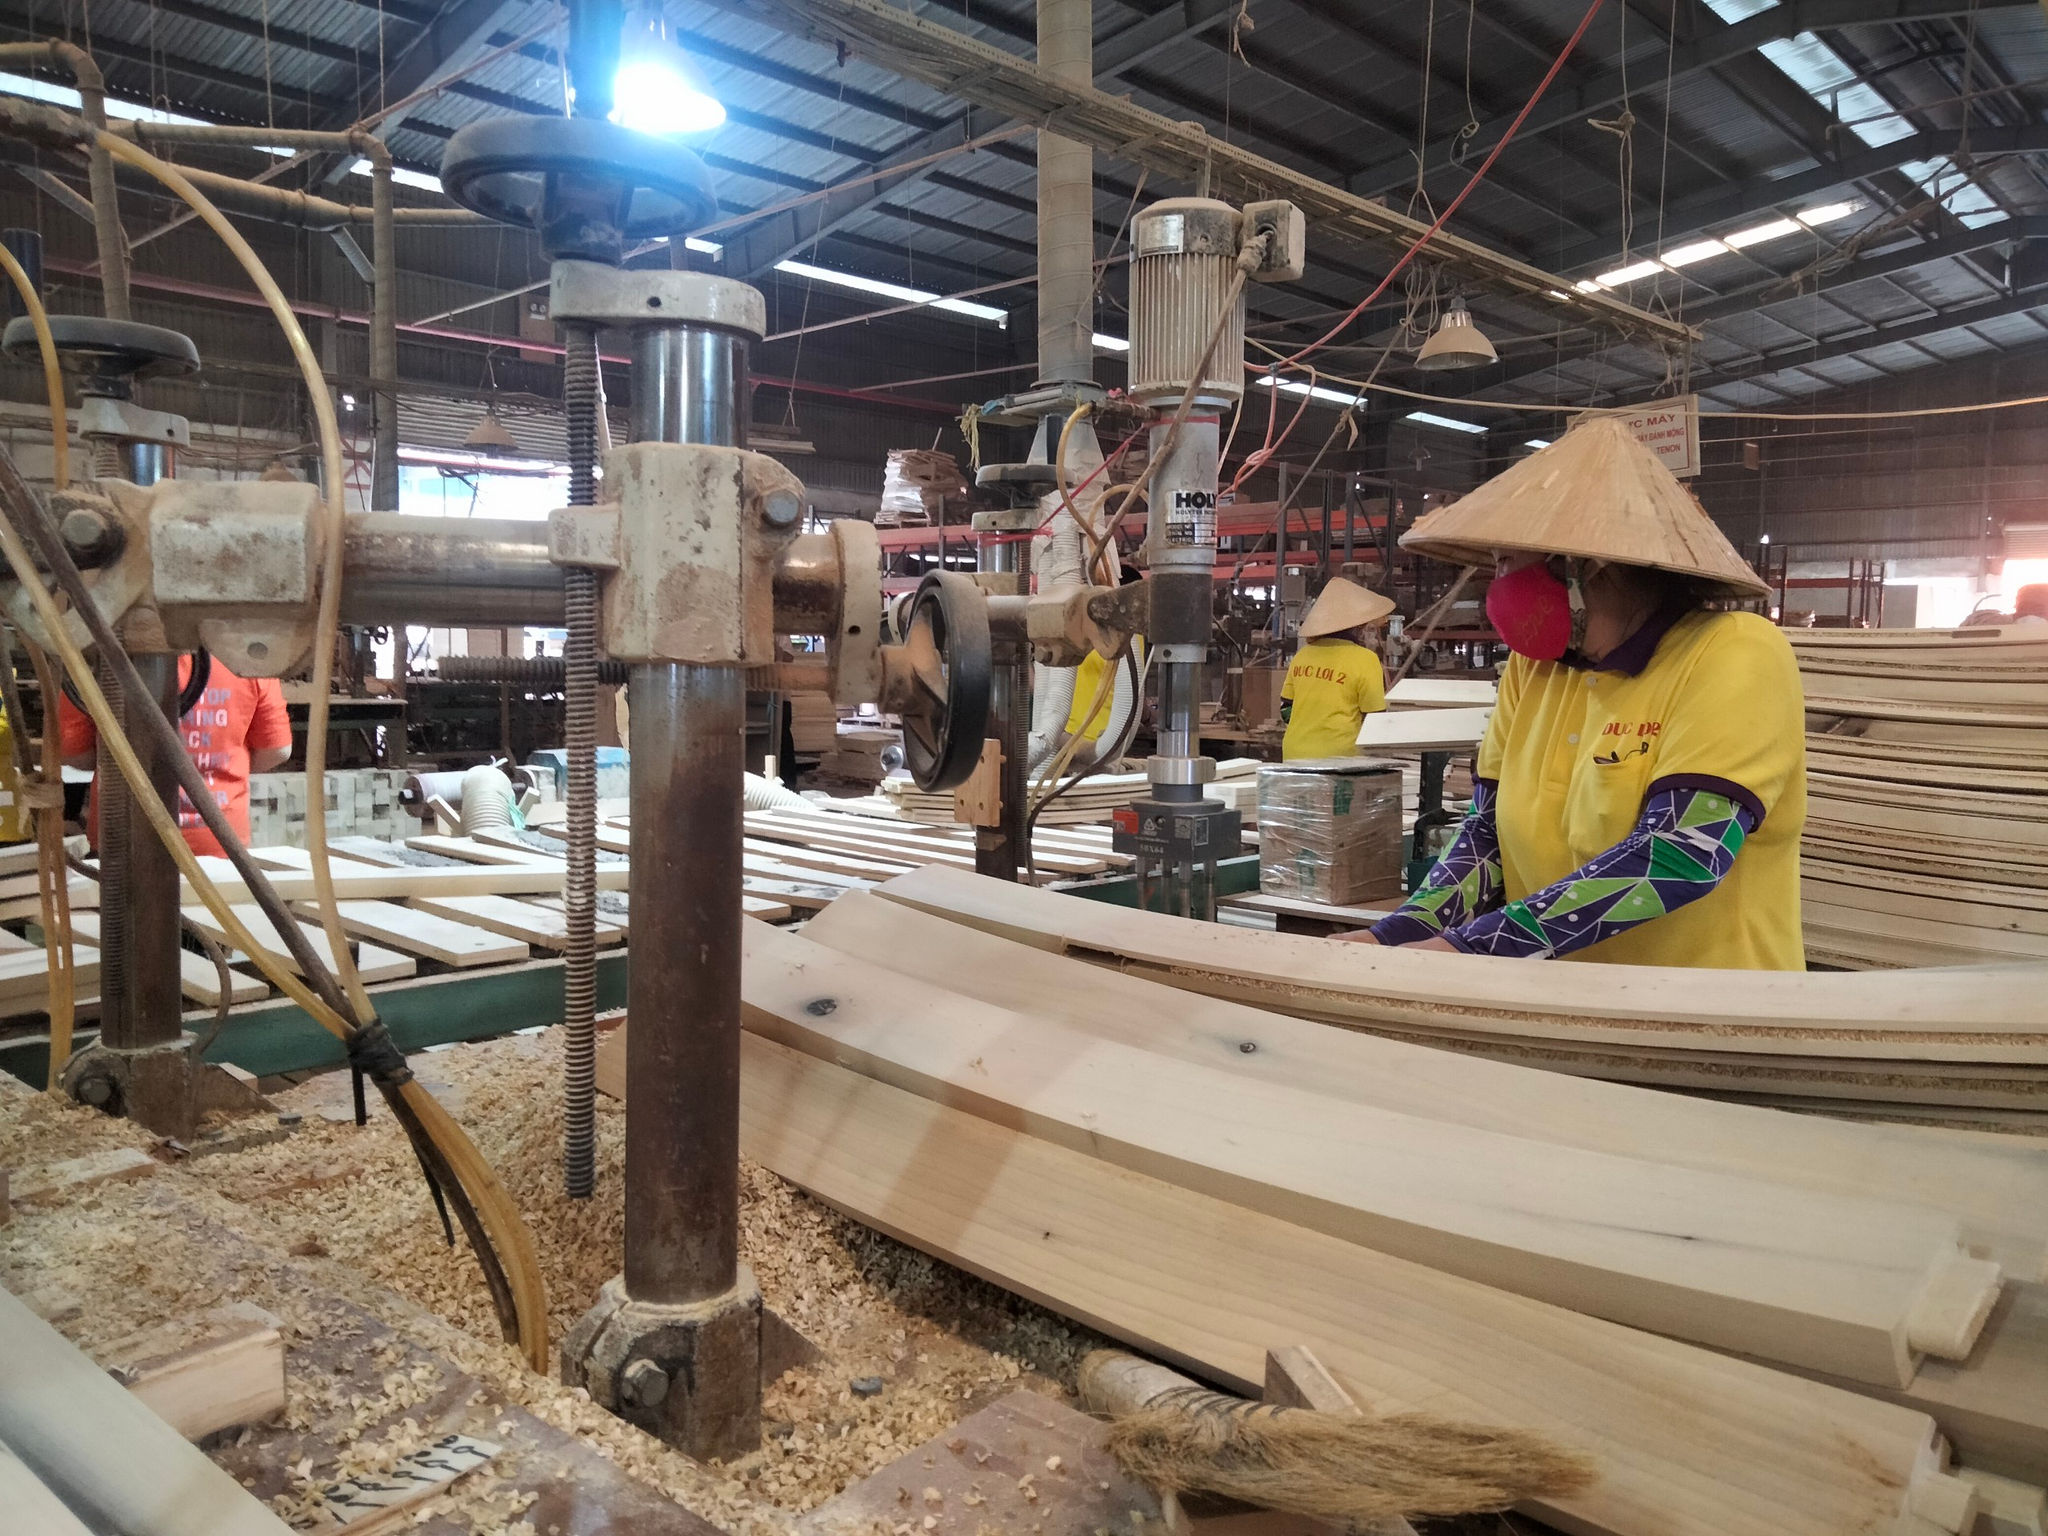
Với nguồn cung từ những quốc gia như Costa Rica, Panama hay Uruguay, việc tìm đầu mối thực hiện thủ tục này không đơn giản. Doanh nghiệp phải mất thêm thời gian hoàn thiện hồ sơ trong khi nguyên liệu đã về đến cảng.
Trong khi đó, đặc thù của ngành chế biến gỗ là nguyên liệu nhập về chưa thể đưa ngay vào sản xuất mà còn phải trải qua các công đoạn cưa, sấy. Vì vậy, việc chậm thông quan không chỉ làm phát sinh chi phí lưu container, lưu bãi mà còn ảnh hưởng đến kế hoạch sản xuất và tiến độ giao hàng.
Theo các doanh nghiệp, những vướng mắc hiện nay chủ yếu do cách hiểu và áp dụng quy định chưa đồng nhất. “Doanh nghiệp cần sự thống nhất của các cơ quan quản lý và có văn bản hướng dẫn rõ ràng để biết phải thực hiện quy trình như thế nào, cần chuẩn bị đầy đủ những chứng từ gì”, ông Nguyễn Liêm đề nghị.
Cần tháo gỡ vướng mắc để doanh nghiệp ổn định sản xuất
Ông Phùng Quốc Mẫn, Chủ tịch Hội Mỹ nghệ và Chế biến Gỗ TP.HCM (HAWA), cho rằng ngành gỗ và nội thất đang nỗ lực mở rộng thị trường, nâng cao năng lực cạnh tranh, hướng tới mục tiêu tăng trưởng hai con số. Để đạt được mục tiêu này, doanh nghiệp cần nguồn nguyên liệu ổn định, vốn lưu động thông suốt và chính sách được hướng dẫn rõ ràng.
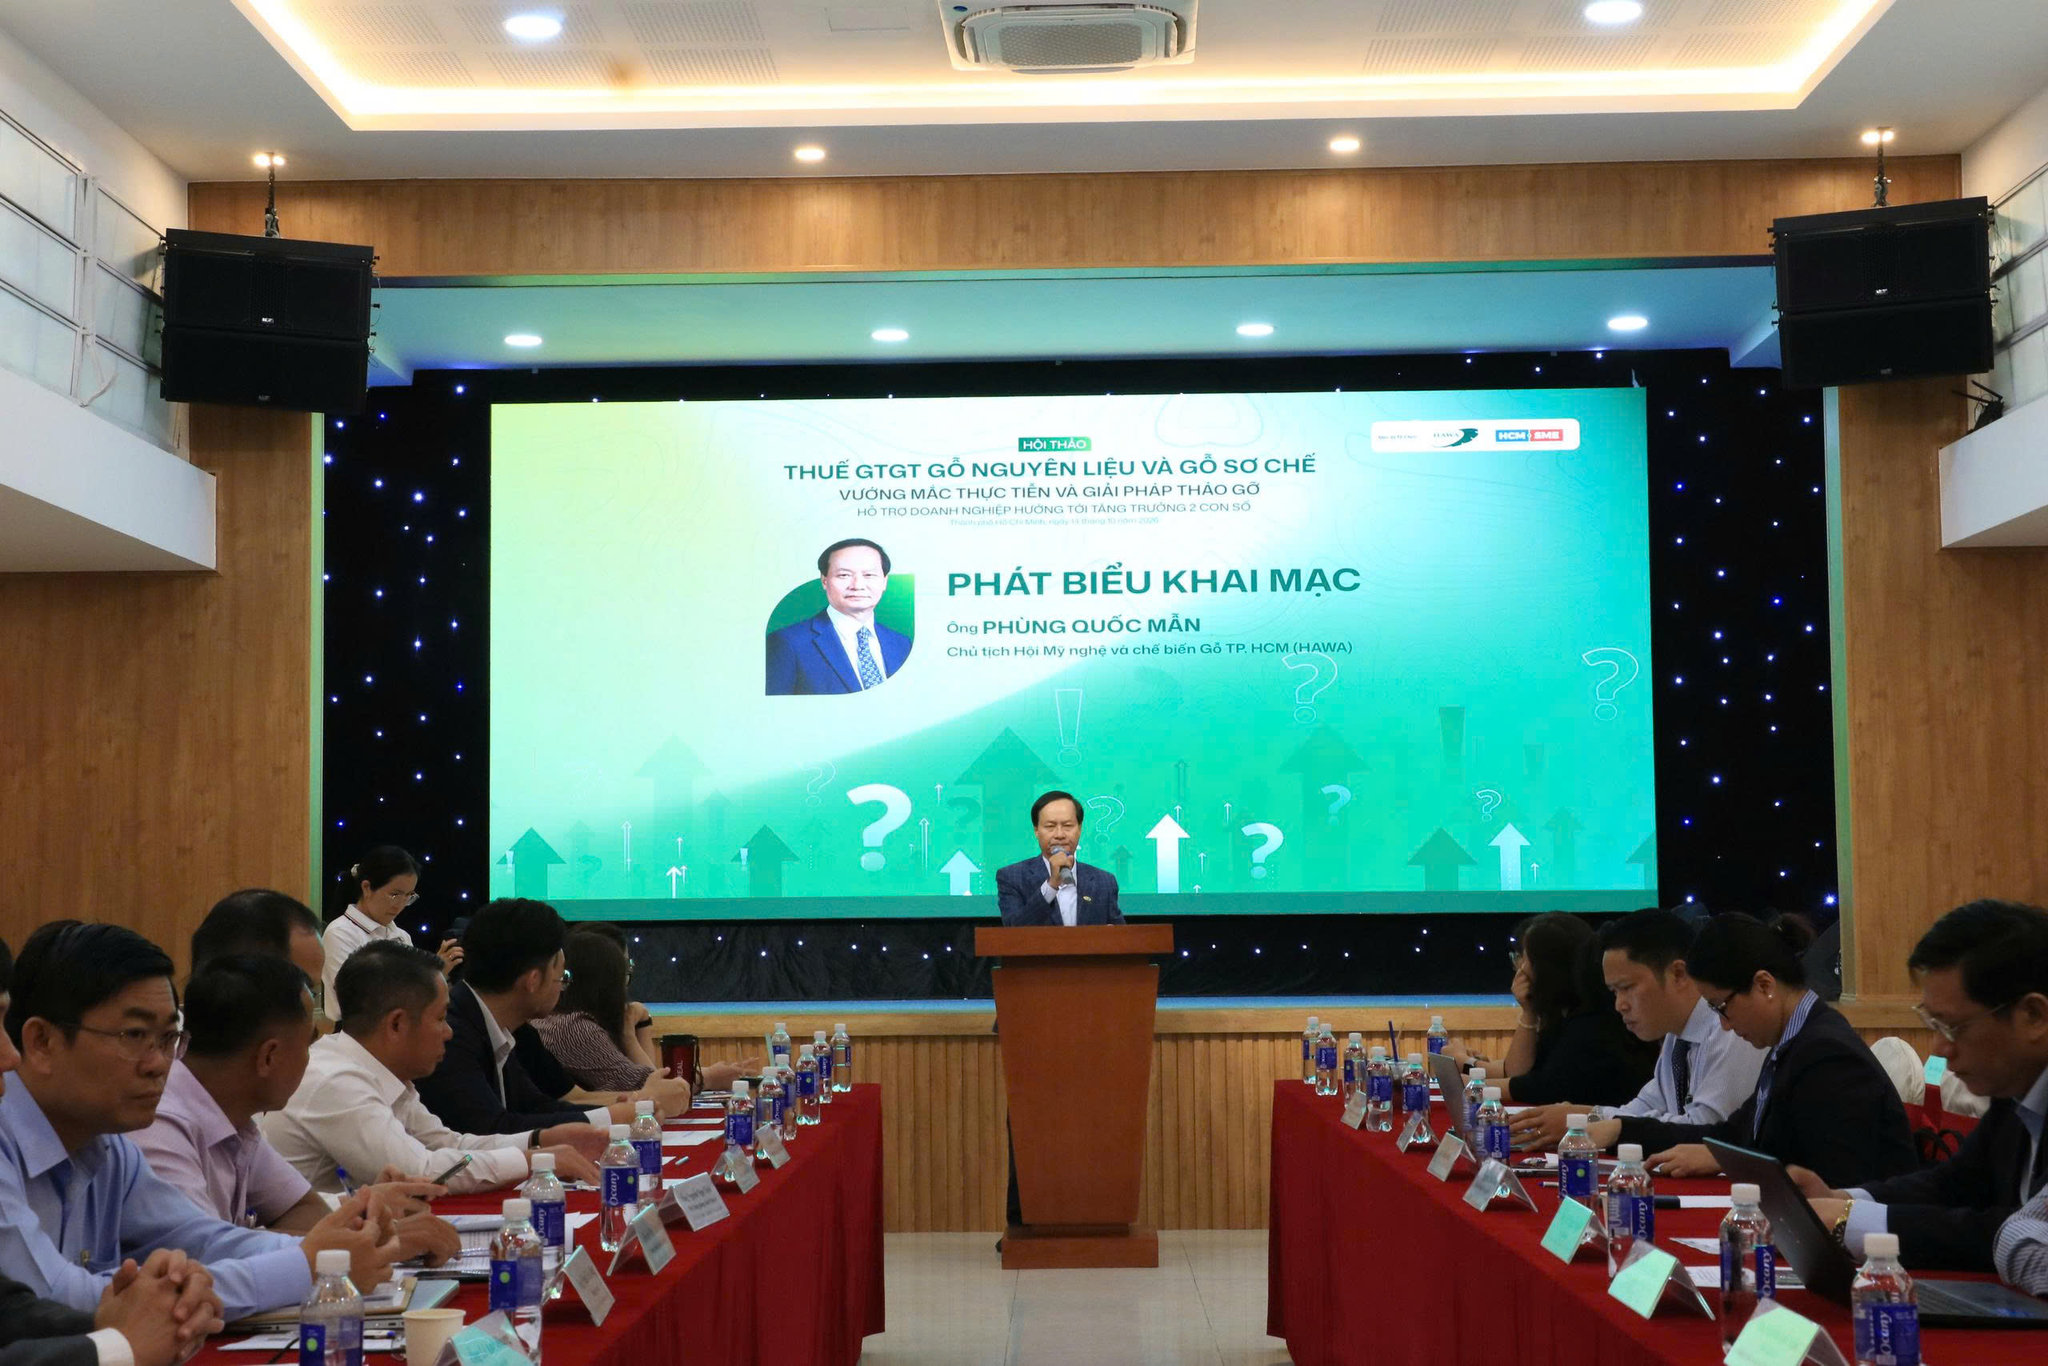
Từ đó, ông Mẫn kiến nghị cơ quan Thuế và Hải quan phối hợp rà soát những khoản thuế đã nộp tại khâu nhập khẩu nhưng chưa được khấu trừ hoặc hoàn thuế, xác định hướng xử lý cụ thể cho từng nhóm hồ sơ. Đối với những vấn đề vượt thẩm quyền, cần tổng hợp, báo cáo Bộ Tài chính và Bộ Nông nghiệp và Môi trường để có hướng dẫn thống nhất.
Cần có tiêu chí cụ thể để xác định gỗ sơ chế và gỗ rừng trồng
Chi cục Hải quan khu vực II đã tiếp nhận văn bản phản ánh của hiệp hội, báo cáo Cục Hải quan và đã có văn bản trả lời về hồ sơ gỗ nhập khẩu, tiêu chí xác định nguồn gốc và chính sách thuế GTGT. Doanh nghiệp có thể tham khảo văn bản này trên website của Chi cục Hải quan khu vực II.
Thực tế cơ quan Hải quan ghi nhận 4 nhóm vướng mắc, gồm hồ sơ nhập khẩu gỗ; tiêu chí xác định gỗ sơ chế thông thường và gỗ rừng trồng; xử lý khoản thuế GTGT đã nộp tại khâu nhập khẩu đối với hàng hóa được xác định thuộc đối tượng không chịu thuế; và chính sách thuế xuất khẩu đối với mặt hàng ván veneer (ván lạng/ván bóc).
Trong đó, điểm vướng mắc cơ bản hiện nay là chưa có những tiêu chí đủ cụ thể để xác định thế nào là gỗ sơ chế thông thường và gỗ rừng trồng. Vì vậy, hiệp hội và doanh nghiệp cần đề xuất cụ thể những công đoạn, thông số kỹ thuật nào được xác định là sơ chế thông thường để cơ quan có thẩm quyền xem xét quy định.
Khi có các tiêu chí rõ ràng, doanh nghiệp sẽ có cơ sở chuẩn bị chứng từ phù hợp, còn cơ quan quản lý có căn cứ để xác định hàng hóa thuộc đối tượng chịu thuế hay không chịu thuế GTGT, từ đó xử lý những vấn đề liên quan đến khoản thuế đã nộp.
Riêng đối với mặt hàng ván veneer (ván lạng/ván bóc) xuất khẩu, doanh nghiệp cần cung cấp thêm thông tin về đặc điểm sản phẩm, tỉ lệ thu hồi từ nguyên liệu và mức thuế đề xuất, đồng thời làm rõ sản phẩm được sản xuất từ nguồn nguyên liệu nhập khẩu. Đây sẽ là cơ sở để cơ quan có thẩm quyền xem xét chính sách thuế phù hợp với mục tiêu quản lý từng thời kỳ.
Ông Nguyễn Chí Thanh, Phó Trưởng phòng Nghiệp vụ Hải quan, Chi cục Hải quan khu vực II
Cần có hướng xử lý thống nhất đối với khoản thuế đã nộp tại khâu nhập khẩu
Vướng mắc trong hoàn thuế GTGT của doanh nghiệp ngành gỗ hiện nay có liên quan trực tiếp đến việc xác định hàng hóa thuộc đối tượng chịu thuế hay không chịu thuế ngay từ khâu nhập khẩu. Nếu cơ quan Hải quan xác định hàng hóa thuộc đối tượng chịu thuế, doanh nghiệp đã thực hiện nghĩa vụ thuế cơ quan Thuế sẽ xem xét giải quyết hoàn thuế theo quy định.
Tuy nhiên, thực tế có những trường hợp doanh nghiệp đã nộp thuế tại khâu nhập khẩu nhưng khi làm thủ tục hoàn thuế lại bị từ chối hoặc được yêu cầu xác minh, điều chỉnh hồ sơ. Với số lượng giao dịch và hóa đơn lớn, việc phải thực hiện lại các thủ tục không chỉ mất nhiều thời gian mà còn gây khó khăn cho doanh nghiệp trong quá trình xử lý những khoản thuế đã nộp.
Đối với những trường hợp này, hiệp hội cần tổng hợp đầy đủ, cụ thể các vướng mắc để Thuế TP.HCM có cơ sở kiến nghị cấp trên. Những nội dung vượt thẩm quyền, đặc biệt là việc xử lý số lượng lớn hồ sơ đã phát sinh, cần được báo cáo Bộ Tài chính xem xét, hướng dẫn và có phương án phối hợp giữa cơ quan Thuế với Hải quan nhằm tháo gỡ khó khăn cho doanh nghiệp.