
Doanh nghiệp
Đề xuất đưa thuế xuất khẩu phân urê về 0%: Cuộc đua lợi nhuận của DCM, DPM
Bộ Tài chính vừa đề xuất hạ thuế xuất khẩu phân bón urê từ 5% xuống 0% trong dự thảo sửa đổi Nghị định 26/2023/NĐ-CP. Động thái này được kỳ vọng sẽ giải tỏa áp lực dư thừa cung trong nước, gia tăng sức cạnh tranh cho ngành phân bón Việt Nam trên thị trường quốc tế và tạo động lực tăng trưởng cho các doanh nghiệp sản xuất phân bón urê.
Giải tỏa áp lực nguồn cung phân bón
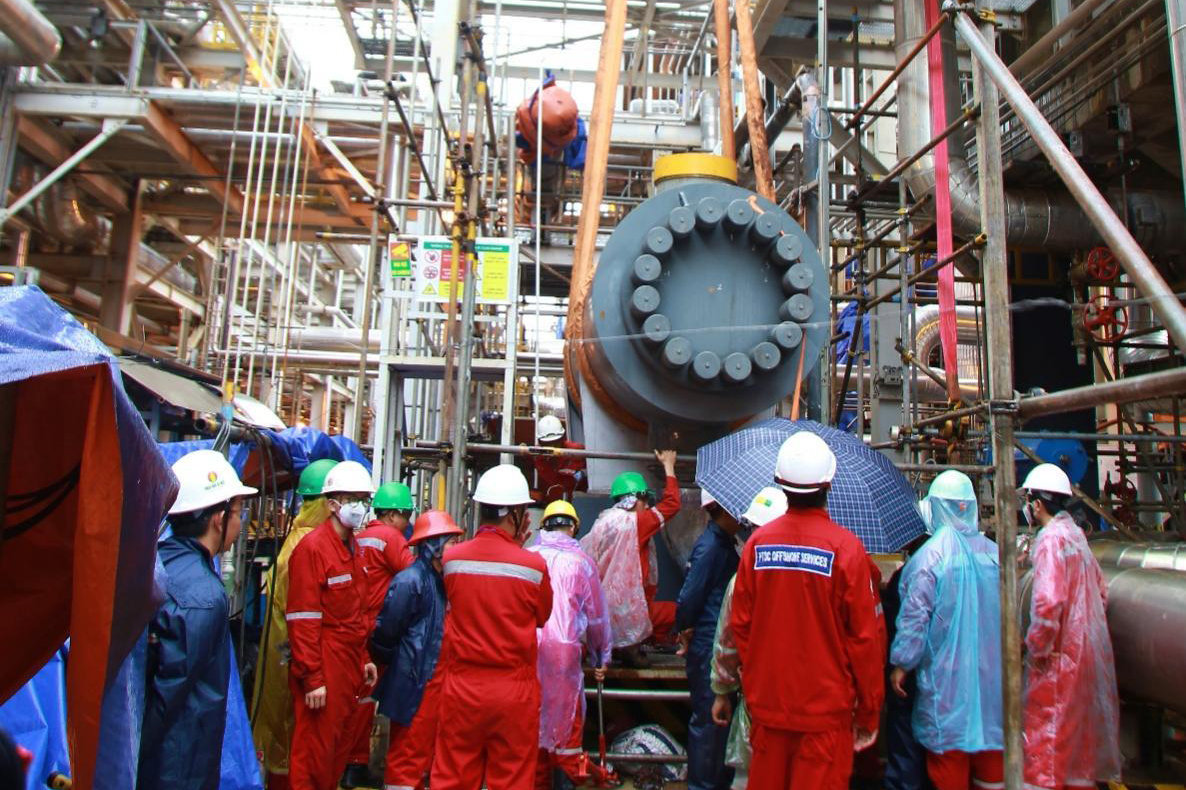
Theo đánh giá từ cơ quan soạn thảo, cán cân cung cầu phân bón nội địa đang ghi nhận sự chênh lệch đáng kể. Tổng công suất sản xuất urê trong nước hiện đạt khoảng 3 triệu tấn mỗi năm, tập trung chủ yếu ở bốn nhà máy lớn gồm Đạm Cà Mau, Đạm Phú Mỹ, Đạm Ninh Bình và Đạm Hà Bắc.
Trong khi đó, nhu cầu tiêu thụ nội địa chỉ dao động từ 1,8 đến 2 triệu tấn mỗi năm. Mức dư thừa hàng trăm nghìn tấn buộc các nhà sản xuất phải tìm đường mở rộng thị trường xuất khẩu để giải tỏa áp lực tồn kho và duy trì hiệu suất vận hành nhà máy.
Tuy nhiên, rào cản thuế xuất khẩu 5% áp dụng trong thời gian qua đã khiến các sản phẩm của Việt Nam giảm sức cạnh tranh trước những đối thủ lớn như Trung Quốc, Indonesia hay các quốc gia Trung Đông. Việc đưa thuế suất về 0% được kỳ vọng sẽ hạ bớt gánh nặng chi phí xuất bán, tạo dư địa lớn để mở rộng thị phần quốc tế, đồng thời hỗ trợ cán cân thương mại và nguồn thu ngoại tệ cho nền kinh tế.
Trước sự chuyển dịch của chính sách thuế, bức tranh tài chính của nhóm doanh nghiệp niêm yết trong ngành sẽ ghi nhận sự phân hóa rõ nét dựa trên cơ cấu sản phẩm và tỷ trọng xuất khẩu.
Doanh nghiệp nào hưởng lợi?
Có thể nói hưởng lợi lớn nhất từ chính sách trên là Công ty Cổ phần Phân bón Dầu khí Cà Mau (DCM). Nhờ sở hữu tỷ trọng xuất khẩu urê cao nhất toàn ngành với các thị trường trọng điểm, gồm Campuchia, Ấn Độ, Bangladesh và vùng Tây Nam Á, DCM có thể tận dụng ngay dư địa từ việc dỡ bỏ thuế. Ước tính mức thuế suất 0% sẽ giúp lợi nhuận trước thuế của doanh nghiệp tăng thêm trung bình hàng trăm tỷ đồng mỗi năm trong giai đoạn 2027–2030, tương đương mức đóng góp có thể chiếm 10% vào tổng lợi nhuận hàng năm.
Tiếp đến là Tổng Công ty Phân bón và Hóa chất Dầu khí (DPM - Đạm Phú Mỹ). Dù sở hữu năng lực sản xuất hàng đầu cả nước nhưng Đạm Phú Mỹ thường ưu tiên tối đa nguồn hàng phục vụ thị trường nội địa. Tuy vậy, chính sách mới vẫn trực tiếp tối ưu hóa biên lợi nhuận trên các lô hàng xuất khẩu thặng dư, dự kiến đóng góp thêm cũng lên đến hàng trăm tỷ đồng lợi nhuận trước thuế mỗi năm trong cùng giai đoạn.
Ở góc độ khiêm tốn hơn, Công ty Cổ phần Phân đạm và Hóa chất Hà Bắc (DHB) chỉ đón nhận tác động ở mức độ vừa phải. Doanh nghiệp này sản xuất urê từ than đá, chịu áp lực chi phí tài chính cao và tập trung tiêu thụ nội địa tại miền Bắc, nên năng lực cạnh tranh giá để đẩy mạnh sản lượng xuất khẩu vẫn còn nhiều rào cản.
Trái ngược với nhóm sản xuất phân đạm, các doanh nghiệp chuyên về dòng NPK lại đứng ngoài cơ hội hưởng lợi từ chính sách mới, điển hình là Công ty Cổ phần Phân bón Bình Điền (BFC). Về bản chất mô hình kinh doanh, Bình Điền là đơn vị chuyên sâu về công nghệ phối trộn và sản xuất phân bón NPK cao cấp mang thương hiệu Đầu Trâu, không sở hữu nhà máy sản xuất urê như của DCM và DPM. Doanh nghiệp này cũng hoàn toàn không có doanh thu từ xuất khẩu urê, bởi các sản phẩm xuất ngoại sang Campuchia, Lào hay Thái Lan đều là phân bón NPK đóng bao phục vụ mùa vụ chứ không phải urê đơn chất.
Nếu Bình Điền đứng ngoài cuộc vì urê chỉ đóng vai trò nguyên liệu đầu vào, thì các doanh nghiệp chuyên về sản xuất phân lân và DAP như Supe Lâm Thao (LAS) hay DAP-Vinachem (DDV) hầu như không chịu ảnh hưởng, bởi danh mục kinh doanh cốt lõi của họ không nằm ở mảng phân đạm urê.
Nhìn rộng ra toàn cảnh thị trường, dù dự thảo sửa đổi Nghị định 26/2023/NĐ-CP vẫn cần thêm thời gian để hoàn thiện trước khi trình Chính phủ ban hành, thông tin này đã nhanh chóng tạo nên cú hích tâm lý tích cực cho nhóm cổ phiếu phân bón niêm yết. Sự hỗ trợ từ hành lang pháp lý không chỉ tháo gỡ điểm nghẽn về giá bán cho các doanh nghiệp quy mô lớn, mà còn mở ra kỳ vọng mới về một chu kỳ tăng trưởng bền vững hơn khi các nhà sản xuất chủ động nắm bắt cơ hội tại các thị trường quốc tế nhiều tiềm năng.