
Đời sống
Nghĩ về tài chính nông thôn từ vụ GFDI: Phiên tòa 8.741 người, huy động cả sân vận động, nhà hát
Phiên tòa GFDI với 8.741 người liên quan, phải huy động cả Cung thể thao Tiên Sơn và Nhà hát Trưng Vương làm các điểm cầu xét xử. Con số khổng lồ bộc lộ một câu chuyện lớn về cách người dân sử dụng tiền nhàn rỗi, khẩu vị đầu tư và khoảng trống của thị trường tài chính nông thôn.
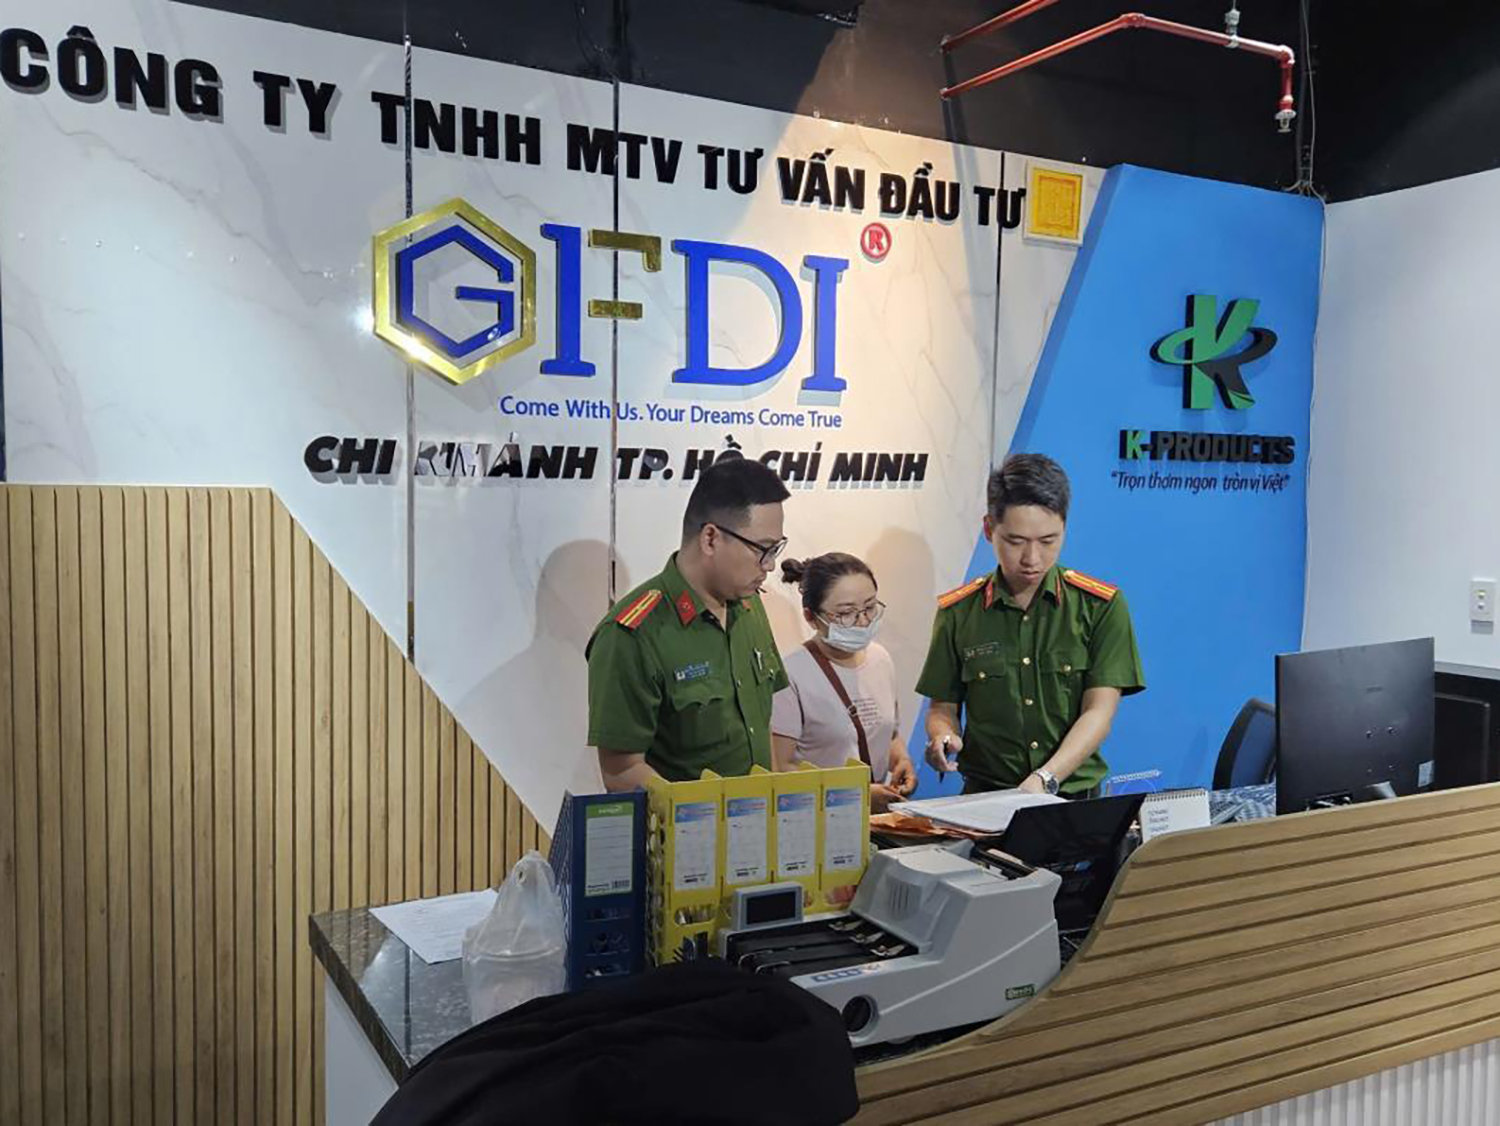
Tòa án nhân dân thành phố Đà Nẵng đã có thông báo về việc xét xử vụ án “Lừa đảo chiếm đoạt tài sản”, liên quan Công ty trách nhiệm hữu hạn một thành viên Tư vấn đầu tư GFDI (GFDI). Phiên tòa dự kiến kéo dài 3 ngày, từ ngày 21/8.
Tại điểm cầu trung tâm tại trụ sở Tòa án nhân dân thành phố Đà Nẵng có 5 bị cáo, 2 người bào chữa và 57 người có quyền lợi, nghĩa vụ liên quan. Phiên tòa được kết nối trực tiếp tới Cung thể thao Tiên Sơn với 7.108 bị hại, và Nhà hát Trưng Vương với 1.571 người có quyền lợi, nghĩa vụ liên quan.
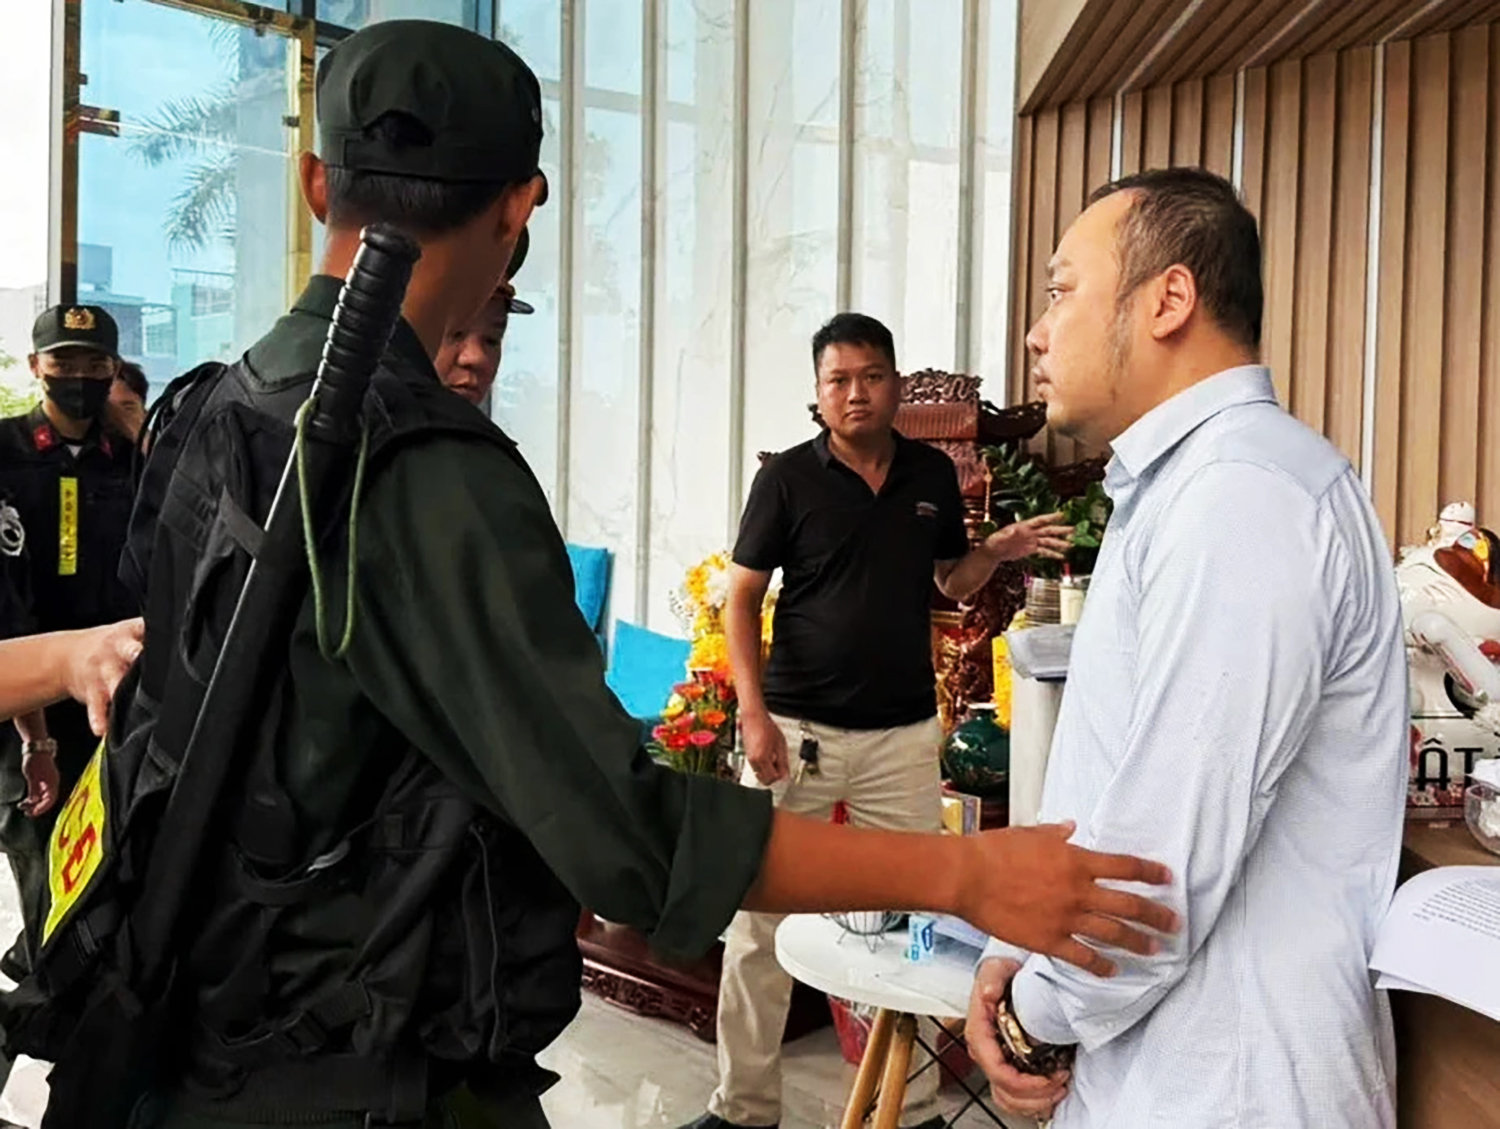
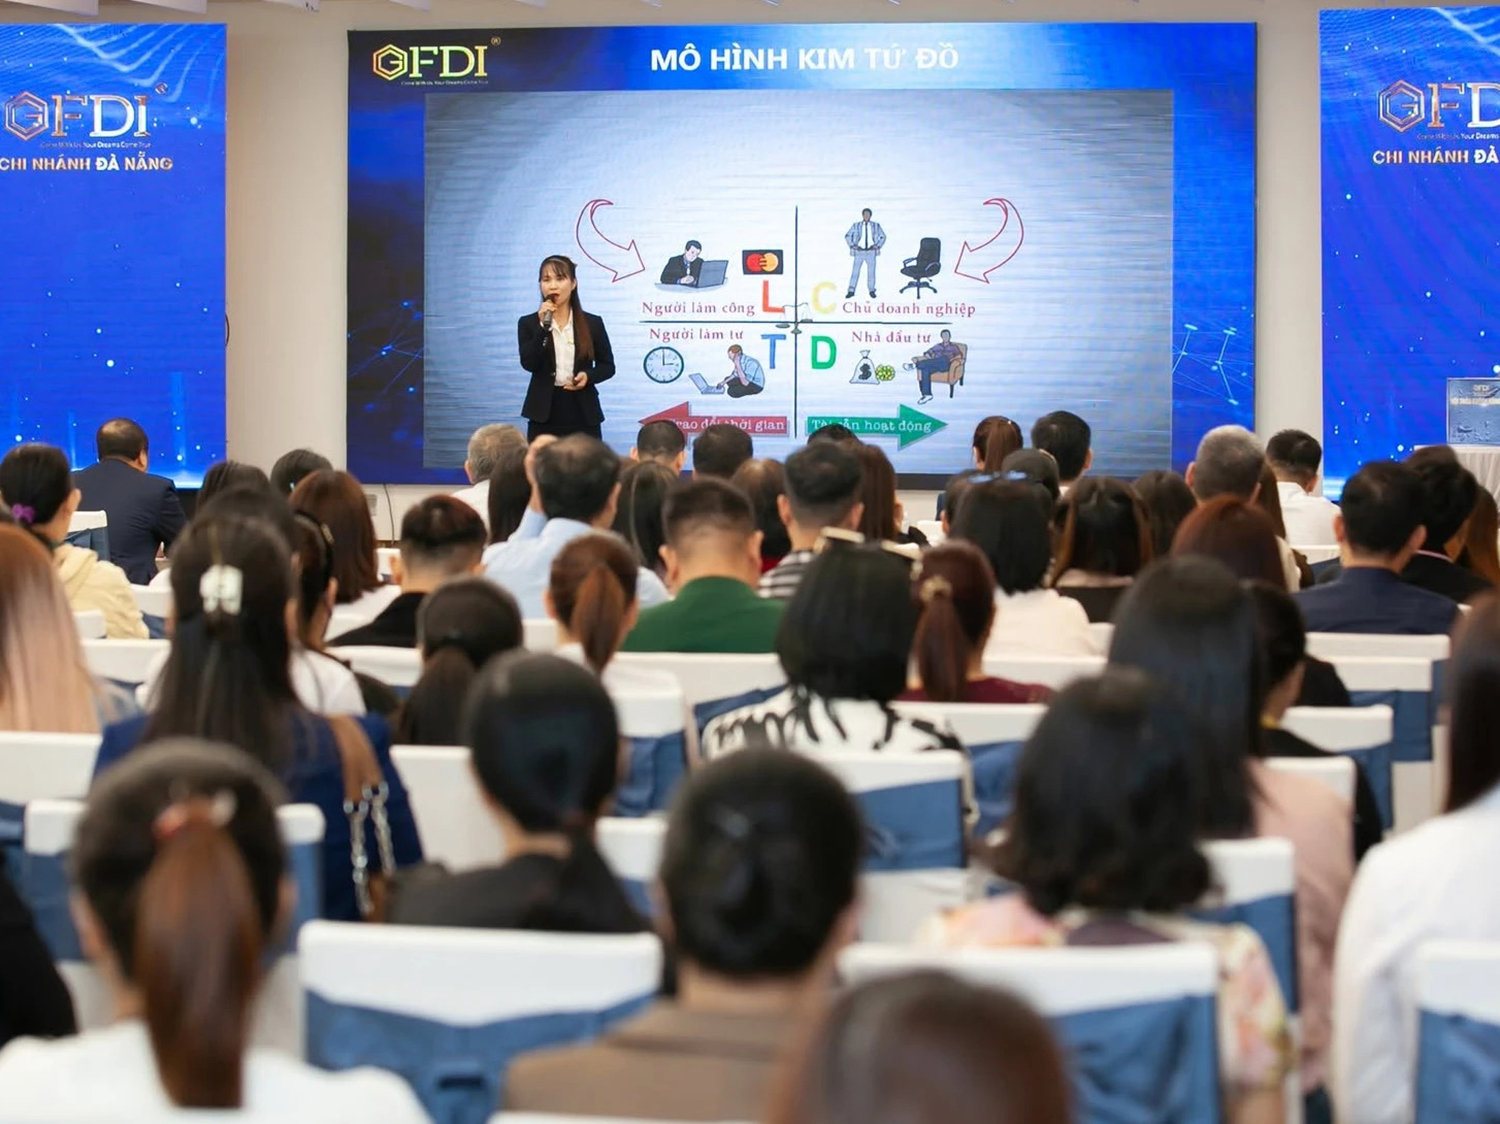
Theo hồ sơ vụ án, GFDI huy động tiền của khách hàng thông qua các hợp đồng vay, đưa ra thông tin về hoạt động đầu tư và mức lãi suất hấp dẫn.
Khi hoạt động kinh doanh gặp khó khăn, công ty tiếp tục huy động tiền và sử dụng tiền của người sau để trả cho người trước. Đến đầu tháng 11/2024, GFDI mất khả năng chi trả cho 7.541 khách hàng, với tổng dư nợ gốc hơn 3.700 tỷ đồng.
Những con số này đã được nhắc đến rất nhiều từ khi vụ việc xảy ra. Nhưng quyết định xét xử sau 2 năm lại gây chấn động về số người liên quan: 8.736 người; bao gồm bị hại, người có quyền và nghĩa vụ liên quan. Phiên tòa phải dùng đến sân vận động và nhà hát thành phố…
Những lần 'đổi đời' với GFDI
Anh S là một trong những người thân thiết với tôi nhất có liên quan đến GFDI. Anh là một người anh hàng xóm lâu năm của tôi, cũng là trưởng một nhóm kinh doanh tại công ty này.
Trước đó, tôi thường xuyên thấy anh đăng hình chụp ở văn phòng. Công việc của nhóm anh là huy động vốn, tìm kiếm khách hàng, làm việc và chăm sóc khách hàng gửi tiền đầu tư.
Trong các hình ảnh tại văn phòng, mọi người ăn mặc sáng láng, tạo dáng chuyên nghiệp và có vẻ đoàn kết.
Anh kể, làm “sếp” khá áp lực dù “tầm này thì anh không lo doanh số nữa”. Áp lực đến từ việc phát triển đội ngũ. Anh rất ra dáng một đàn anh, có kinh nghiệm và sẵn lòng nâng đỡ những người đi sau.
Nhân sự mới vào GFDI đều áp lực về doanh số huy động, nhưng những người đi trước như anh S có trách nhiệm san sẻ, hỗ trợ. Đội nhóm cứ thế lớn lên.
Rồi tin GFDI “sụp đổ” từ… báo chí. Ngày báo đăng tin khám xét trụ sở GFDI, anh S cũng chạy tới văn phòng nhưng anh không được vào.
Trước đó, có một vài nhà đầu tư thạo tin đã gọi anh S hỏi về việc GFDI “sụp”, nhưng anh quả quyết khẳng định là tin vịt. Chính anh cũng chưa từng nghi ngờ công ty có gì bất ổn.
Người ta gọi anh cháy máy. Người gọi là nhân viên, là nhà đầu tư, là những người thân quen đã gửi tiền vào GFDI mà anh là người tiếp nhận.
Mẹ anh bán đồ khô ngoài chợ. Người ta tìm tới chửi bới, đòi đập phá. Đến khi biết “có đập phá cũng không được gì”, người ta lăn ra khóc lóc, có người đòi chết ngay tại hàng đồ khô.
Hàng xóm biết chuyện rất nhanh. Ban đầu họ cũng bàn tán, nhưng sau đó chính những người hàng xóm lại giúp gia đình anh giải thích với những người tìm tới nhà kiếm anh để “xử”. Rằng anh cũng không biết gì, cũng tin tưởng công ty thôi, anh không lừa ai cả.
Nhưng trong lúc tất cả mọi người chỉ nghĩ tới áp lực từ những “nhà đầu tư”, chỉ người trong nhà mới biết chính gia đình anh cũng là một nạn nhân lớn. Căn nhà đang ở đã được cầm cố để vay hàng tỷ đồng đưa vào GFDI. Đó là nơi ở duy nhất của ba mẹ, bà ngoại, và 3 anh em anh.
Xoay xở đến ngày thứ 5, anh S biết mình đã hết đường “về bờ”. Cái đêm phát hiện anh “nghĩ quẩn”, mẹ anh như bừng tỉnh, giành giật con trai với tử thần rồi đứng ra tập hợp các con lại, tuyên bố bán nhà. Mẹ anh nói, gia đình còn được gì thì xem đó là vốn liếng để làm lại từ đầu.
Họ rời khỏi căn nhà ở trung tâm thành phố Đà Nẵng, chuyển về một xóm chợ khi đó thuộc Quảng Nam (nay sau sáp nhập lại thuộc thành phố Đà Nẵng).
Anh thất nghiệp, mẹ và em gái anh cũng phải bỏ công việc cũ ở chợ vì quá xa nhà mới. Cả nhà dựng lại một hàng ăn nhỏ. Họ khởi nghiệp lại, theo một cách mà trước giờ tôi vẫn nghĩ chỉ có trong phim.
Ngày 21/8 này, anh sẽ là một trong những người có quyền lợi, nghĩa vụ liên quan tham dự phiên tòa từ Nhà hát Trưng Vương, cùng những người có cùng tư cách tố tụng.
'Mất hết'
Trường hợp thứ 2 là H - một cô bạn thân trong nhóm bạn cấp 3 của tôi. Vốn là một tay sale rất giỏi của một công ty thiết bị ô tô, H được GFDI săn đón với nhiều hứa hẹn. Cô có sẵn nguồn khách hàng và phát triển rất nhanh. H liên tục đăng hình ảnh được vinh danh nhân viên xuất sắc.
Giai đoạn đó, H thay đổi thực sự, cô tự tin vượt trội và rất lạc quan về sự nghiệp. H luôn bày tỏ niềm tự hào và xem việc góp mặt ở GFDI như một phước lành để giúp mọi người đầu tư sinh lợi bền vững.
Rồi H suy sụp, cũng vì GFDI. Phải mất 3 ngày, H mới thực sự tin rằng tất cả là một trò lừa và ập xuống cô đang là một cơn bão dữ. Công ty bị phong tỏa, những người đã gửi tiền chỉ biết gọi cho nhân viên sale để “làm dữ”.
Tôi đã rất mừng khi được H bắt máy trong những ngày đó. H tâm sự, ngoài những khách hàng đầu tư thuần túy, H đang chịu áp lực rất lớn từ họ hàng bên chồng. Họ vì tin H mà đem tiền đầu tư vào GFDI, có người tất tay toàn bộ tài sản, giờ họ “đòi chết”.
Tôi hỏi H có mất tiền không. H nói: “Mất hết”. Giọng H run lên. Toàn bộ tiền tiết kiệm của hai vợ chồng đều gửi vào đó, cứ có lãi lại tiếp tục gửi. Hai vợ chồng H chưa có nhà, nên khoản tiền tiết kiệm đó cũng chính là tiền để dành mua nhà. Nói đến đó thì H khóc, vì “giờ mình không có tài sản, đến 10 triệu mình cũng không có để mà bù đắp một chút cho những người đã tin mình…”.
Giai đoạn đó, việc duy nhất H làm được là cùng khách hàng làm thủ tục khởi kiện.
Khẩu vị đầu tư
Đà Nẵng - Quảng Nam khi ấy là “tâm bão GFDI”. Khi GFDI đổ vỡ, cả một vùng quê thất điên bát đảo. Nhiều người mất sạch tiền. Người ta cào cấu, trách móc nhau, bởi phần đông họ không phải những nhà đầu tư chuyên nghiệp.
Họ chỉ là những người có một khoản tiền để dành và vì tin “chỗ uy tín, lãi cao hơn ngân hàng” nên đem gửi. Họ chưa từng thực sự biết đầu tư để hiểu biên độ của rủi ro.
Ngoài anh S và H, tôi biết có “rất nhiều người” cũng chịu chung khủng hoảng đó. Nhưng con số hơn 8 ngàn người, vẫn là một cú sốc. Nó như gọi tên, đánh số những gì đã vỡ òa sau đổ bể của một mô hình huy động vốn. Nó cho thấy rõ một vùng mờ mịt, chới với trong nhu cầu và khẩu vị đầu tư của người dân, đặc biệt là người dân vùng nông thôn.
Của đau con xót. Đồng tiền đi liền khúc ruột. Tiền nhàn rỗi của người dân vùng nông thôn phần lớn tích lũy suốt thời gian dài lao động, sản xuất, hoặc là tiền bán đất. Tất cả đều là những loại tiền của đời người.
Nhưng dường như có một khoảng trống rất lớn trong thị trường để đưa lối dẫn đường đến những bi kịch như GFDI, như "vỡ đường dây hụi" hay những cá nhân lừa đảo huy động vốn nhan nhản khắp mọi làng quê.
Trước hết, cũng cần nhìn nhận khẩu vị đầu tư của người dân nông thôn.
Thứ nhất, người có tiền nhàn rỗi không muốn chỉ gửi vào ngân hàng, họ bắt đầu tìm kiếm các kênh có lãi suất cao hơn.
Hai là, khẩu vị đầu tư của họ thường được hình thành từ trải nghiệm hoặc “nghe nói”, chứ không phải kiến thức tài chính. Khi nhận lãi đều vài tháng, người ta sẽ hình thành niềm tin rằng khoản đầu tư an toàn.
Trong vụ GFDI, khi đã nhận được tiền đều đặn trong giai đoạn đầu, họ có xu hướng tăng số tiền, tái tục, giới thiệu người thân.
Ba là, ở nông thôn, yếu tố “đầu tư qua quan hệ” rất mạnh. Người dân có thể không biết GFDI là gì về mặt tài chính, nhưng họ rành rõ về người giới thiệu. Chỉ cần được một người quen bảo chứng, thì người ta dễ dàng bỏ qua những câu hỏi cần đặt ra trước một sản phẩm tài chính.
Để rồi tất cả bất lực khi chính người giới thiệu cũng là nạn nhân.
Đừng nói “coi chừng lãi cao”
Nhìn từ GFDI, sẽ rất dễ kết luận rằng người dân cần hiểu biết tài chính hơn, phải biết lợi nhuận cao luôn đi cùng rủi ro cao.
Nhưng liệu người dân có đủ những kênh đầu tư chính thức, minh bạch và phù hợp để lựa chọn hay chưa?
Nếu thị trường chính thức chưa cung cấp đủ những sản phẩm dễ tiếp cận theo nhiều mức độ rủi ro, thì chắc chắn, khoảng trống ấy sẽ được lấp bằng những lời mời gọi lợi nhuận cao, những mạng lưới sale đánh vào niềm tin giữa người quen, họ hàng.
Một hệ thống tài chính khỏe mạnh phải có khả năng hấp thụ tiền nhàn rỗi của người dân và đưa dòng tiền đó vào nền kinh tế thông qua những kênh được quản lý và giám sát.
Muốn vậy, thị trường cần nhiều hơn những lựa chọn “gửi ngân hàng hoặc tự đầu tư”. Các quỹ đầu tư, sản phẩm đầu tư theo khẩu vị rủi ro, những kênh quản lý tài sản chuyên nghiệp... phải trở nên phổ biến và dễ tiếp cận hơn với người dân.
Thị trường còn quá nhiều việc phải làm
Ở chiều ngược lại, cơ quan quản lý cũng phải nhìn xuyên qua tên gọi của một sản phẩm.
Một doanh nghiệp không phải ngân hàng nhưng huy động tiền từ hàng nghìn người, cam kết lợi nhuận và sử dụng dòng tiền đó để duy trì hoạt động thì không thể chỉ được nhìn như một quan hệ dân sự giữa doanh nghiệp và khách hàng.
Quản lý tài chính hiện đại phải nhận diện được rủi ro trước khi nó trở thành khủng hoảng. Cần là giám sát dòng tiền, nhận diện những doanh nghiệp huy động vốn bất thường, chia sẻ dữ liệu giữa các cơ quan quản lý và có cơ chế cảnh báo sớm.
Khi một mô hình tăng trưởng dựa quá lớn vào tiền của công chúng, tín hiệu rủi ro phải được nhìn thấy trước khi hàng nghìn gia đình cùng lúc trở thành chủ nợ.
Bảo vệ nhà đầu tư không có nghĩa là Nhà nước bảo đảm mọi khoản đầu tư đều có lãi. Người dân vẫn phải chịu trách nhiệm với quyết định của mình. Nhưng để họ chịu trách nhiệm, trước hết họ phải được biết mình đang mua gì, tiền đi đâu, rủi ro ở đâu và ai chịu trách nhiệm khi có sự cố.
Đó mới là một thị trường tài chính lành mạnh.
Cuối cùng, hình ảnh về một phiên tòa chật kín từ tòa án, sân vận động, nhà hát cho thấy một nhu cầu nhức nhối về đầu tư.
Thị trường thì vẫn còn quá nhiều việc để làm để cung cấp những lựa chọn đủ minh bạch, đủ đa dạng và đủ an toàn về mặt thể chế. Mà nếu còn ầu ơ, chắc chắn luôn có những “GFDI” khác vẫn tìm cách điền vào chỗ trống.