
Đất đai
Cú hích hạ tầng: 'Thế trận' mới của bất động sản vệ tinh TP.HCM
Không còn là cái bóng của "người anh cả", Bình Dương và Bà Rịa – Vũng Tàu đang tự viết nên chương mới cho thị trường nhà ở với những con số tăng trưởng ấn tượng. Khi hạ tầng xuyên vùng dần lộ diện, một chu kỳ phát triển "đa cực" đang hình thành rõ nét.
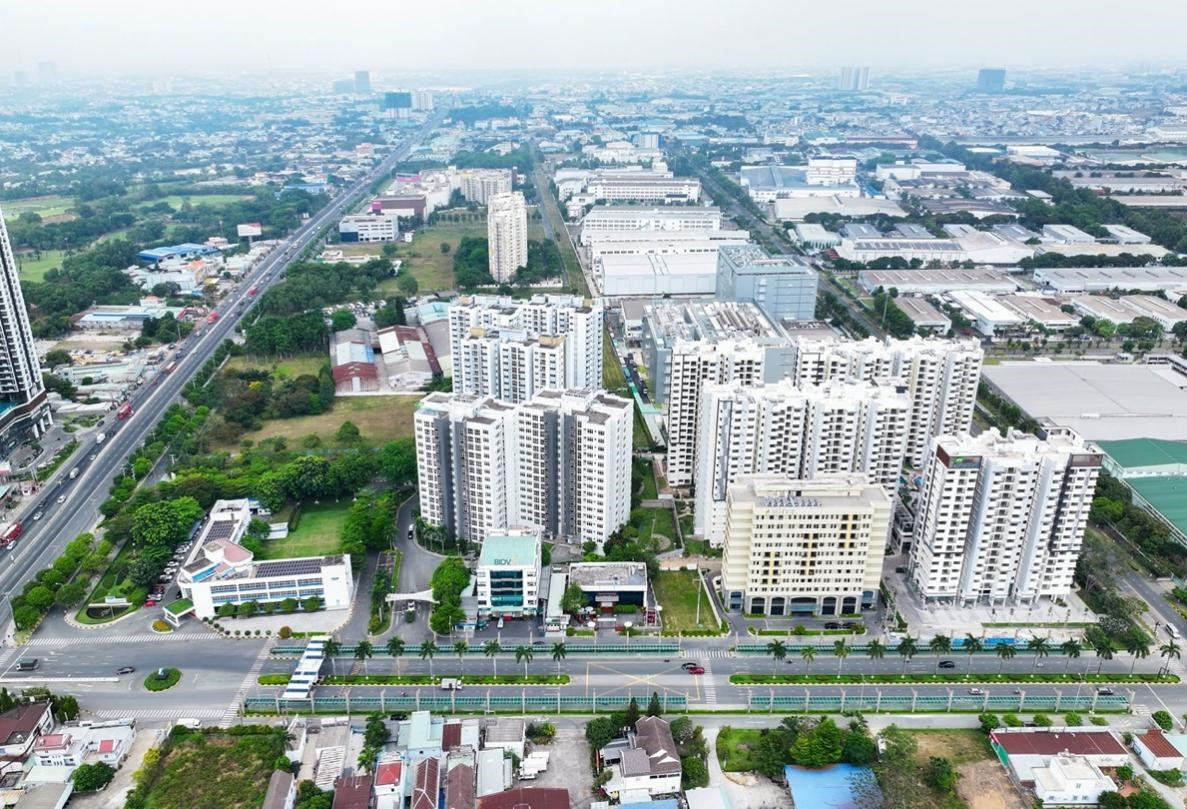
Bình Dương: "Cơn lốc" căn hộ và sự thống trị về nguồn cung
Nếu coi thị trường căn hộ là một cuộc đua, Bình Dương đang thực hiện cú bứt tốc ngoạn mục. Quý 4/2025 chứng kiến sự bùng nổ chưa từng có khi nguồn cung mới chạm mốc 7.797 căn, gấp gần 10 lần so với quý trước đó.
Sức hấp thụ đáng nể: Dù nguồn cung đổ ra ồ ạt, tỷ lệ hấp thụ vẫn đạt tới 77%.
Giá trị thực lên ngôi: Với mức giá trung bình khoảng 2.031 USD/m² (tăng 1,8%), Bình Dương khẳng định vị thế là "thủ phủ" căn hộ mới, nơi có sự kết nối hoàn hảo với tuyến Metro số 1 nối dài và Quốc lộ 13.
Bà Rịa – Vũng Tàu: Sự trỗi dậy của nhà phố ven biển
Trái ngược với sự sôi động của chung cư tại Bình Dương, Bà Rịa – Vũng Tàu lại chọn lối đi riêng với phân khúc nhà ở liền thổ (nhà phố, shophouse).
Phục hồi mạnh mẽ: Nguồn cung nhà thấp tầng tại đây tăng gấp 3,8 lần so với giữa năm 2025. Các giao dịch tập trung chủ yếu tại khu vực Long Điền, Phú Mỹ – những nơi "đón đầu" luồng gió từ cao tốc Biên Hòa - Vũng Tàu và sân bay Long Thành.
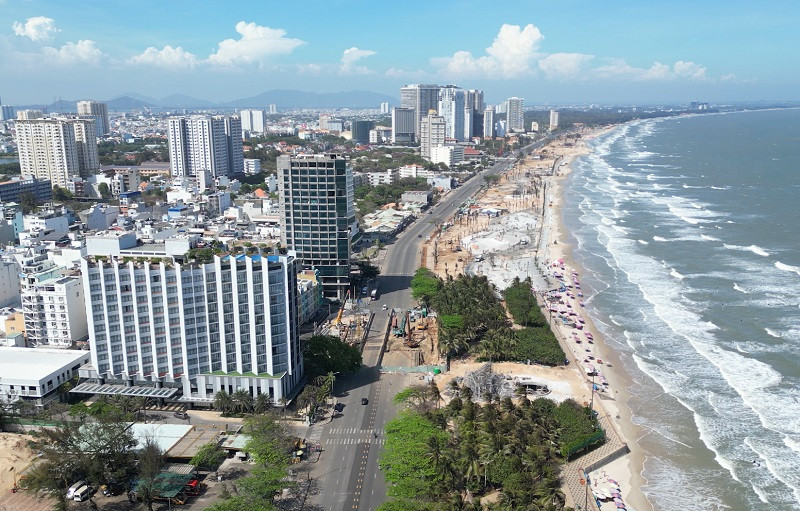
Khẩu vị đầu tư tích sản: Dù giá bán có sự điều chỉnh nhẹ (trung bình 3.190 USD/m²), làn sóng nhà đầu tư tìm kiếm tài sản để tránh lạm phát và khai thác du lịch – logistics vẫn đang đổ dồn về đây.
Ai đang “quét” hàng tại các đô thị vệ tinh?
Sự khác biệt về sản phẩm dẫn đến sự phân hóa rõ nét về đối tượng khách hàng:
Tại Bình Dương: 60% lượng hấp thụ đến từ nhu cầu ở thực của đội ngũ chuyên gia, kỹ sư và lao động trình độ cao đang làm việc tại các KCN. 40% còn lại là các nhà đầu tư F0 từ TP.HCM dạt về tìm kiếm suất đầu tư dưới 3 tỷ đồng – phân khúc đã "tuyệt chủng" tại trung tâm.
Tại Bà Rịa – Vũng Tàu: Khách hàng chủ yếu là các nhà đầu tư trung và dài hạn. Họ không mua để ở ngay mà kỳ vọng vào dòng tiền cho thuê từ dịch vụ logistics quanh Cảng Cái Mép và làn sóng du lịch nghỉ dưỡng khi sân bay Long Thành đi vào vận hành.
Không chỉ là màu hồng
Đằng sau những con số tăng trưởng dương, thị trường vẫn tồn tại những bài toán chưa có lời giải đáp ngay lập tức:
Áp lực dư cung cục bộ: Với hơn 20.000 căn hộ dự kiến đổ bộ Bình Dương vào năm 2026, áp lực cạnh tranh cho thuê sẽ cực kỳ lớn. Nếu hạ tầng dịch vụ (trường học, bệnh viện) không phát triển tương xứng, nguy cơ xuất hiện các "đô thị sáng đèn nửa vời" là có thật.
Điểm nghẽn tiến độ hạ tầng: Phần lớn sức cầu hiện nay dựa trên kỳ vọng vào Vành đai 3, Vành đai 4 và cao tốc Biên Hòa - Vũng Tàu. Bất kỳ sự chậm trễ nào về tiến độ thi công cũng có thể khiến dòng vốn đầu tư bị "chôn chân", gây áp lực lên lãi vay ngân hàng của người mua.
Lệch pha sơ cấp và thứ cấp: Trong khi giá từ chủ đầu tư (sơ cấp) vẫn neo cao do chi phí quỹ đất và xây dựng, thị trường thứ cấp (người dân bán lại) vẫn ghi nhận sự cắt lỗ cục bộ ở những dự án thiếu tiện ích.
2026: Khi hạ tầng định hình chu kỳ mới
Theo dự báo, năm 2026 sẽ là thời điểm bùng nổ của các siêu dự án tích hợp.
Bình Dương: Dự kiến bổ sung hơn 10.700 nhà liền thổ. Những "siêu dự án" như One Era (10.000 căn) đang biến các vùng ven Vành đai 3 thành những đại công trường.
Bà Rịa – Vũng Tàu: Nguồn cung tương lai khoảng 1.536 căn nhà liền thổ, chủ yếu bám theo trục du lịch biển và hệ sinh thái quanh sân bay Long Thành.