
Chính sách
Cú hích thuế suất 5%: Hóa giải bài toán chi phí cho nông nghiệp hiện đại
Việc chính thức áp dụng mức thuế giá trị gia tăng (GTGT) ưu đãi 5% theo Nghị định 181/2025/NĐ-CP và Thông tư 101/2025/TT-BNNMT không chỉ là một sự thay đổi về con số, mà còn là lời giải cho bài toán hiện đại hóa nông nghiệp, giúp nông dân và doanh nghiệp bớt đi gánh nặng chi phí đầu vào vốn đang chịu nhiều áp lực.
Bước ngoặt từ chính sách thuế
Trong bối cảnh chi phí vật tư nông nghiệp biến động toàn cầu, các quy định mới nhất đã đưa nhóm sản phẩm, dịch vụ thiết yếu phục vụ nông nghiệp vào diện hưởng thuế suất ưu đãi 5%. Đây được xem là một "luồng oxy" cho chuỗi giá trị nông sản, từ khâu làm đất, canh tác cho đến khâu chế biến sâu và bảo quản.
Điểm khác biệt lớn nhất so với các quy định trước đây chính là sự minh bạch và bao quát. Mức thuế 5% không chỉ dừng lại ở các loại vật tư trực tiếp như phân bón, thuốc bảo vệ thực vật hay chất kích thích tăng trưởng vật nuôi, mà còn mở rộng ra toàn bộ hệ sinh thái dịch vụ phụ trợ.
Bao phủ toàn diện chuỗi cung ứng
Dựa trên các văn bản quy phạm pháp luật mới, danh mục ưu đãi được phân chia thành ba trụ cột chính.
Vật tư và sản phẩm thô: Bao gồm các loại quặng sản xuất phân bón (Apatít, đất bùn vi sinh), các loại nông sản, thủy sản đánh bắt hoặc nuôi trồng chưa qua chế biến. Đặc biệt, các phụ phẩm như mủ cao su sơ chế, sợi đay, cói, tre nứa và cả các sản phẩm thủ công tận dụng nguyên liệu nông nghiệp cũng được hưởng mức thuế này, góp phần khuyến khích kinh tế tuần hoàn.
Dịch vụ kỹ thuật hạ tầng: Chính sách mới bao quát cả các dịch vụ "xương sống" của đồng ruộng như: đào đắp, nạo vét kênh mương, ao hồ. Đặc biệt, các dịch vụ hậu cần như sơ chế, bảo quản lạnh, đóng hộp kín khí, hay xử lý hóa chất chống thối rữa theo tiêu chuẩn... đều được áp mức 5%, tạo điều kiện cho nông sản Việt kéo dài tuổi thọ và tiến xa hơn ra thị trường quốc tế.
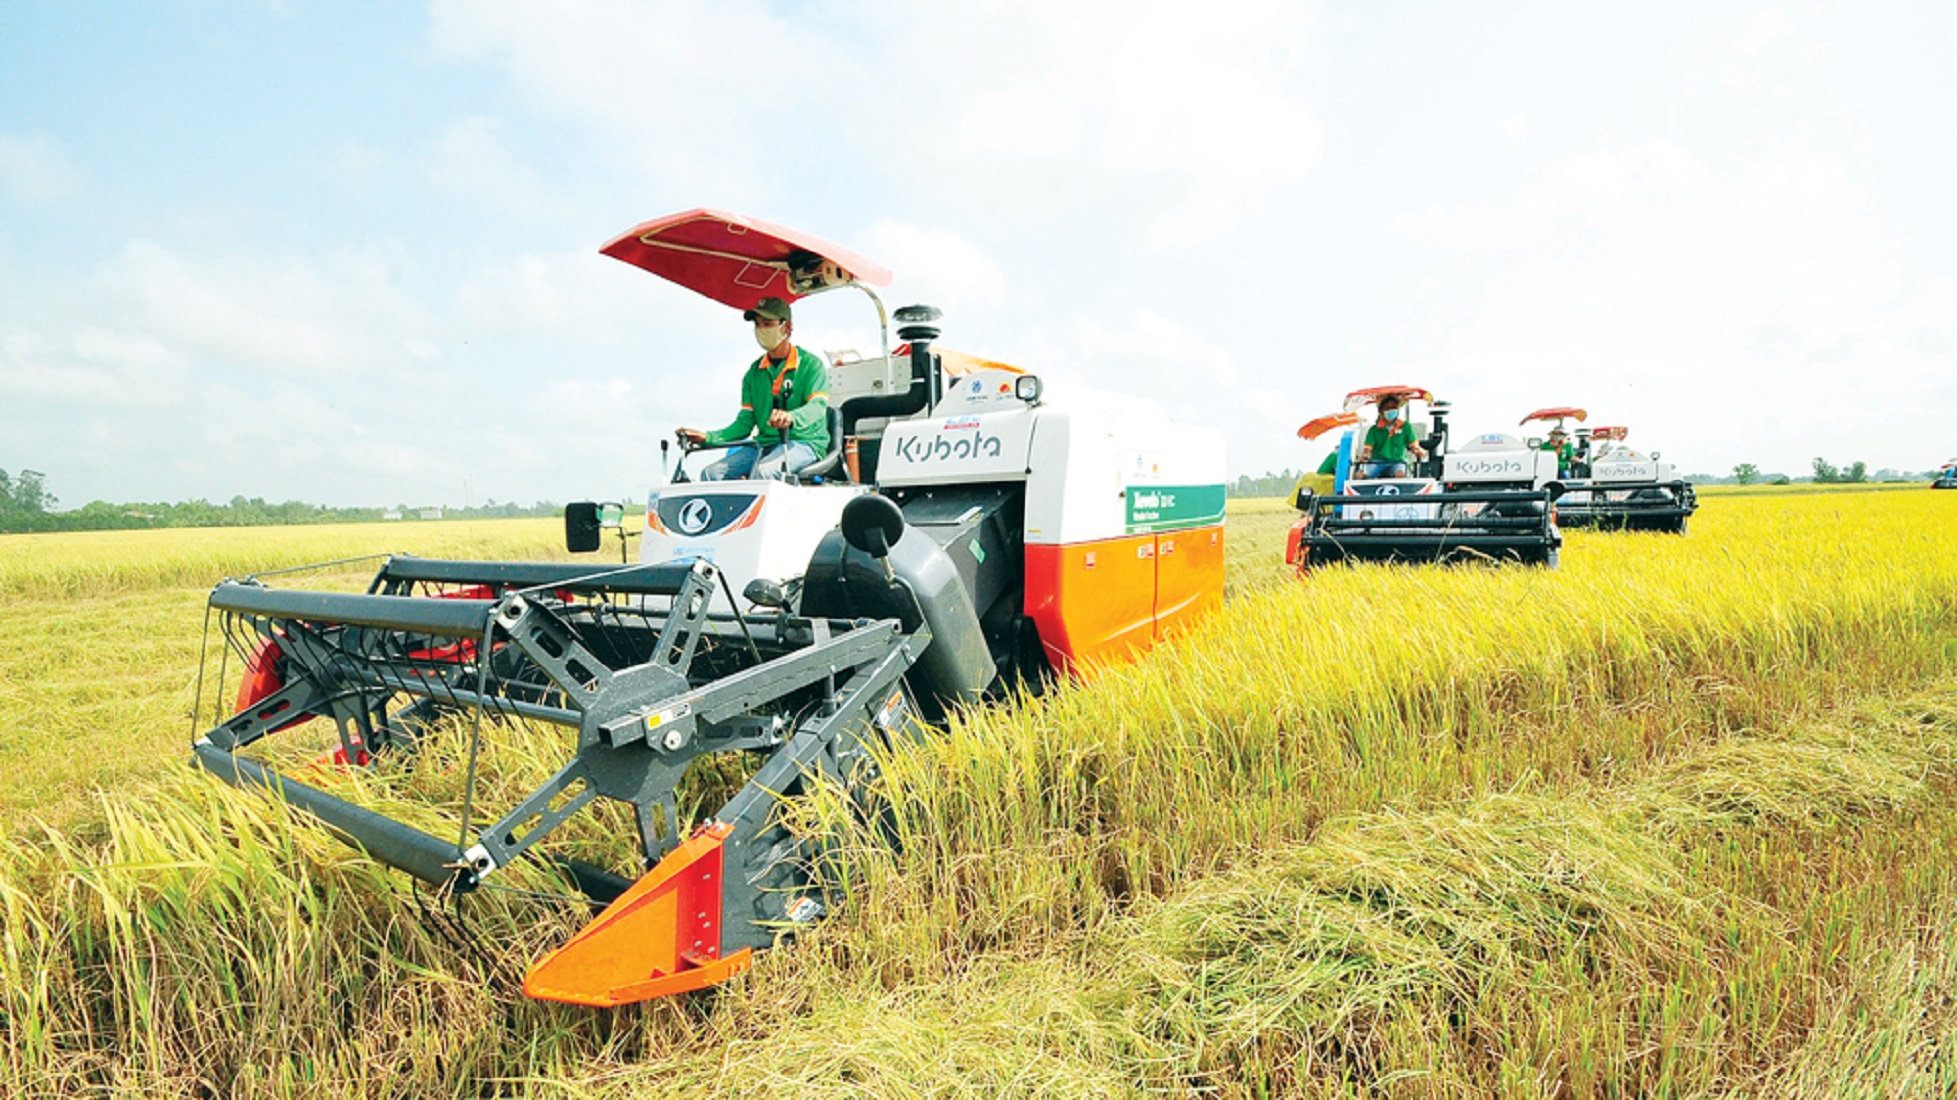
"Cánh tay nối dài" từ máy móc chuyên dùng: Thông tư 101/2025/TT-BNNMT đã định danh cụ thể 41 nhóm máy móc chuyên dùng được ưu đãi. Từ những thiết bị cơ bản như máy kéo, máy gặt đập liên hợp đến các hệ thống công nghệ cao như:Máy tách màu, phân loại hạt bằng cảm biến; Thiết bị thụ tinh nhân tạo, máy siêu âm động vật; Hệ thống kiểm tra nhanh chất lượng sữa và trữ lượng đường tại trang trại...
Vì sao thuế 5% lại tốt hơn không chịu thuế?
Một thiếu sót mà nhiều người làm nông nghiệp thường nhầm lẫn là cho rằng mức 0% hay không chịu thuế sẽ tốt hơn 5%. Tuy nhiên, dưới góc độ tài chính doanh nghiệp, thì đây là câu chuyện khác.
Khi áp dụng mức thuế 5%, các doanh nghiệp sản xuất nông nghiệp sẽ được khấu trừ thuế GTGT đầu vào của các hàng hóa, dịch vụ khác (như điện, nước, bao bì, vận chuyển – vốn chịu thuế 10%). Nếu nằm trong diện "không chịu thuế", doanh nghiệp không được khấu trừ, dẫn đến toàn bộ phần thuế đầu vào này phải cộng vào giá thành sản phẩm, đẩy giá bán lên cao.
Vì vậy, việc đưa vật tư nông nghiệp và máy móc vào diện thuế 5% thực chất là một bước đi chiến lược giúp giảm giá thành thực tế cho người nông dân.
Hướng dẫn thực thi và thủ tục áp dụng
Để được hưởng mức thuế suất ưu đãi này, doanh nghiệp và các hộ kinh doanh cần lưu ý các điều kiện về chứng từ sau:
Đối với hàng nhập khẩu: Máy móc chuyên dùng phải nằm trong danh mục định danh của Thông tư 101/2025/TT-BNNMT. Khi làm thủ tục thông quan, cần có xác nhận từ cơ quan quản lý chuyên ngành về mục đích sử dụng trong nông nghiệp.
Đối với giao dịch nội địa: Hóa đơn GTGT phải ghi rõ mức thuế suất 5%. Các cơ sở sản xuất phải tổ chức hệ thống sổ sách kế toán tách bạch giữa nhóm hàng ưu đãi và nhóm hàng thông thường (nếu có) để làm cơ sở kê khai thuế hằng tháng/quý.
Hồ sơ sơ chế: Các đơn vị thực hiện dịch vụ bảo quản, sơ chế cần có quy trình kỹ thuật minh bạch để chứng minh sản phẩm vẫn giữ được bản chất nông sản thô, chưa biến đổi thành sản phẩm công nghiệp khác.
Chính sách thuế mới không chỉ đơn thuần là hỗ trợ tài chính, mà còn là thông điệp khuyến khích nông dân "rời tay cày, cầm tay lái". Việc giảm chi phí máy móc và vật tư sẽ thúc đẩy các mô hình nông nghiệp tự chủ tài chính, nông nghiệp công nghệ cao phát triển mạnh mẽ tại các địa phương như Bắc Ninh hay các tỉnh trọng điểm nông nghiệp khác.