
Đất đai
Áp trần tín dụng bất động sản: Quyết đưa giá nhà về sát nhu cầu thực
Quy định mới về trần tín dụng bất động sản cùng quyết tâm đưa giá nhà về mức hợp lý của Chính phủ đang tạo ra áp lực thanh lọc mạnh mẽ. Năm 2026 không chỉ chứng kiến sự phân hóa ngân hàng mà còn là cuộc đua giải bài toán giá nhà ở để sinh tồn.
Bước sang năm 2026, nền kinh tế chứng kiến một bước ngoặt trong quản trị rủi ro tài chính khi Ngân hàng Nhà nước (NHNN) áp dụng "hàng rào" kỹ thuật khắt khe. Theo đó, tốc độ tăng trưởng tín dụng bất động sản của mỗi tổ chức không được vượt quá mức tăng trưởng chung của chính ngân hàng đó. Đặc biệt, để ngăn chặn tình trạng dồn vốn cục bộ vào đầu năm, cơ quan quản lý yêu cầu trong quý 1-2026, mức tăng trưởng tín dụng không được vượt quá 25% chỉ tiêu cả năm.
Đọc thêm: Tăng tín dụng khủng cho nhà ở xã hội: Tiền chờ dự án, dự án chờ cơ chế
Phân hóa ngân hàng từ hàng rào tín dụng
Quy định này đóng vai trò như một bộ lọc tự nhiên, chia hệ thống ngân hàng thành các nhóm có vị thế khác biệt. Nhóm ngân hàng quốc doanh lớn như Vietcombank, BIDV, VietinBank và các đơn vị có khẩu vị rủi ro thận trọng như ACB đang nắm giữ lợi thế nhờ tỷ trọng dư nợ địa ốc vốn được duy trì ở mức an toàn dưới 10-15%.
Ngược lại, những tổ chức từng "xoay trục" mạnh mẽ sang cho vay doanh nghiệp bất động sản như VIB hay Sacombank đang đối mặt với bài toán hẹp dư địa tăng trưởng. Trong khi đó, nhóm ngân hàng như MB, VPBank và HDBank – những đơn vị tích cực tham gia tái cơ cấu các tổ chức tín dụng yếu kém – vẫn sở hữu vùng đệm nhất định nhờ các hạn mức đặc thù từ NHNN.
Đáng chú ý, khi dòng vốn chính thống bị kiểm soát chặt, giới phân tích bày tỏ lo ngại về rủi ro "ngân hàng bóng tối" (shadow banking). Dòng vốn có thể luân chuyển lách qua kênh công ty chứng khoán dưới dạng vay margin hoặc mua trái phiếu doanh nghiệp bất động sản, đòi hỏi một cơ chế giám sát liên thông chặt chẽ hơn giữa các thị trường tài chính.
Mục tiêu nhà ở nhu cầu thực
Áp lực đưa giá nhà về mức hợp lý không chỉ dừng lại ở các chỉ số tài chính mà đã trở thành mệnh lệnh chính trị vì mục tiêu an sinh xã hội. Tại phiên họp ngày 13-1-2026, Thủ tướng Chính phủ nhấn mạnh rằng giá nhà tăng quá cao đang trực tiếp ảnh hưởng đến tỷ lệ sinh của Việt Nam, vốn đã rơi xuống mức thấp kỷ lục là 1,91 con trên một phụ nữ.
Chính phủ xác định việc kéo giảm giá chung cư là nhiệm vụ trọng tâm để ổn định nhân khẩu học. Để hiện thực hóa mục tiêu này, Bộ Tài chính đang ráo riết nghiên cứu các chính sách thuế đánh trực tiếp vào hành vi đầu cơ và thổi giá đất. Đồng thời, Bộ Xây dựng xúc tiến thành lập Trung tâm giao dịch bất động sản quốc gia nhằm công khai hóa dữ liệu và xóa bỏ tình trạng "ngáo giá" nảy sinh từ sự bất đối xứng thông tin.
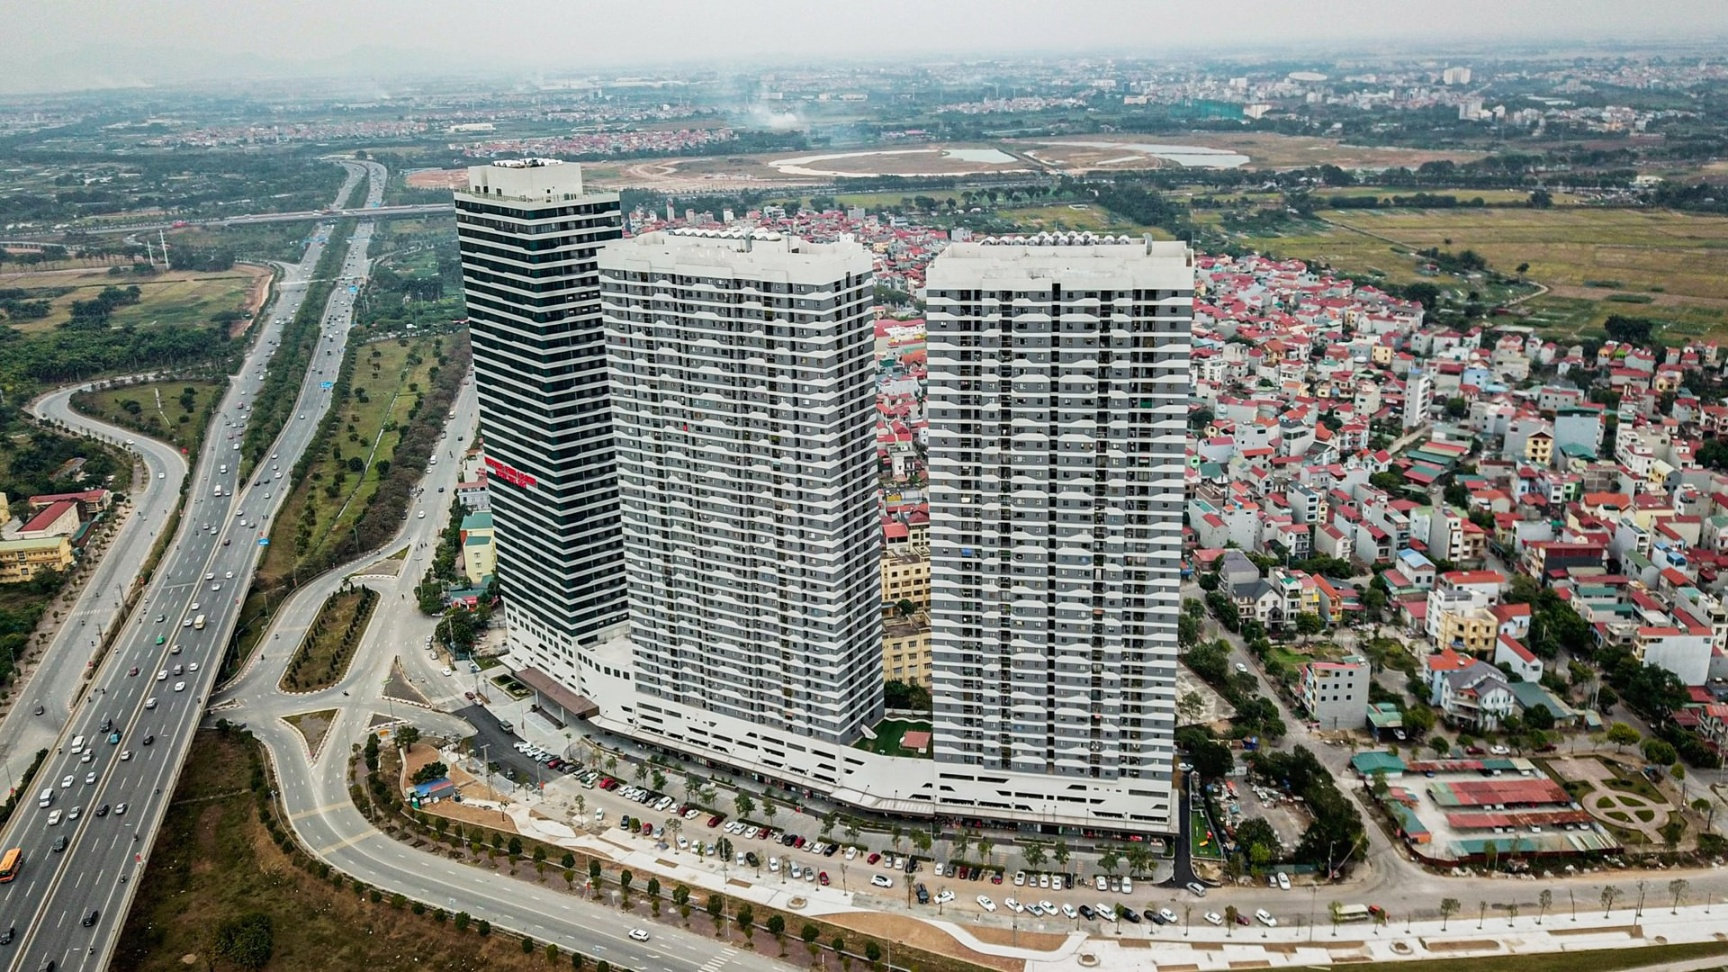
Việc triển khai định danh bất động sản được xem là bước đi then chốt để quản lý dữ liệu thị trường một cách minh bạch. Khi các thông tin về sở hữu và giá trị giao dịch được số hóa, các cơn sóng thổi giá ảo sẽ mất đi môi trường tồn tại, buộc thị trường phải vận hành theo quy luật cung - cầu thực tế của người dân có nhu cầu ở thực.
Đọc thêm: Tín dụng tăng 15% năm 2026: Lợi thế nghiêng về người mua nhà ở thực
Cuộc đua thanh khoản của doanh nghiệp
Tính đến đầu năm 2026, quy mô tín dụng bất động sản đã chiếm khoảng 24,8% tổng dư nợ nền kinh tế, tương đương 4,5 triệu tỷ đồng. Trong cơ cấu này, dư nợ dành cho các chủ đầu tư doanh nghiệp chiếm khoảng 45%. Con số này cho thấy sức ảnh hưởng khổng lồ của ngành địa ốc đối với sự ổn định của hệ thống tài chính quốc gia.
Chuyên gia Tô Anh Hùng bình luận trên kênh Tài chính & Kinh doanh cho rằng trước áp lực từ chính sách tiền tệ và chi phí vốn tăng cao (lãi suất huy động tại nhiều ngân hàng đã chạm ngưỡng 7%), các doanh nghiệp địa ốc đang đứng trước bài toán sinh tồn. Thay vì ưu tiên biên lợi nhuận như giai đoạn trước, các chủ đầu tư hiện buộc phải chuyển hướng sang mục tiêu thanh khoản bằng mọi giá để duy trì dòng tiền vận hành.
Mức chiết khấu sâu, có nơi ghi nhận mức giảm kỷ lục so với năm 2025, đang lan rộng khắp các dự án từ Hà Nội đến TPHCM. Đây là hệ quả tất yếu khi nguồn vốn tín dụng bị kiểm soát chặt và người mua nhà trở nên thận trọng hơn. Cuộc đua hạ giá này báo hiệu một giai đoạn tái lập mặt bằng giá mới thực chất hơn, mở ra cơ hội cho những người dân có nhu cầu thực sự tiếp cận được giấc mơ sở hữu nhà ở.