
Chính sách
Bảo hiểm nông nghiệp ‘đứng ngoài cuộc’: Nhà nước và người dân ‘oằn lưng' gánh hàng ngàn tỷ đồng
Chính sách bảo hiểm nông nghiệp, dù được Nhà nước hỗ trợ phí ở mức rất cao (90% cho hộ nghèo và cận nghèo), vẫn không thu hút được người dân tham gia. Thực trạng này khiến công cụ chia sẻ rủi ro quan trọng bậc nhất bị vô hiệu hóa, đẩy gánh nặng tài chính khổng lồ của thiên tai lên vai ngân sách nhà nước và người dân. Đó là nhận định của nhiều đại biểu quốc hội tại phiên thảo luận ở hội trường Quốc hội chiều 5/12 về vấn đề bảo hiểm nông nghiệp.
Tỉ lệ tham gia giảm sâu: Thất bại của chính sách
Bảo hiểm nông nghiệp khiển khai khá lâu và mặc dù duy trì mức hỗ trợ phí cao (90% cho hộ nghèo/cận nghèo và 20% cho nhóm khác), kết quả triển khai lại rất hạn chế:
Đó là bảo hiểm lúa và trâu/bò chỉ được triển khai nhỏ lẻ tại vài tỉnh. Giai đoạn 2022-2025 cả nước chỉ còn 1 tỉnh (Tuyên Quang) duy trì, áp dụng duy nhất cho nuôi trâu, bò. Số hộ tham gia giảm mạnh từ 16.731 hộ (giai đoạn 2019-2021) xuống còn 3.630 hộ, với tổng phí bảo hiểm giảm từ gần 7 tỷ đồng xuống còn 2,6 tỷ đồng.
Theo đại biểu Châu Quỳnh Dao (đoàn An Giang) dẫn chứng: chỉ có khoảng 16.700 hộ tham gia trên tổng số 9 triệu hộ sản xuất nông nghiệp trong 3 năm đầu phát động.
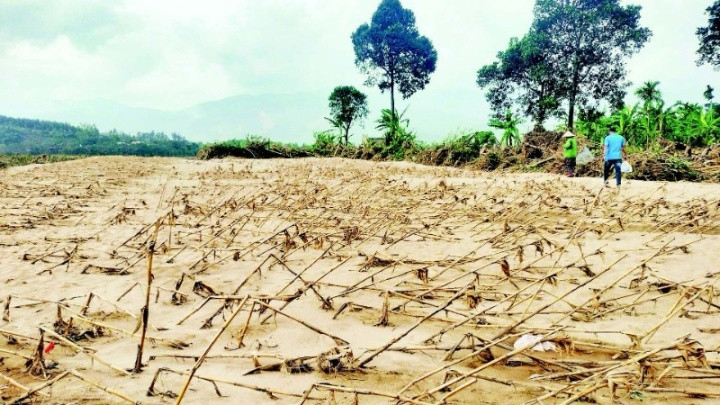
Thiên tai liên tiếp xảy ra, nhưng công cụ bảo hiểm gần như “đứng ngoài cuộc” trước rủi ro của nông nghiệp Việt Nam. Đợt mưa lũ vừa qua tại Đắk Lắk, Gia Lai, Khánh Hòa, Lâm Đồng đã gây thiệt hại lên tới trên 8.900 tỷ đồng.
Theo đại biểu Dao khẳng định: gánh nặng tài chính cuối cùng vẫn đặt vào ngân sách nhà nước phải chi trả hàng chục nghìn tỷ đồng mỗi năm cho các hoạt động cứu trợ và hỗ trợ tình thế, tạo áp lực lớn lên nguồn vốn đầu tư tăng trưởng.
Người dân là đối tượng chịu ảnh hưởng trực tiếp, tài sản chắt chiu cả đời bị mất mát, "làm đứt gãy cả một ước vọng về tương lai".
Những khó khăn đó, hệ thống ngân hàng buộc phải chấp nhận rủi ro, dẫn đến nợ xấu gia tăng trong lĩnh vực nông nghiệp.
Quá nhiều điểm nghẽn
Hạn chế trong chính sách khiến bảo hiểm không phát huy được vai trò vốn có, được nhiều người chỉ ra, có nguyên nhân được nhìn nhận đã lâu, nhưng không khắc phục được.
Sản phẩm không bao phủ rủi ro: Nhiều sản phẩm được thiết kế không bao phủ rủi ro dịch bệnh, khiến người nuôi trồng bị ảnh hưởng nhưng không được thụ hưởng (ví dụ: nuôi tôm).
Mức chi trả thấp: Mức chi trả hỗ trợ còn rất thấp so với tổn thất nặng nề do thiên tai, giảm động lực tham gia.
Thiếu dữ liệu rủi ro: Dữ liệu và bản đồ rủi ro chưa đầy đủ, gây khó khăn cho việc định lượng thiệt hại và thiết kế sản phẩm bảo hiểm phù hợp thực tiễn, khiến doanh nghiệp "không thiết tha, còn ngần ngại” tham gia.
Nhìn từ các mô hình thành công của Nhật Bản và Hàn Quốc
Kinh nghiệm quốc tế cho thấy sự hỗ trợ mạnh mẽ của Nhà nước, đi kèm với thiết kế sản phẩm phù hợp, là chìa khóa thành công.
Tại Nhật Bản, nước này áp dụng cơ chế tương trợ. Đó là bảo hiểm nông nghiệp được thực hiện thông qua hệ thống tương trợ nông nghiệp (NOSAI) do nông dân thành lập ở các địa phương, tạo ra quỹ dự trữ chung và chi trả khi có thiệt hại.
Chính phủ chịu trách nhiệm tái bảo hiểm và trợ cấp khoảng 50% phí bảo hiểm tương , cùng với hỗ trợ chi phí hành chính.
Hệ thống này là trọng tâm trong các biện pháp đối phó với thiên tai, nhằm ổn định quản lý trang trại và phát triển sản xuất nông nghiệp.
Còn tại Hàn Quốc, chính sách bảo hiểm toàn diện được áp dụng. Chính phủ và chính quyền địa phương hỗ trợ 50 - 70% phí bảo hiểm, thậm chí lên đến 80% tại các khu vực rủi ro cao.
Sau khi Đạo luật Bảo hiểm Nông nghiệp có hiệu lực năm 2001, tỷ lệ tham gia đã tăng nhanh, đạt gần 50% hộ trồng trọt và hơn 94% hộ chăn nuôi vào năm 2024.
Chính sách không chỉ giảm gánh nặng tài chính mà còn khuyến khích nông dân đầu tư công nghệ và sản xuất bền vững, giúp nông dân vững vàng hơn trước thời tiết thất thường.
Kiến nghị hoàn thiện chính sách
Để chuyển gánh nặng rủi ro từ ngân sách sang công cụ bảo hiểm, đại biểu quốc hội đề nghị:
Cần hoàn thiện chính sách, nâng mức hỗ trợ phí cho đồng bào dân tộc thiểu số và các đối tượng dễ bị tổn thương lên 20 - 50% (tham khảo mô hình Nhật Bản, Hàn Quốc).
Đưa bảo hiểm trở thành một phần của hệ sinh thái tín dụng nông nghiệp, phát triển các sản phẩm bảo hiểm vi mô chi phí thấp.
Yêu cầu doanh nghiệp thiết kế sản phẩm linh hoạt, bao phủ cả rủi ro dịch bệnh. Đồng thời, Nhà nước cần đầu tư vào dữ liệu rủi ro và bản đồ rủi ro để định lượng và định giá bảo hiểm chính xác hơn.
Đảm bảo doanh nghiệp "giải quyết nhanh chế độ bảo hiểm cho người dân" để củng cố niềm tin và thúc đẩy sự tham gia.