Ngân hàng bơm tiền khủng, nông nghiệp vẫn ‘khát’ vốn
Hàng trăm nghìn tỷ đồng từ các gói tín dụng ưu đãi liên tục được bơm vào thị trường, nhưng dòng vốn chảy vào khu vực nông nghiệp vẫn gặp điểm nghẽn lớn ở kỳ hạn trung và dài hạn. Muốn nông sản Việt bứt phá khỏi cái bẫy xuất khẩu thô, bài toán tái cấu trúc dòng vốn cần một tư duy tiếp cận hoàn toàn mới.
Mâu thuẫn giữa "sức nóng" bơm vốn và tỷ trọng thực tế
Bức tranh tài chính tính đến hết tháng 9/2026 ghi nhận nỗ lực rất lớn từ Ngân hàng Nhà nước và hệ thống các tổ chức tín dụng trong việc mở rộng nguồn tiền phục vụ sản xuất.
Quy mô dư nợ toàn nền kinh tế đã đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước (tương ứng bơm thêm khoảng 2,2 triệu tỷ đồng). Trong đó, khoảng 77,4% tổng dư nợ phục vụ hoạt động sản xuất kinh doanh, với mức tăng bứt phá ở mảng xuất khẩu (tăng 33,32%) và doanh nghiệp ứng dụng công nghệ cao (tăng 39,62%).
Riêng với lĩnh vực nông, lâm, thủy sản, chương trình tín dụng chuyên biệt sau 4 lần nới trần đã tăng quy mô từ 15.000 tỷ đồng lên mốc 185.000 tỷ đồng. Doanh số giải ngân lũy kế tính đến cuối tháng 8/2026 đã đạt gần 238.120 tỷ đồng (vượt 128,7% kế hoạch) với 88.434 lượt khách hàng được hỗ trợ.
Cùng thời điểm, các ngân hàng thương mại lớn liên tiếp tung các gói vốn quy mô "khủng".
Agribank dành tối thiểu 50.000 tỷ đồng cho nông nghiệp sạch và công nghệ cao, giảm lãi suất từ 0,5 đến 1,5%/năm.
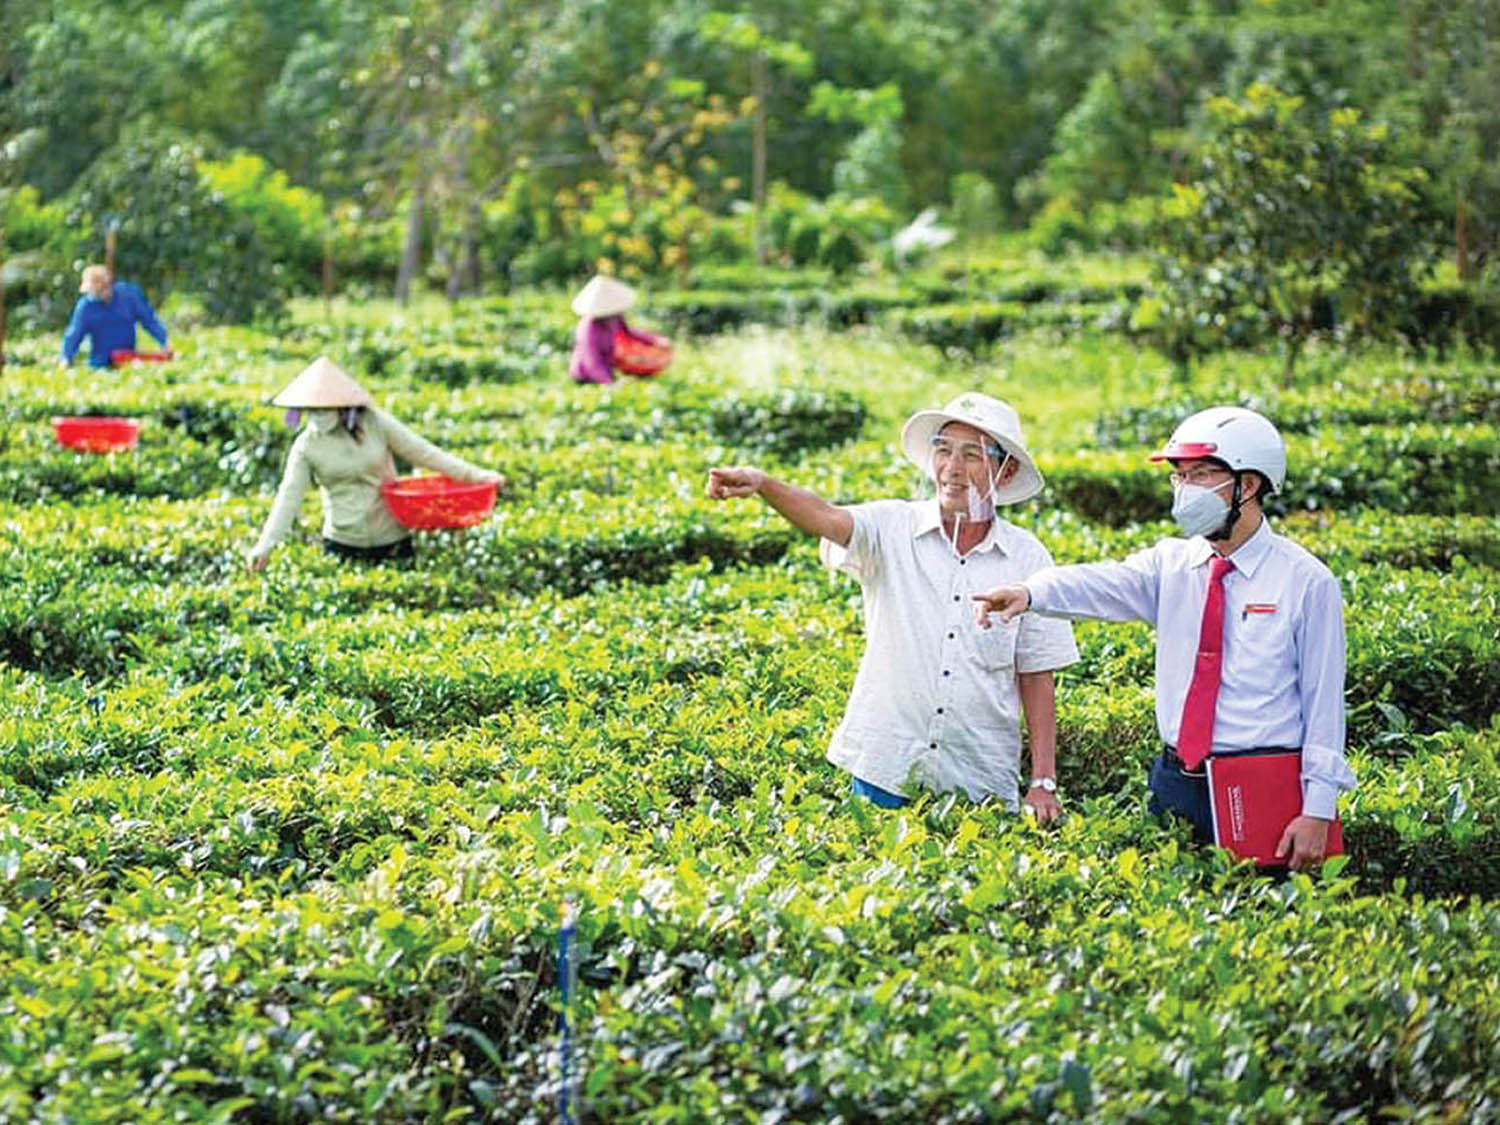
BIDV triển khai gói tín dụng 200.000 tỷ đồng (lãi suất từ 6,8%/năm, hạn mức thấu chi 10 tỷ đồng), trong đó dành riêng 10.000 tỷ đồng cho nông nghiệp xanh và thực phẩm an toàn.
VietinBank và Vietcombank cùng tham gia gói 50.000 tỷ đồng với lãi suất thấp hơn thông thường 1%/năm và ưu đãi tới 12 tháng cho kỳ hạn trung, dài hạn.
Tuy nhiên, đằng sau sự sôi động đó là một thực tế trầm lắng: dư nợ tín dụng cho nông nghiệp và nông thôn hiện chiếm khoảng 22% tổng dư nợ, nhưng riêng lĩnh vực nông nghiệp thuần túy chỉ chiếm khoảng 11% . Con số này khiêm tốn hơn nhiều so với bất động sản. Mức độ lan tỏa của dòng vốn ưu đãi vì thế vẫn chưa đáp ứng đủ kỳ vọng của một ngành vốn được xem là trụ đỡ nền kinh tế.
Vốn dài hạn bị tắc ở đâu?
Nguyên nhân cốt lõi khiến các doanh nghiệp nông nghiệp luôn trong tình trạng "khát" vốn đường dài bắt nguồn từ thực tế thị trường, vận hành của ngành nông ngiệp, đi cùng lo ngại của ngân hàng.
Trước hết là áp lực chi phí khiến doanh nghiệp bị cuốn vào vòng xoáy vay ngắn hạn. Những biến động địa chính trị tại Trung Đông từ cuối tháng 2 đã kéo theo sự leo thang của giá năng lượng và chi phí vận tải ngành rau quả. Để duy trì chuỗi cung ứng, phần lớn doanh nghiệp chọn giải pháp vay cuốn chiếu theo từng đơn hàng xuất khẩu riêng lẻ. Phương thức này chỉ giải quyết được nhu cầu lưu động tức thời, hoàn toàn bất lực trong việc hỗ trợ doanh nghiệp xây dựng vùng nguyên liệu quy mô lớn hay duy trì liên kết bền vững với hàng nghìn hộ nông dân.
Bên cạnh đó là rào cản về tài sản đảm bảo và lo ngại rủi ro từ phía ngân hàng. Các tổ chức tín dụng thường ưu tiên những mảng kinh doanh ít rủi ro hoặc doanh nghiệp đã có sẵn năng lực chế biến sâu. Trong khi đó, phần lớn nông sản Việt vẫn dừng ở dạng xuất khẩu tươi. Nhìn từ ngành sầu riêng - lĩnh vực đóng góp tới 35 - 45% tổng kim ngạch xuất khẩu rau quả, nhiều đơn vị vẫn loay hoay tìm vốn chỉ vì thiếu tài sản thế chấp đạt chuẩn.
Mặt khác, rào cản còn đến từ chính nội tại của khu vực sản xuất. Khi tìm kiếm các nguồn vốn thay thế từ quỹ đầu tư, phần lớn cơ sở nông nghiệp bộc lộ ngay điểm yếu về quy mô nhỏ lẻ, quản trị dòng tiền thiếu chuyên nghiệp và hồ sơ tài chính chưa đáp ứng tiêu chuẩn minh bạch.
Tái cấu trúc dòng vốn để phát triển bền vững
Để dòng tiền không chỉ dừng lại ở các thương vụ ngắn hạn mà thực sự trở thành đòn bẩy cho ngành nông nghiệp, sự thay đổi cần đến từ cả cơ chế quản lý lẫn năng lực của doanh nghiệp.
Dòng vốn đầu tư bắt buộc phải được thiết kế chuyên biệt, mang tính dài hạn và xuyên suốt để tương thích với chu kỳ sinh trưởng của cây trồng cũng như lộ trình hoàn vốn của các nhà máy chế biến sâu. Việc sớm ban hành các chính sách hỗ trợ kinh tế tuần hoàn trong nông nghiệp sẽ tạo hành lang pháp lý an toàn, giúp ngân hàng yên tâm mở rộng hạn mức cho vay trung và dài hạn.
Đồng thời, bản thân các doanh nghiệp cũng cần chủ động nâng cao tính minh bạch tài chính và chuẩn hóa bộ máy quản trị. Đây chính là chiếc chìa khóa quyết định để tự mở cánh cửa đón nhận các nguồn vốn chất lượng cao trong giai đoạn tăng trưởng mới.