Doanh nghiệp mía đường chật vật giữ hiệu quả kinh doanh
Giá đường Việt Nam thấp hơn đáng kể so với Philippines và Indonesia, song lợi thế về giá này vẫn chưa đủ sức giúp ngành đường thoát khỏi vòng xoáy áp lực tiêu thụ.
Doanh thu đi ngang, lợi nhuận sụt giảm
Theo báo cáo thị trường tháng 10/2026 của Hiệp hội Mía - Đường Việt Nam (VSSA), giá đường bình quân tháng 9 tại Việt Nam ở mức 19.642 đồng/kg, trong khi Philippines đạt 27.373 đồng/kg và Indonesia là 26.553 đồng/kg. Như vậy, giá đường tại Philippines cao hơn Việt Nam 7.731 đồng/kg, tương đương 39,4%; còn Indonesia cao hơn 6.911 đồng/kg, tương đương 35,2%.
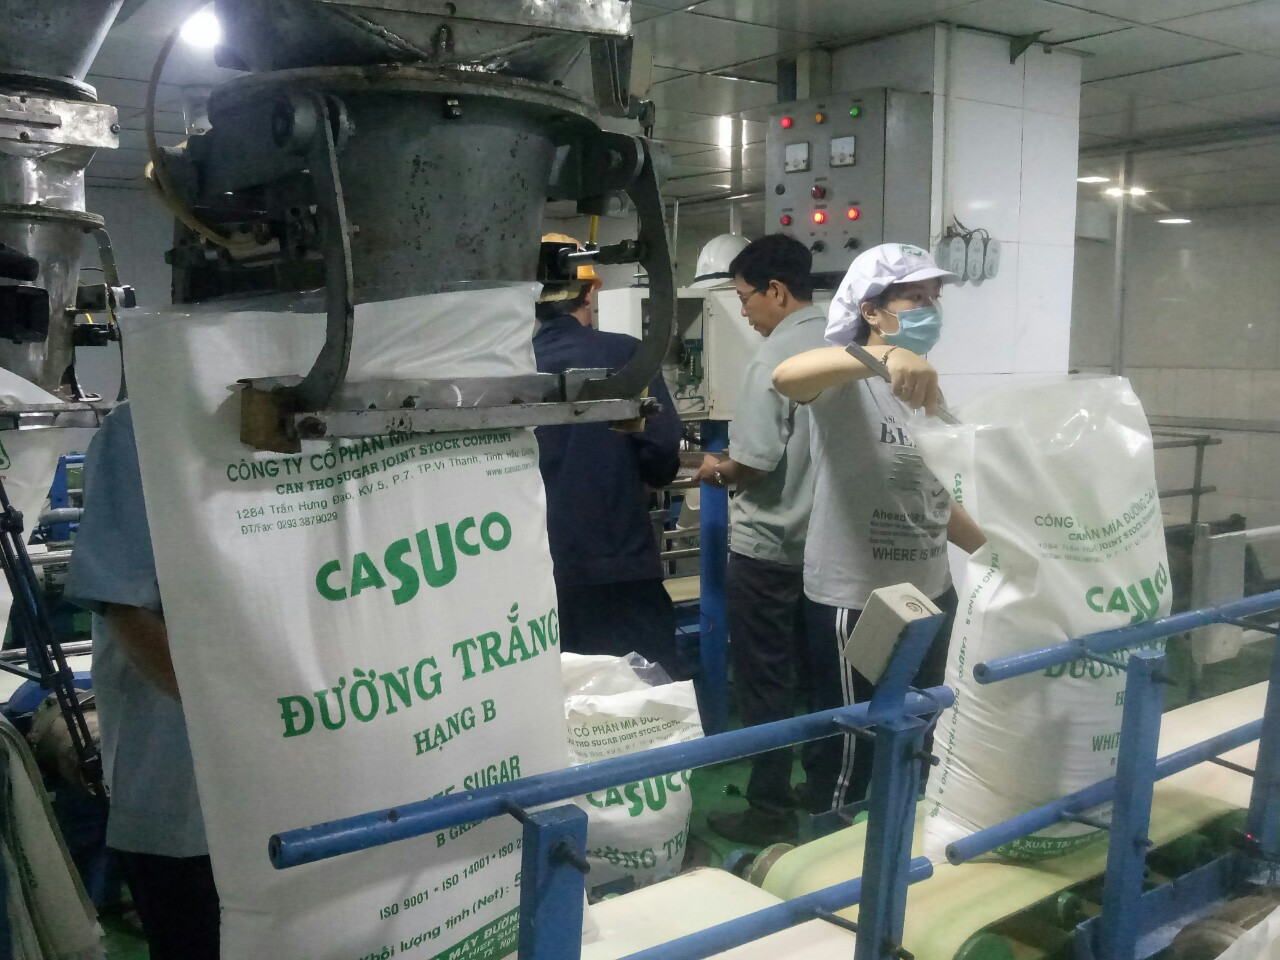
Chênh lệch giá khá lớn đặt ra câu hỏi về khả năng cạnh tranh của ngành đường Việt Nam. Xét riêng yếu tố giá bán, đường trong nước có mức giá thấp hơn hai thị trường Đông Nam Á nói trên. Tuy nhiên, điều đó chưa đồng nghĩa doanh nghiệp Việt có thể mở rộng đầu ra, bởi thị trường nội địa chịu sức ép từ nhiều nguồn cung, còn hoạt động xuất khẩu phụ thuộc vào chính sách thương mại và điều kiện tiếp cận từng thị trường.
Thực tế kinh doanh của một số doanh nghiệp mía đường cho thấy áp lực thị trường đang thể hiện rõ trong doanh thu, giá vốn và khả năng tạo lợi nhuận.
Theo báo cáo thường niên năm tài chính 2025 - 2026 của Công ty CP Mía đường Sơn La (SLS) công bố, doanh thu thuần của SLS gần 1.080 tỉ đồng, giảm 6,97% so với niên độ trước. Đáng chú ý, lợi nhuận sau thuế giảm tới 48,9%, từ 374,21 tỉ đồng xuống còn 191,22 tỉ đồng. Tỉ suất lợi nhuận sau thuế trên doanh thu thuần theo đó giảm từ 32,23% xuống 17,71%.
Diễn biến này tiếp tục thể hiện trong quý I niên độ tài chính 2026 - 2027, tức từ ngày 1/7 đến 30/9/2026. Doanh thu thuần của Mía đường Sơn La đạt khoảng 268,55 tỉ đồng, giảm khoảng 10% so với cùng kỳ; lợi nhuận sau thuế còn 22,56 tỉ đồng, giảm hơn 72% so với mức 81,51 tỉ đồng cùng kỳ năm trước.
Trong báo cáo thường niên, lãnh đạo Mía đường Sơn La đánh giá thị trường đường trong nước chịu sức ép từ nguồn cung dồi dào, đường nhập lậu, gian lận thương mại và các sản phẩm tạo ngọt thay thế. Cùng với đó, biến động thời tiết ảnh hưởng đến vùng nguyên liệu, trong khi chi phí sản xuất và vận chuyển tạo thêm áp lực cho doanh nghiệp.
Một trường hợp khác là Công ty CP Mía đường Lam Sơn (LSS). Theo báo cáo tài chính hợp nhất đã kiểm toán cho niên độ 2025 - 2026, doanh thu bán hàng và cung cấp dịch vụ của LSS đạt khoảng 2.191,53 tỉ đồng, gần như đi ngang so với mức 2.194,89 tỉ đồng của niên độ trước.
Trong khi doanh thu hầu như không tăng, giá vốn hàng bán lại tăng từ 1.931,04 tỉ đồng lên 1.997,60 tỉ đồng, khiến lợi nhuận gộp giảm 27,44%, còn 191,45 tỉ đồng. Chi phí tài chính cũng tăng 31,35%, lên 91,25 tỉ đồng. Kết quả, lợi nhuận sau thuế của doanh nghiệp giảm 56,35%, chỉ còn 48,56 tỉ đồng.
Sang quý I niên độ 2026 - 2027, Mía đường Lam Sơn ghi nhận doanh thu thuần hợp nhất khoảng 554,15 tỉ đồng, tăng hơn 44% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế vẫn giảm hơn 21%, còn khoảng 12,09 tỉ đồng.
Vì sao giá thấp doanh nghiệp mía đường vẫn khó cạnh trạnh?
Theo VSSA, niên vụ ép mía 2025 - 2026 đã kết thúc với hơn 13,64 triệu tấn mía đưa vào chế biến, sản xuất khoảng 1,36 triệu tấn đường các loại. Sản lượng đường trong nước được duy trì ở mức lớn, song thị trường tiêu thụ tiếp tục chịu sức ép từ các nguồn cung khác.
Trong tháng 9/2026, giá đường tại Việt Nam giảm từ 19.808 đồng/kg vào đầu tháng xuống 19.333 đồng/kg vào cuối tháng. Đến ngày 13/10, giá đường kính trắng tại TP.HCM dao động 18.000 - 19.100 đồng/kg, còn đường tinh luyện ở mức 19.400 - 20.000 đồng/kg.
Về lý thuyết, giá bán thấp có thể giúp sản phẩm dễ tiếp cận người mua hơn. Tuy nhiên, trong ngành đường, khả năng cạnh tranh không chỉ được quyết định bởi mức giá niêm yết mà còn phụ thuộc vào nguồn gốc hàng hóa, chi phí phân phối, nhu cầu sử dụng của các doanh nghiệp thực phẩm và sự cạnh tranh giữa các loại chất tạo ngọt.
Một trong những vấn đề được VSSA và doanh nghiệp phản ánh là tình trạng đường nhập lậu, đường không rõ nguồn gốc lưu thông trên thị trường.
Theo ông Nguyễn Văn Lộc, Chủ tịch VSSA, những nguồn hàng nói trên có thể cạnh tranh với đường sản xuất hợp pháp mà không phải chịu đầy đủ các nghĩa vụ về thuế, hóa đơn và kiểm soát nguồn gốc. Vì vậy, việc giá đường nội địa thấp hơn một số nước trong khu vực chưa chắc đã đủ sức hấp dẫn người mua trong nước, nếu doanh nghiệp sản xuất vẫn phải cạnh tranh với những nguồn hàng có điều kiện kinh doanh khác nhau.
Ngoài ra, các nhà máy đường trong nước còn phải duy trì vùng nguyên liệu, thu mua mía và vận hành hệ thống chế biến. Báo cáo thường niên của Mía đường Sơn La cho thấy khoảng cách vận chuyển mía xa hơn đã khiến đơn giá cước vận chuyển bình quân trong vụ tăng 4,7%. Đây là một ví dụ về áp lực chi phí mà doanh nghiệp phải đối mặt, ngay cả khi giá đường trên thị trường giảm. Chưa kể, công chế biến của nhiều nhà máy trong nước đã lạc hậu, ảnh hưởng không nhỏ đến giá thành sản xuất.
Bên cạnh đó, nhu cầu đường trong công nghiệp thực phẩm và đồ uống còn chịu tác động từ các nguyên liệu tạo ngọt thay thế, đặc biệt là si rô ngô hàm lượng fructose cao (HFCS).
Ông Lộc cho biết, Việt Nam đã nhập khẩu 23.488 tấn HFCS trong tháng 9/2026. Lũy kế 9 tháng, lượng nhập khẩu đạt 176.453 tấn, tăng khoảng 7% so với cùng kỳ năm trước.
VSSA dự báo thị trường đường nội địa trong tháng 11/2026 tiếp tục chịu sức ép dư cung. Trong bối cảnh đó, bài toán của doanh nghiệp không chỉ là hạ giá bán, mà còn là duy trì đầu ra, kiểm soát chi phí và cạnh tranh với các nguồn hàng khác trên cùng thị trường.
Riêng với xuất khẩu, theo VSSA, giá đường tại mỗi quốc gia chịu tác động của cung cầu, chính sách nhập khẩu, thuế quan, hạn ngạch và chi phí đưa hàng đến người mua. Do đó, so sánh giá giữa các nước chỉ phản ánh một phần điều kiện cạnh tranh, chưa đủ để xác định khả năng mở rộng xuất khẩu của doanh nghiệp Việt Nam.