Để bảo hiểm nông nghiệp không còn là 'áo giáp' giấy
Thống kê mới nhất từ Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) cho thấy một thực tế đáng suy ngẫm: Từ năm 2022 đến nay, cả nước mới chỉ có 3.280 hộ nông dân và tổ chức sản xuất tham gia bảo hiểm nông nghiệp.
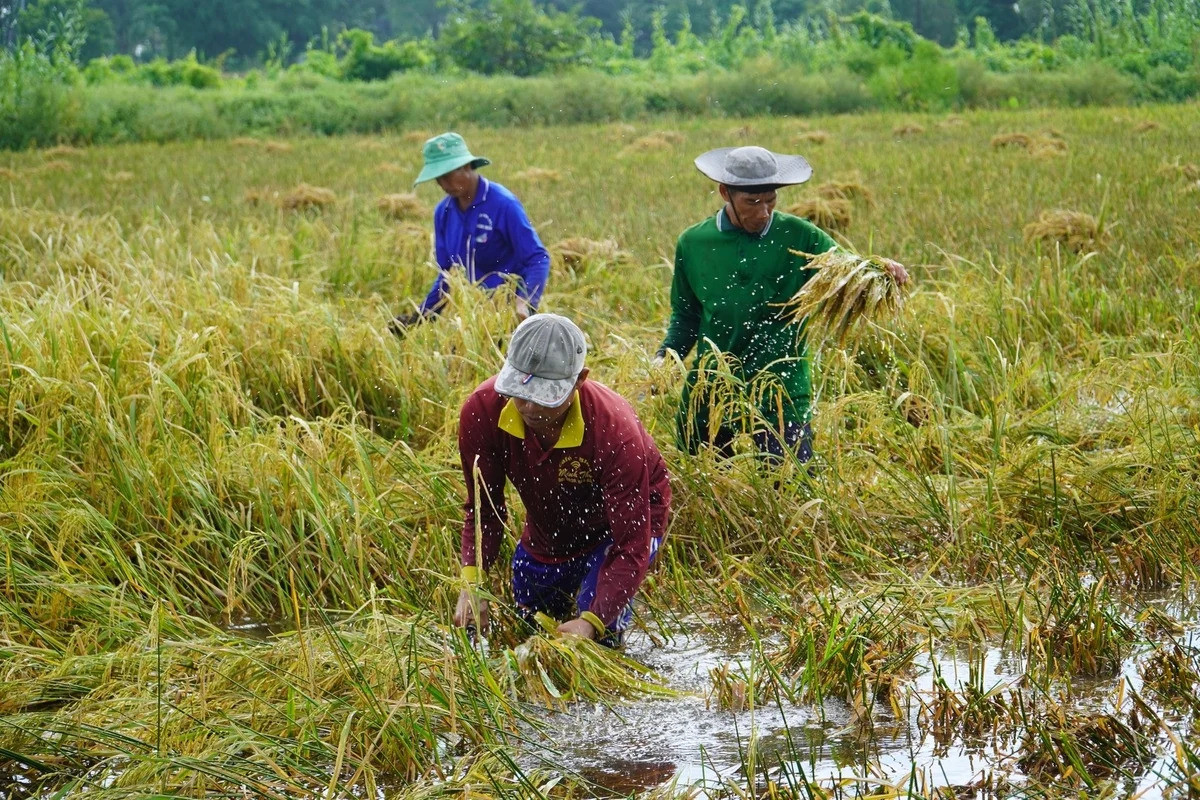
Trong số này, có đến 3.267 hộ nghèo được ngân sách nhà nước hỗ trợ gần như toàn bộ phí bảo hiểm. Những con số khiêm tốn này đặt ra một dấu hỏi lớn về tính hiệu quả và sự bền vững của "lá chắn" rủi ro cho trụ cột kinh tế đất nước, nhất là khi thiên tai và dịch bệnh đang ngày càng khốc liệt và khó lường.
Việc Bộ Tài chính tổ chức lấy ý kiến sửa đổi Nghị định 58/2018/NĐ-CP vào sáng ngày 9/3 không chỉ đơn thuần là điều chỉnh các quy định pháp lý, mà thực chất là một cuộc tìm kiếm lời giải cho bài toán: Làm sao để nông dân tự nguyện và "vui vẻ" mua bảo hiểm thay vì chỉ tham gia khi có hỗ trợ từ ngân sách.
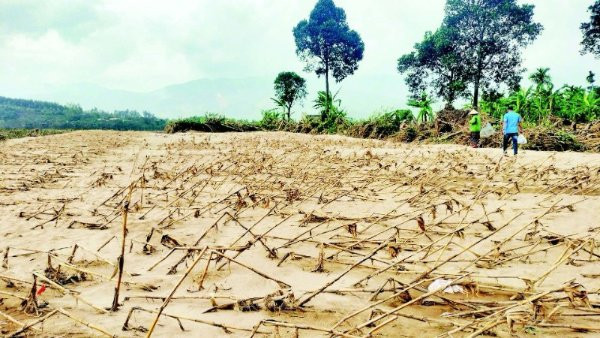
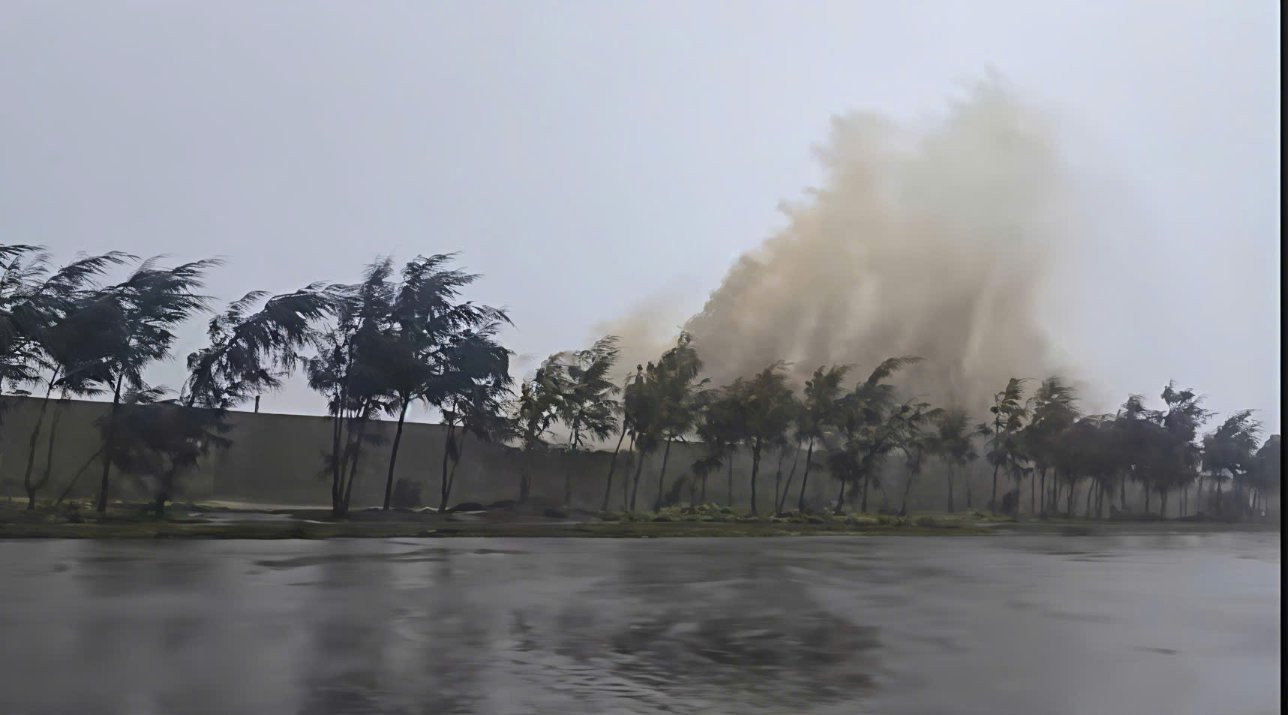
Nhìn vào bức tranh nông nghiệp hiện nay, rủi ro không còn là dự báo mà đã trở thành hiện hữu trên từng cánh đồng, vuông tôm. Tuy nhiên, bảo hiểm nông nghiệp vẫn chưa thể phát triển tương xứng với tiềm năng do những rào cản nội tại. Đối với doanh nghiệp, đây là nghiệp vụ phức tạp, rủi ro cao và phụ thuộc quá lớn vào các nhà tái bảo hiểm quốc tế - vốn đang rất thận trọng với thị trường Việt Nam.
Về phía người nông dân, tâm lý e ngại quy trình bồi thường phức tạp chính là "bức tường" ngăn cách họ với bảo hiểm. Với mô hình bảo hiểm thiệt hại truyền thống, khi rủi ro ập đến, việc chờ đợi thẩm định, đo đạc xác minh thiệt hại thường kéo dài, làm lỡ mất thời gian vàng để tái sản xuất. Đó là chưa kể đến những tranh chấp về quy trình kỹ thuật canh tác thường khiến nông dân rơi vào thế yếu khi đòi quyền lợi.
Để phá vỡ thế bế tắc này, sự chuyển dịch sang mô hình bảo hiểm chỉ số thời tiết đang được xem là hướng đi đột phá. Khác với cách làm cũ, bảo hiểm chỉ số dựa trên các dữ liệu khách quan từ bên thứ ba như lượng mưa, nhiệt độ hoặc mực nước lũ.
Ưu điểm lớn nhất của mô hình này là sự sòng phẳng và minh bạch. Người nông dân không cần phải chứng minh thiệt hại, doanh nghiệp cũng không cần xuống tận đồng ruộng để đo đạc. Khi dữ liệu trạm khí tượng báo vượt ngưỡng kích hoạt, việc chi trả được thực hiện tự động. Điều này không chỉ giúp nông dân có ngay nguồn vốn để khôi phục sản xuất mà còn xóa bỏ hoàn toàn tâm lý lo ngại bị "làm khó" trong khâu bồi thường. Đây chính là yếu tố cốt lõi để tạo dựng niềm tin – thứ vốn quý hơn mọi khoản hỗ trợ tài chính.
Tuy nhiên, để bảo hiểm nông nghiệp thực sự trở thành một thói quen trong sản xuất, cần có những thay đổi mạnh mẽ hơn về cơ chế hỗ trợ trong Nghị định 58 sửa đổi.
Thứ nhất, cần chuyển tư duy từ "cứu trợ" sang "đầu tư tài chính". Bảo hiểm phải được lồng ghép chặt chẽ với tín dụng ngân hàng. Một hộ nông dân có bảo hiểm cần được xếp hạng tín nhiệm cao hơn, tiếp cận vốn vay dễ dàng hơn với lãi suất ưu đãi. Khi bảo hiểm trở thành điều kiện cần để mở ra các cơ hội kinh tế khác, người dân sẽ tự nguyện tham gia như một phần tất yếu của chi phí sản xuất.
Thứ hai, hỗ trợ của Nhà nước không nên chỉ dừng lại ở việc đóng thay phí bảo hiểm cho hộ nghèo. Nguồn lực cần được phân bổ thêm cho công tác dự báo, hạ tầng dữ liệu khí tượng và truyền thông tại cơ sở. Đồng thời, cần khuyến khích các doanh nghiệp đầu chuỗi – những đơn vị thu mua, xuất khẩu – cùng tham gia đóng phí bảo hiểm cho nông dân trong chuỗi liên kết của mình. Khi rủi ro được chia sẻ bởi cả Nhà nước, doanh nghiệp bảo hiểm, doanh nghiệp xuất khẩu và người nông dân, "lá chắn" rủi ro mới thực sự vững chắc.
Trong bối cảnh nông sản Việt đang đối mặt với các "hàng rào xanh" khắt khe từ thị trường quốc tế như EUDR hay CBAM, việc chuẩn hóa sản xuất gắn liền với bảo hiểm không chỉ giúp nông dân vượt qua thiên tai, mà còn là tấm vé thông hành để tiến sâu vào chuỗi giá trị toàn cầu. Gỡ rào cản bảo hiểm nông nghiệp, vì thế, chính là gỡ nút thắt cho sự phát triển bền vững của nền kinh tế xanh.