Đề án 1 triệu ha lúa chất lượng cao: Ngân hàng thừa tiền, chuỗi liên kết vẫn khát vốn
Sau giai đoạn thí điểm với nhiều kết quả kỹ thuật khả quan, Đề án 1 triệu ha lúa chất lượng cao, phát thải thấp tại ĐBSCL đang đối mặt với bài toán nan giải: chuỗi liên kết thiếu vốn mở rộng diện tích dù thanh khoản hệ thống ngân hàng không hề thiếu. Nút thắt lớn nhất nằm ở phương thức thẩm định tín dụng và tiêu chí dự án vừa được kỳ vọng tháo gỡ.
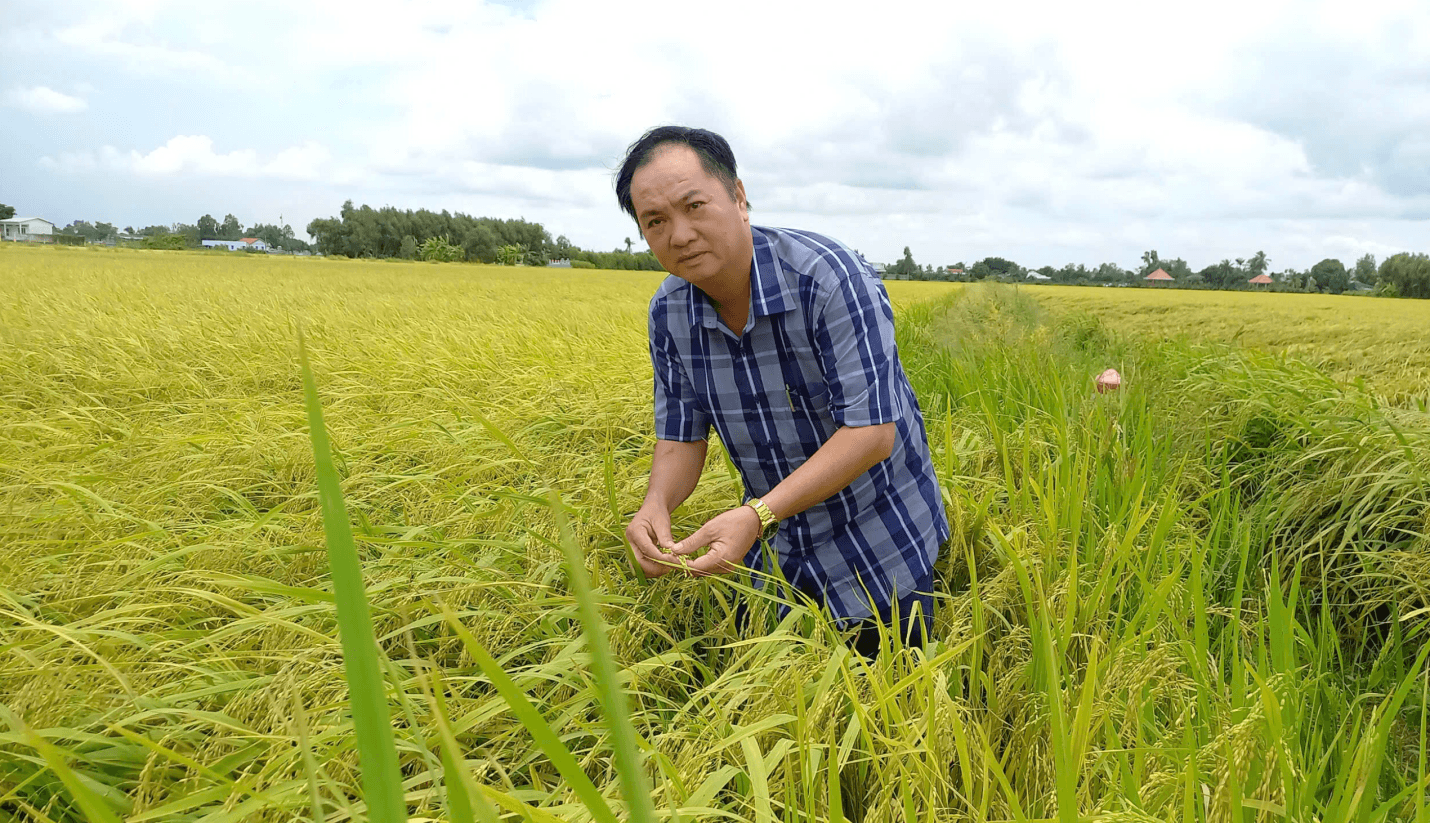
Để vận hành cánh đồng mẫu lớn theo tiêu chuẩn giảm phát thải, nhu cầu vốn tại mỗi mùa vụ là rất lớn. Doanh nghiệp đầu mối phải tạm ứng vật tư đầu vào như phân bón, giống lúa, chế phẩm vi sinh xử lý rơm rạ và chuẩn bị nguồn tiền mặt lớn để bao tiêu, thu mua lúa tươi ngay sau thu hoạch cho bà con nông dân.
Trong khi đó, các hợp tác xã (HTX) hầu như không có nguồn tài chính đủ lớn, thiếu vốn để trang trải chi phí dịch vụ cơ giới hóa, lò sấy và kho bãi tập kết.
Dù các mô hình thí điểm đạt kết quả rất tốt về mặt kỹ thuật, việc nhân rộng diện tích đang bị chững lại bởi cả doanh nghiệp lẫn HTX đều khó tiếp cận các gói tín dụng quy mô lớn nếu chỉ dựa vào tài sản thế chấp như lâu nay.
Tín hiệu tích cực từ Đề án 1 triệu ha lua, nhưng... doanh nghiệp than khó, ngân hàng vướng thủ tục
Chỉ ra nghịch lý này, tại hội thảo “Thúc đẩy liên kết sản xuất tiêu thụ theo chuỗi giá trị trong thực hiện đề án 1 triệu ha lúa chất lượng cao, thu hút nguồn vốn và doanh nghiệp đầu tư” diễn ra tại Cần Thơ gần đây, ông Phạm Thái Bình, Chủ tịch HĐQT Công ty CP Nông nghiệp Công nghệ cao Trung An cho biết, ngân hàng thương mại hiện nay dồi dào vốn, nhưng nghịch lý là chuỗi 1 triệu ha lúa lại chưa có dự án nào cụ thể được cấp có thẩm quyền phê duyệt để ngân hàng làm căn cứ giải ngân.
Theo ông Bình, đề án trên báo cáo rất tốt đẹp nhưng thực tế ở địa phương lại chưa định hình rõ ràng. Ông Bình đặt vấn đề: “Vùng quy hoạch ở đâu, diện tích cụ thể ra sao, cơ chế cấp thẩm quyền nào phê duyệt hồ sơ dự án? Doanh nghiệp bao tiêu không thể gánh hàng ngàn tỉ đồng vốn lưu động chỉ bằng tài sản bảo đảm là đất đai hay nhà xưởng, vốn đã cấn trừ hết hạn mức tín dụng từ lâu. Nếu không có cơ chế cho vay theo dự án và dòng tiền thực tế, doanh nghiệp dù tâm huyết cũng không đủ lực để mở rộng quy mô thu mua”.
Từ góc độ tổ chức tín dụng, các ngân hàng thực tế không hề quay lưng với ngành lúa gạo, song phương thức giải ngân đã thay đổi căn bản so với trước đây.
Cũng tại hội thảo, ông Trần Hoài Phương, Giám đốc Khối Khách hàng Doanh nghiệp HDBank chia sẻ, ngân hàng có thế mạnh lớn về tài trợ theo chuỗi sản xuất kinh doanh, với quy mô dư nợ chuỗi đã đạt khoảng 1,2 tỉ USD. Riêng với chương trình cho vay ngành lúa gạo, ngân hàng hiện dành sẵn hạn mức ban đầu khoảng 3.000 tỉ đồng và hoàn toàn có thể nhanh chóng nâng lên 5.000 tỉ đồng khi các chuỗi liên kết hoàn thiện hồ sơ và chứng minh được tính khả thi.
Tuy nhiên, bối cảnh thị trường hiện nay cạnh tranh rất khốc liệt, các công cụ tín dụng truyền thống như thư tín dụng (L/C) không còn là bảo chứng tuyệt đối cho năng lực thanh toán của đối tác quốc tế như trước. Do đó, HDBank chuyển hoàn toàn trọng tâm sang mô hình tài trợ theo chuỗi giá trị, từ nhà cung ứng vật tư, dịch vụ cơ giới hóa, HTX sản xuất cho tới nhà chế biến, xuất khẩu.
"Khi thẩm định cấp vốn cho một bên cung ứng, ngân hàng chỉ nhìn vào năng lực của bên đó một phần, còn lại phải đánh giá khả năng thanh toán của người mua hàng tiếp theo trong chuỗi. Ngân hàng không chỉ cấp vốn đơn thuần mà muốn là người đồng hành quản trị rủi ro dòng tiền cùng doanh nghiệp", ông Phương phân tích thêm.
Từ thực tế đó, ngân hàng thì có sẵn nguồn vốn lớn, người sản xuất kinh doanh lại không thể vay. Điểm nghẽn cơ chế tín dụng khiến dòng tiền chưa chảy thông suốt chính là thiếu khung pháp lý để nhận diện dự án phù hợp Đề án 1 triệu ha lúa chất lượng cao để giải ngân.
Gỡ nút thắt dòng vốn từ quyết định 1809/QĐ-TTg
Mới đây Quyết định số 1809/QĐ-TTg của Thủ tướng Chính phủ phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa” ban hành đã mở ra hành lang pháp lý trực diện, tháo gỡ đúng các rào cản tín dụng mà Đề án 1 triệu ha lúa đang đối mặt.
Trước hết, quyết định 1809/QĐ-TTg đã giải quyết căn cơ bài toán chuẩn hóa pháp lý dự án xanh và kinh tế tuần hoàn. Để xử lý dứt điểm và tháo gỡ điểm nghẽn về vốn, Quyết định 1809 giao thẳng nhiệm vụ cho Bộ Nông nghiệp và Môi trường sớm ban hành hướng dẫn xác định dự án, phương án sản xuất kinh doanh nông nghiệp hữu cơ, kinh tế tuần hoàn theo Nghị định số 156/2025/NĐ-CP, tạo cơ sở pháp lý để các tổ chức tín dụng triển khai cho vay. Khi có bộ tiêu chí này, cánh đồng lúa phát thải thấp của doanh nghiệp và HTX sẽ được chính thức định danh thành dự án xanh đủ điều kiện thẩm định.
Cùng với đó, đề án chính thức thể chế hóa cơ chế cho vay. Quyết định 1809 nêu rõ, các tổ chức tín dụng tập trung cải tiến quy định nội bộ, chuyển mạnh sang hình thức cho vay dựa trên phương án sản xuất kinh doanh, phương án mở rộng thị trường đầu ra, cho vay theo chuỗi giá trị, chuỗi cung ứng, cũng như cho vay dựa trên dữ liệu thanh toán và dòng tiền. Đây chính là cơ sở pháp lý cao nhất tiếp sức cho định hướng cấp vốn theo chuỗi giá trị mà các ngân hàng và các tổ chức tín dụng đang theo đuổi, từng bước xóa bỏ sự lệ thuộc vào thế chấp tài sản.
Đồng thời, chính sách tín dụng mới mở rộng cơ chế bao thanh toán. Quyết định yêu cầu hoàn thiện khung chính sách về bao thanh toán nhằm giúp doanh nghiệp nhỏ và vừa cải thiện dòng tiền, thu hồi vốn ngay từ các hóa đơn, chứng từ bán hàng mà không bị ràng buộc bởi tài sản bảo đảm.
Đặc biệt, tiêu chí phát thải ESG lần đầu tiên được đưa vào hạ tầng chấm điểm tín dụng quốc gia. Quyết định 1809 đặt mục tiêu ứng dụng dữ liệu lớn (Big Data) và trí tuệ nhân tạo (AI), mở rộng thu thập dữ liệu Môi trường – Xã hội – Quản trị (ESG) và dữ liệu phi truyền thống để đánh giá năng lực trả nợ. Nhờ đó, việc HTX và nông dân cắt giảm phát thải nhà kính, tái chế rơm rạ không chỉ dừng lại ở chứng nhận xanh mà còn trở thành dữ liệu tín nhiệm trực tiếp giúp hạ lãi suất và nâng hạn mức vay vốn tại các ngân hàng thương mại.
Quyết định 1809 được ban hành đúng thời điểm Đề án 1 triệu héc-ta lúa phát thải thấp bước vào giai đoạn mở rộng mang tính sống còn. Bằng việc đồng thời yêu cầu cơ quan quản lý nông nghiệp ban hành chuẩn dự án xanh và chỉ đạo ngành ngân hàng mở rộng phương thức cấp vốn theo dòng tiền chuỗi giá trị, văn bản này đã mở rộng cánh cửa dẫn vốn. Khi các thông tư hướng dẫn chi tiết của Bộ Nông nghiệp và Môi trường sớm được ban hành, gói 3.000–5.000 tỉ đồng từ các ngân hàng như HDBank cùng các dòng vốn thương mại khác sẽ thực sự tìm thấy địa chỉ giải ngân an toàn, biến tiềm năng canh tác bền vững thành giá trị kinh tế thực chất cho vùng ĐBSCL.
Đề án 1 triệu ha lúa chất lượng cao, phát thải thấp được tổ chức sản xuất theo hướng nâng cao chất lượng, giá trị gia tăng, hiệu quả sử dụng tài nguyên, giảm phát thải và phát triển bền vững. Đến nay đề án đã triển khai với trên 400.000 ha tại một số địa phương khu vực Đồng bằng sông Cửu Long.
Theo đánh giá của Bộ Nông nghiệp và Môi trường (NN&MT), những diện tích tham gia đề án chứng minh hiệu quả, lượng giống gieo sạ giảm 30-50%, phân bón hóa học giảm 20-30%, lượng nước tưới giảm 20-40%; năng suất tăng khoảng 5-12%, lợi nhuận của nông dân tăng khoảng 1,5-9,3 triệu đồng/ha/vụ và mức giảm phát thải bước đầu phổ biến khoảng 3 - 4 tấn CO₂/ha/vụ.