Cá tra: Kỳ vọng tăng trưởng mạnh hơn vào năm 2026
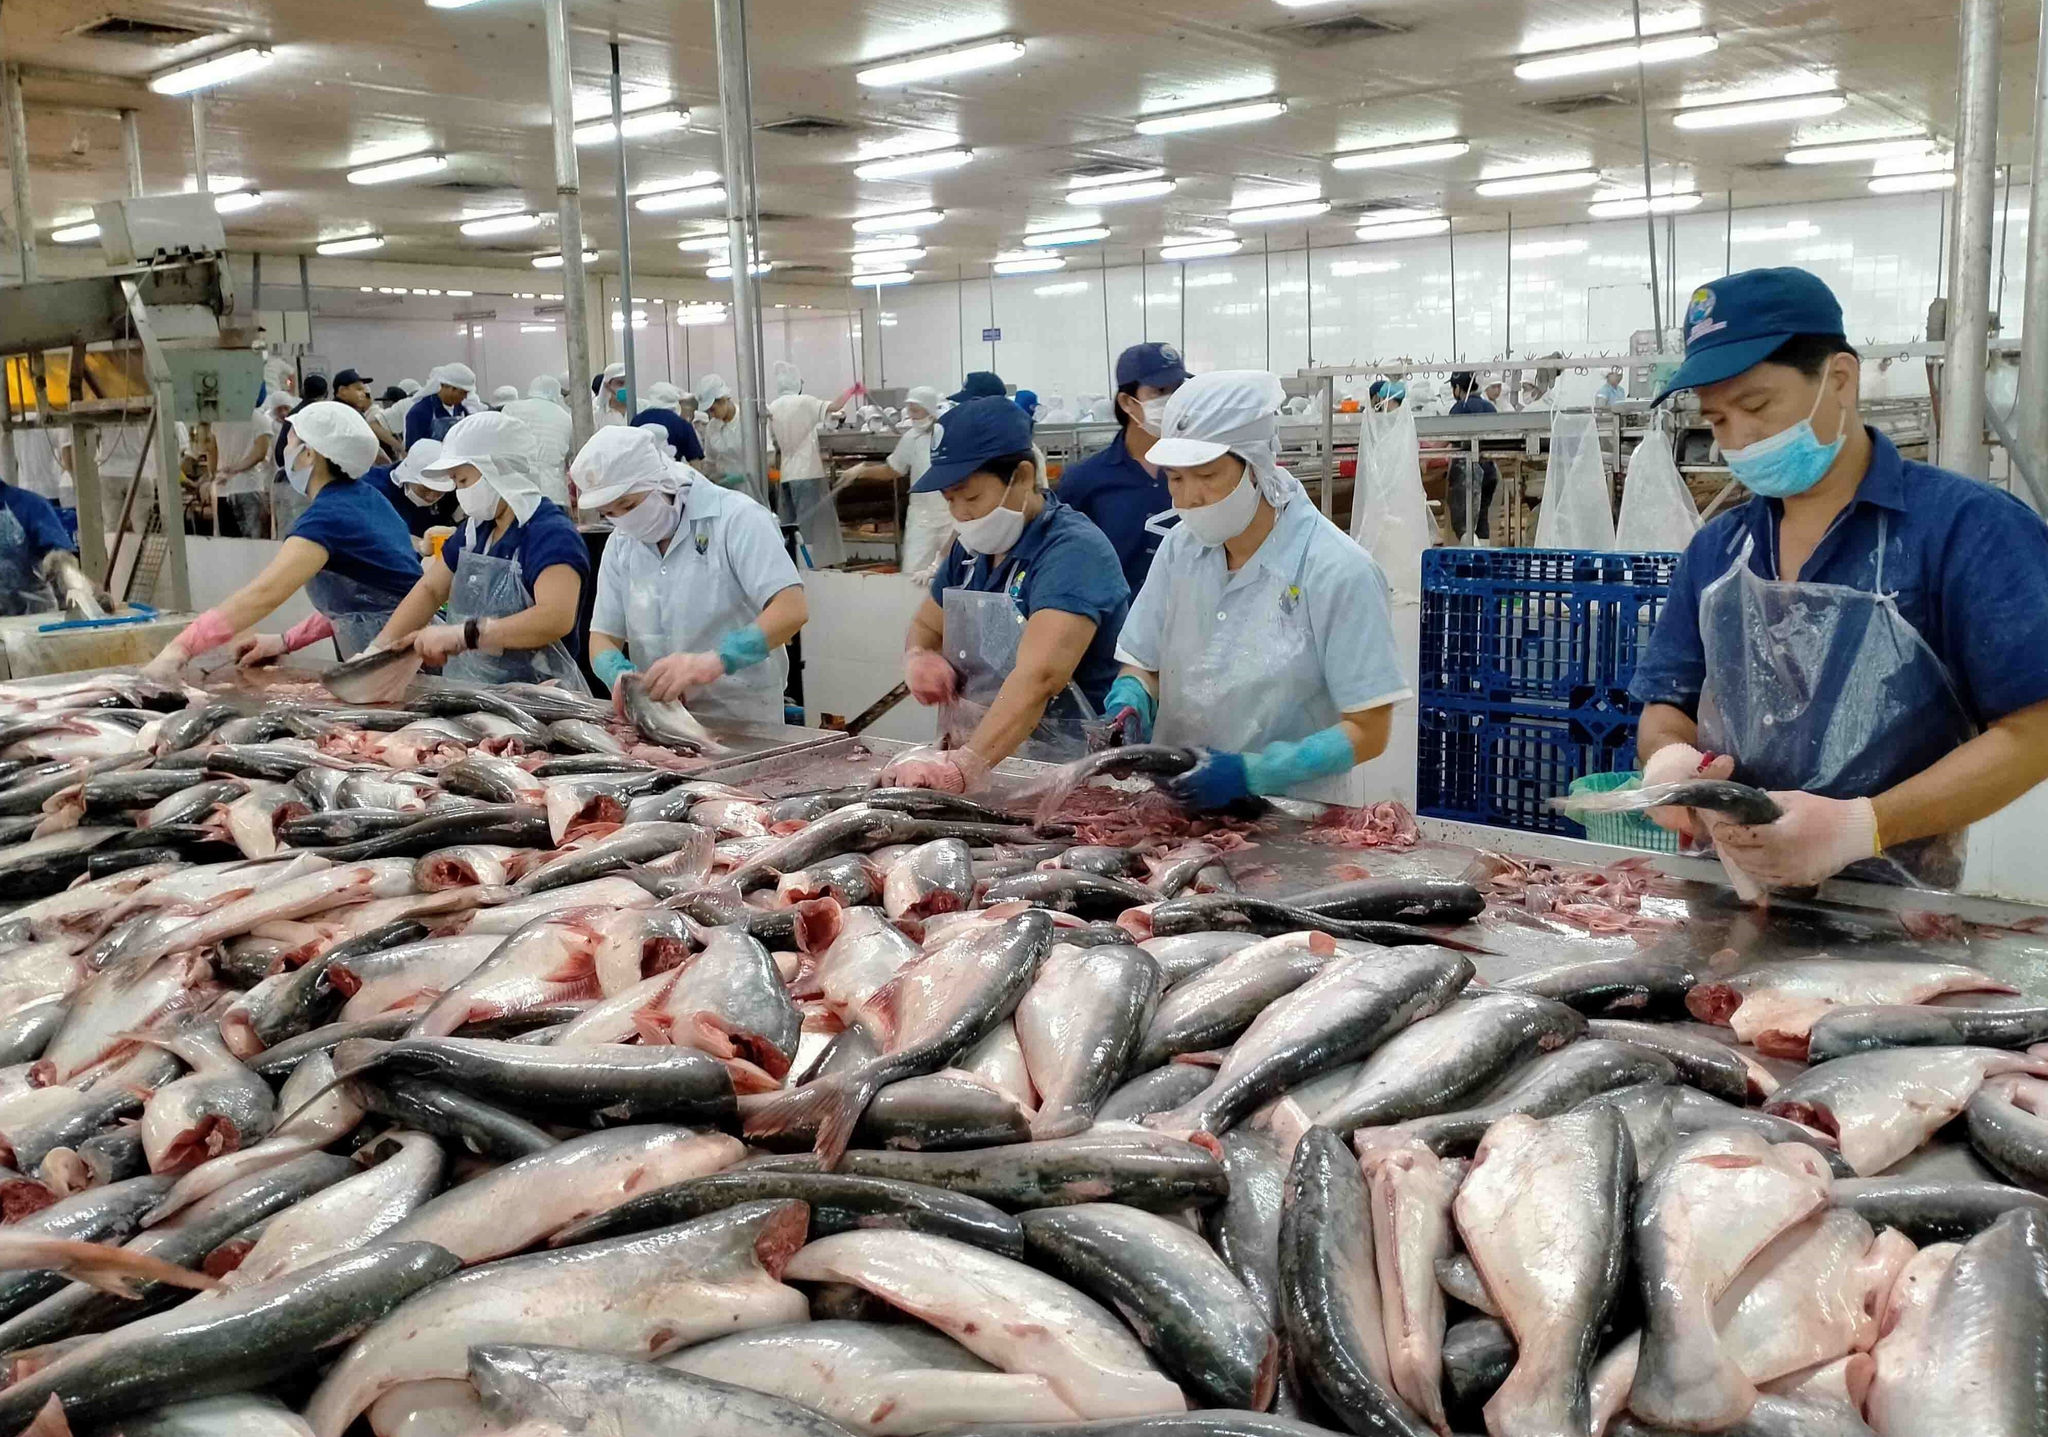
Kim ngạch xuất khẩu cá tra Việt Nam đang trên đà lấy lại vị thế tăng trưởng mạnh mẽ. Sau khi VASEP dự báo năm 2025 đạt 2,1 tỷ USD (tăng 5%), các chuyên gia phân tích cho rằng đà phục hồi sẽ tiếp tục được đẩy mạnh trong năm kế tiếp. Thậm chí người ta còn lạc quan, rằng xuất khẩu cá tra năm 2026 có thể tăng hai con số...
Phục hồi thần tốc, tăng trưởng ấn tượng
Kim ngạch xuất khẩu cá tra đã duy trì đà tăng trưởng ấn tượng trong 4 tháng liên tiếp (tính đến tháng 11/2025), với tháng 11 đạt gần 197 triệu USD (tăng gần 10% so với cùng kỳ). Lũy kế 11 tháng năm 2025, tổng kim ngạch đã vượt mốc 2 tỷ USD, tăng 9% so với 11 tháng năm ngoái.
Đà tăng này không chỉ là sự phục hồi chu kỳ, mà còn là kết quả của việc tận dụng hiệu quả các yếu tố địa chính trị và cung cầu quốc tế.
Chiếm tỷ trọng lớn nhất (27% trong 10 tháng đầu năm), Trung Quốc tiếp tục là thị trường đầu tàu. Sau giai đoạn chững lại ngắn ngủi trong quý III/2025, xuất khẩu sang thị trường này đã bật tăng mạnh trở lại trong tháng 10, ghi nhận mức kim ngạch cao nhất kể từ đầu năm.
Sản phẩm philê cá tra đông lạnh vẫn được ưa chuộng nhờ giá cả phải chăng, đáp ứng tốt phân khúc tiêu dùng phổ thông.
Yếu tố địa lý gần giúp giảm thiểu đáng kể chi phí vận chuyển so với các thị trường xa, tạo lợi thế cạnh tranh rõ rệt về mặt chi phí.
EU và Nhật Bản: Khoảng trống ‘vàng’ từ khủng hoảng nguồn cung
Năm 2026, cơ hội lớn nhất cho cá tra Việt Nam đến từ sự thiếu hụt nghiêm trọng của cá thịt trắng tại các thị trường phát triển:
| Thị trường | Nguyên nhân thiếu hụt | Cơ hội cho Cá Tra Việt Nam |
|---|---|---|
| EU | Sụt giảm cá tuyết/haddock: Sản lượng khai thác giảm mạnh tại Biển Barents và Biển Na Uy. Ảnh hưởng chính sách: Lệnh trừng phạt của EU với Nga làm căng thẳng thêm nguồn cung. | Cá tra trở thành lựa chọn thay thế phù hợp nhờ giá cả ổn định, nguồn cung bền vững và khả năng chế biến đa dạng. |
| Nhật Bản | Siết hạn ngạch: Nguồn cá đánh bắt tự nhiên như minh thái và cá tuyết chịu áp lực giảm sản lượng. | Ưu đãi CPTPP: Mức thuế quan cạnh tranh hơn so với sản phẩm nhập khẩu khác. Phù hợp với xu hướng tiêu dùng tiết kiệm trong bối cảnh kinh tế Nhật Bản chững lại. |
Ngoài ra, xu hướng tiêu dùng tại EU dịch chuyển sang các sản phẩm tiện lợi và giá trị gia tăng (cá tra tẩm bột, chế biến sẵn) mở ra dư địa lớn cho doanh nghiệp Việt Nam nâng cao biên lợi nhuận.
Bối cảnh thị trường thuận lợi đã chuyển hóa thành kết quả kinh doanh đột phá cho nhiều doanh nghiệp đầu ngành
Thách thức cạnh tranh và hướng đi bền vững
Mặc dù có dự báo tăng trưởng tích cực, ngành cá tra vẫn phải đối diện với các rào cản chính trong năm 2026:
Theo các chuyên gia, ngành cá tra có thể chịu rủi ro biến động chi phí liên quan đến năng lượng và cước vận tải.
Cạnh tranh gia tăng từ Nga (Thị trường Nhật Bản): Nga đang có ý định đẩy mạnh xuất khẩu thủy sản (cá minh thái, cá tuyết) sang các thị trường châu Á, có thể thu hẹp khoảng cách cạnh tranh về giá với cá tra Việt Nam.
Sự phụ thuộc vào Trung Quốc: Việc tập trung quá mức vào thị trường Trung Quốc khiến ngành cá tra dễ bị tổn thương khi có sự điều chỉnh chính sách xuất nhập khẩu.
Theo VASEP, DN xuất khẩu cá tra cần đa dạng hóa sản phẩm tại Trung Quốc. Đó là giảm phụ thuộc vào dòng sản phẩm philê đông lạnh truyền thống bằng cách đầu tư phát triển các sản phẩm chế biến sâu, giá trị gia tăng để nâng cao biên lợi nhuận.
Tiếp tục duy trì tăng trưởng tại Trung Quốc nhưng phải đồng thời mở rộng mạnh mẽ sang các thị trường khác để giảm thiểu rủi ro tập trung.
Năm 2026 được dự báo sẽ là năm củng cố vị thế cho cá tra Việt Nam trên bản đồ thủy sản thế giới. Khả năng tận dụng khủng hoảng nguồn cung tại EU/Nhật Bản kết hợp với việc đẩy mạnh các sản phẩm giá trị gia tăng sẽ là chìa khóa để ngành đạt được mức tăng trưởng gần hai chữ số như kỳ vọng.