Áp thuế 0,2% với đất bỏ hoang: Mức phạt bằng đất lấn chiếm
Sáng 23/10, Chính phủ đã chính thức trình Quốc hội dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Đáng chú ý trong đó là đề xuất áp thuế suất tối đa 0,2% đối với đất bỏ hoang, không hoặc chậm đưa vào sử dụng, đồng thời bổ sung hàng loạt chính sách miễn thuế thu nhập cho mảng giáo dục, y tế.
Mức thuế phạt cao gấp 7 lần đất ở thông thường
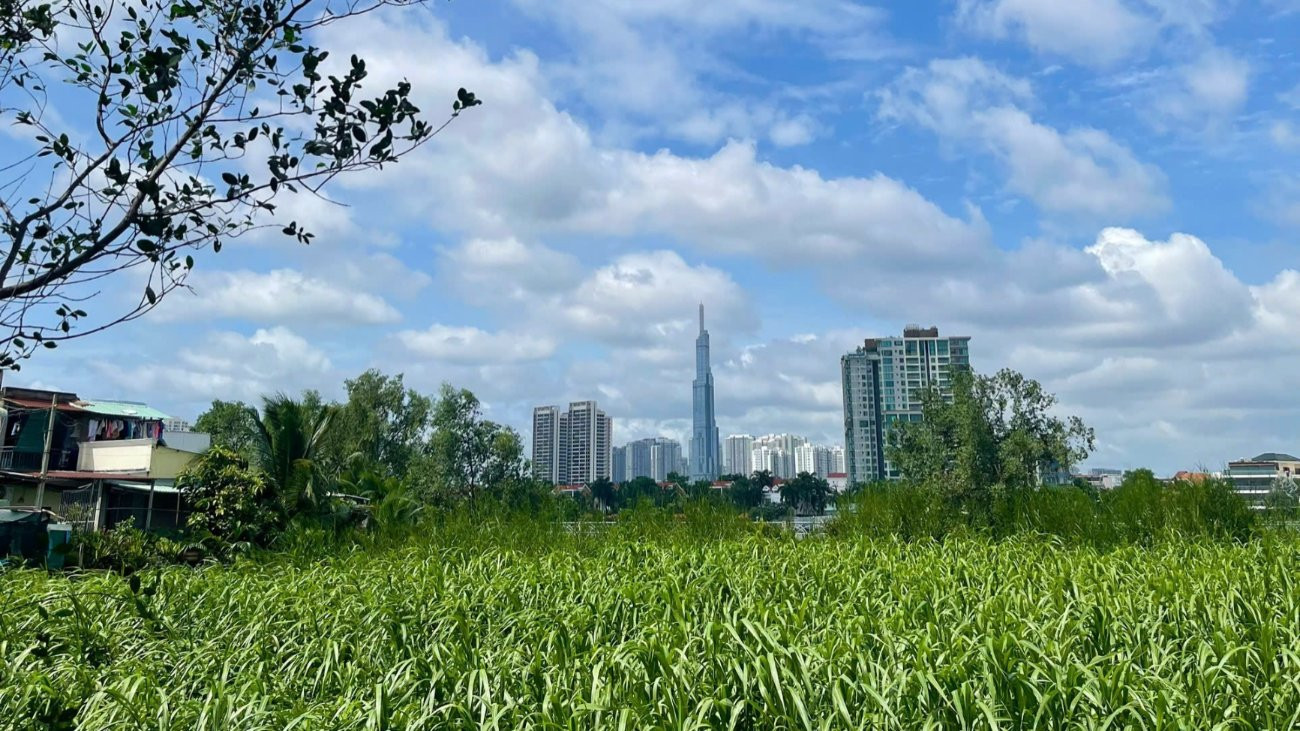
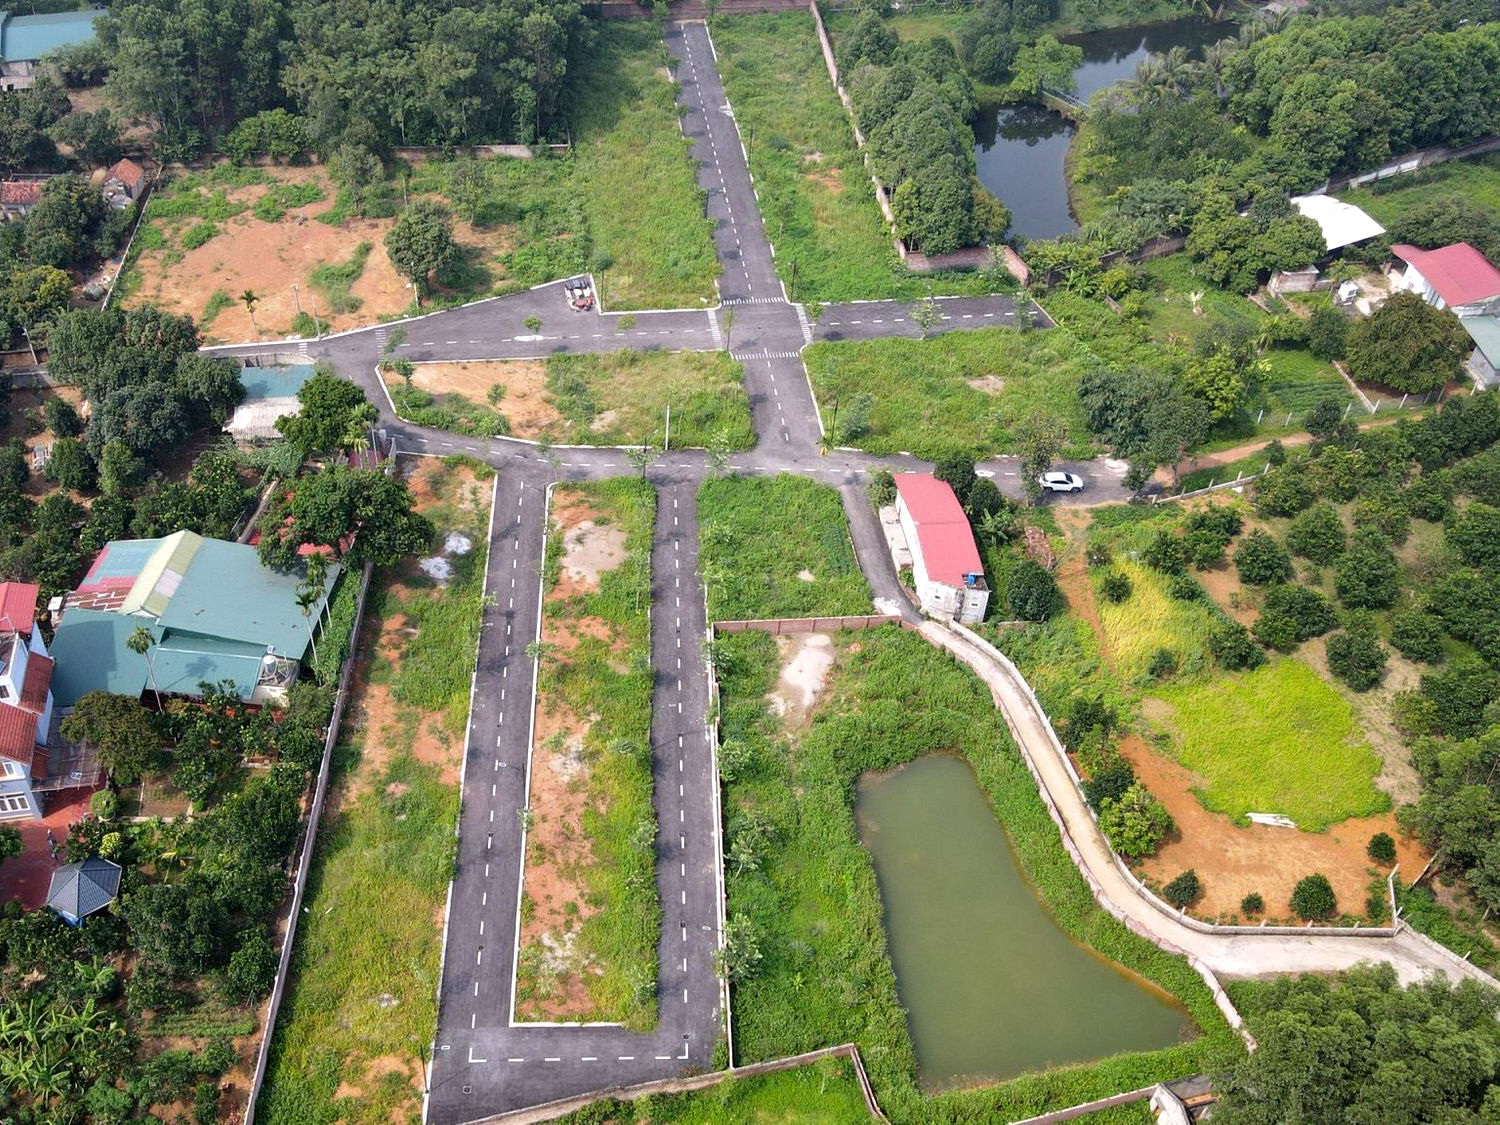
Trình bày tờ trình trước Quốc hội, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, Chính phủ đề xuất bổ sung quy định áp mức thuế suất 0,2% áp dụng đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm tiến độ đưa vào sử dụng (tại Điều 7 Luật Thuế sử dụng đất phi nông nghiệp). Đây là bước đi cụ thể hóa chủ trương của Đảng tại Nghị quyết số 21-NQ/TW.
Đáng chú ý, 0,2% là mức thuế suất cao nhất trong khung Thuế sử dụng đất phi nông nghiệp hiện hành, tương đương với mức thuế đang áp dụng cho hành vi đất lấn, chiếm và gấp 7 lần so với mức thuế suất áp dụng cho đất ở trong hạn mức.
Khái niệm chi tiết về đất bỏ hoang, không đưa vào sử dụng hay chậm tiến độ sẽ được căn cứ chính xác theo các quy định của pháp luật về đất đai.
Mở rộng chính sách miễn thuế đất cho giáo dục và vùng dân tộc thiểu số
Cũng tại Luật Thuế sử dụng đất phi nông nghiệp, dự thảo luật trình Quốc hội đợt này đã bổ sung thêm các nhóm đối tượng được miễn thuế (Điều 9), bao gồm:
Bổ sung trường hợp miễn thuế nhằm thực hiện chủ trương phát triển giáo dục và đào tạo theo Nghị quyết số 71-NQ/TW của Bộ Chính trị.
Miễn thuế đối với diện tích đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc và miền núi (theo quy định của Chính phủ).
Ngoài ra, Điều 8 của Luật cũng được sửa đổi, hoàn thiện các quy định về thủ tục đăng ký, khai, tính và nộp thuế để bảo đảm tính thống nhất với tên gọi tổ chức bộ máy hành chính sau khi sắp xếp, tinh gọn.
Miễn thuế TNDN và TNCN cho dịch vụ suất ăn trường học, bệnh viện
Đối với Luật Thuế thu nhập doanh nghiệp (TNDN) và Luật Thuế thu nhập cá nhân (TNCN), dự thảo đưa ra nhiều điểm mới mang tính hỗ trợ xã hội cao:
Mở rộng miễn thuế TNDN cho cơ sở giáo dục. Sửa đổi khoản 5 Điều 15 theo hướng miễn thuế TNDN cho tất cả các cơ sở giáo dục hoạt động không vì mục tiêu lợi nhuận, không phân biệt là cơ sở công lập hay tư thục (theo Nghị quyết 71-NQ/TW).
Miễn thuế TNDN, TNCN cho dịch vụ cung cấp suất ăn. Áp dụng miễn thuế đối với phần thu nhập của cả doanh nghiệp và cá nhân cư trú từ hoạt động cung cấp suất ăn cho các cơ sở giáo dục, cơ sở khám chữa bệnh (ngay cả với doanh nghiệp nộp thuế TNDN theo tỷ lệ % trên doanh số).
Mục tiêu của chính sách này nhằm giảm chi phí cho người học và bệnh nhân, đồng thời khuyến khích hình thành các chuỗi cung ứng suất ăn quy mô lớn, chuyên nghiệp và tuân thủ nghiêm ngặt quy định về an toàn thực phẩm.
Bộ trưởng Ngô Văn Tuấn nhấn mạnh, việc xây dựng dự án Luật liên thông này nhằm cụ thể hóa kịp thời các nghị quyết quan trọng của Trung ương và Bộ Chính trị (Nghị quyết 71-NQ/TW về giáo dục, Nghị quyết 72-NQ/TW về sức khỏe nhân dân và Nghị quyết 21-NQ/TW về định hướng sửa đổi Luật Đất đai), đồng thời giải quyết triệt để các vướng mắc phát sinh từ thực tiễn.
Theo lộ trình, dự án Luật sửa đổi, bổ sung một số điều của 3 luật thuế trên được Chính phủ trình Quốc hội xem xét và dự kiến thông qua ngay tại kỳ họp tháng 10/2026, chính thức có hiệu lực thi hành từ ngày 1/1/2027.