150 ngày 'sóng gió' thuế quan Mỹ: Cơ hội vàng hay rủi ro chực chờ hàng xuất khẩu Việt?
Khoảng trống pháp lý tạm thời giúp thuế quan thực tế tại cửa khẩu Mỹ đối với hàng Việt Nam giảm nhẹ, mở ra thời cơ vàng để đẩy mạnh xuất khẩu. Tuy nhiên, các chuyên gia cho rằng đằng sau 150 ngày ngắn ngủi này là nguy cơ bủa vây từ các cuộc điều tra phòng vệ thương mại khắt khe, buộc doanh nghiệp phải gấp rút thay đổi chiến lược để sinh tồn.
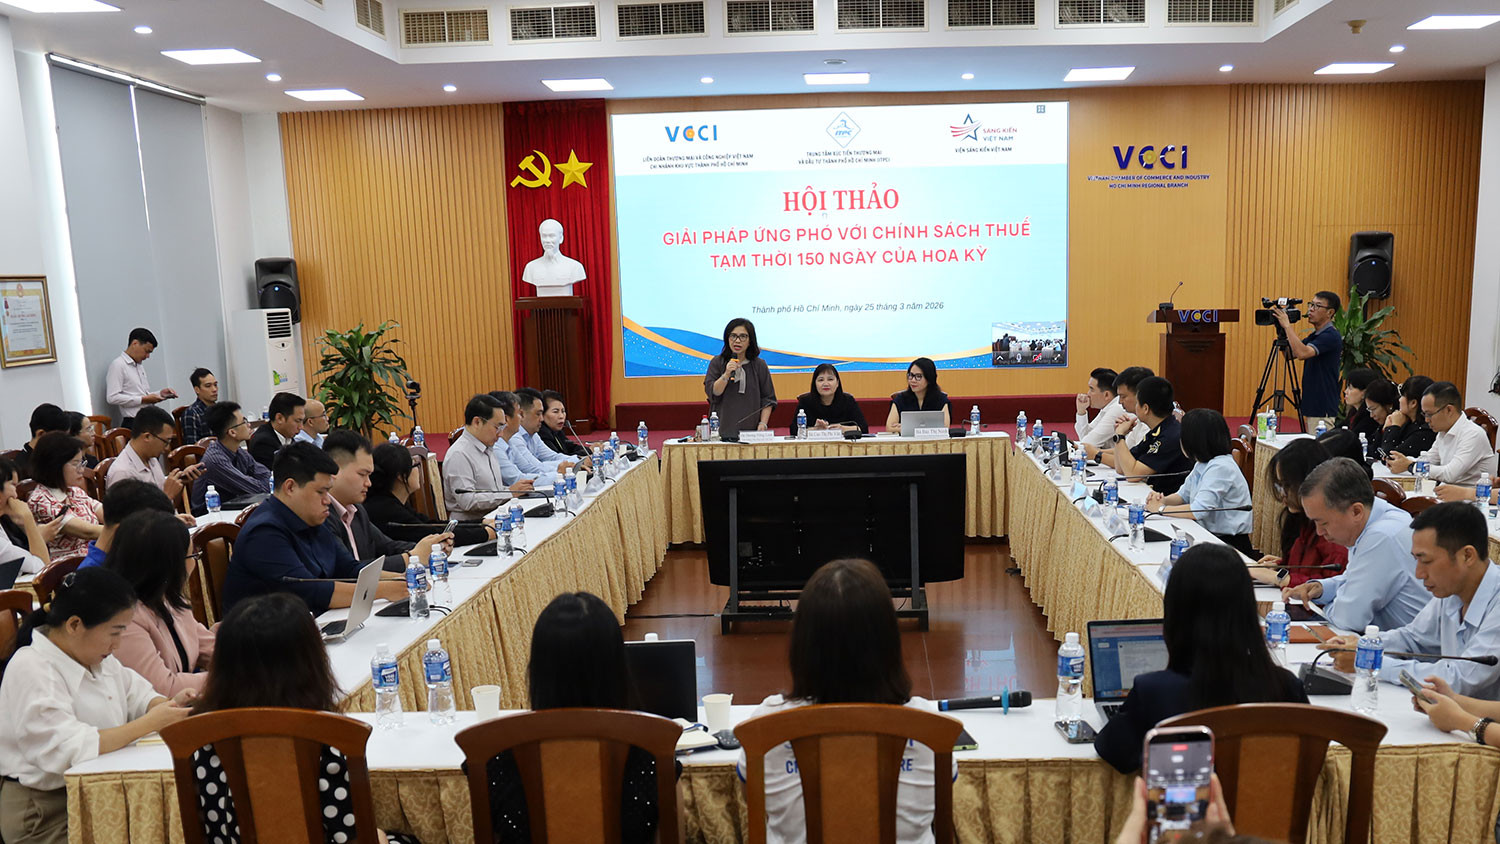
Sáng 25/3, tại TP.HCM, Trung tâm Xúc tiến Thương mại và Đầu tư TP.HCM (ITPC) phối hợp VCCI-HCM và Viện Sáng kiến Việt Nam tổ chức Hội thảo "Giải pháp ứng phó chính sách thuế tạm thời 150 ngày của Hoa Kỳ". Sự kiện diễn ra trong bối cảnh các động thái thuế quan mới nhất từ nền kinh tế lớn nhất thế giới đang tác động trực tiếp đến môi trường đầu tư và chuỗi cung ứng sản xuất hàng hóa tại Việt Nam.
Khoảng trống pháp lý và kịch bản hậu 150 ngày
Chia sẻ trực tuyến tại hội thảo, GS Trần Ngọc Anh (ĐH Indiana, Mỹ) cho biết Mỹ đang có những động thái điều chỉnh chính sách mang tính bước ngoặt. Ngày 20/02/2026, Tòa án Tối cao Mỹ (SCOTUS) đã đưa ra phán quyết tước bỏ quyền đơn phương áp thuế dưới danh nghĩa khẩn cấp quốc gia của Tổng thống, lập tức vô hiệu hóa các lệnh áp thuế lên tới 20% đối với đối tác như Việt Nam. Để lấp đầy khoảng trống này, chính quyền Mỹ kích hoạt Chương 122 từ Đạo luật Thương mại 1974, áp dụng phụ phí nhập khẩu tạm thời 10% đồng nhất trên toàn cầu với thời hạn cứng là 150 ngày, kéo dài đến 24/07/2026.
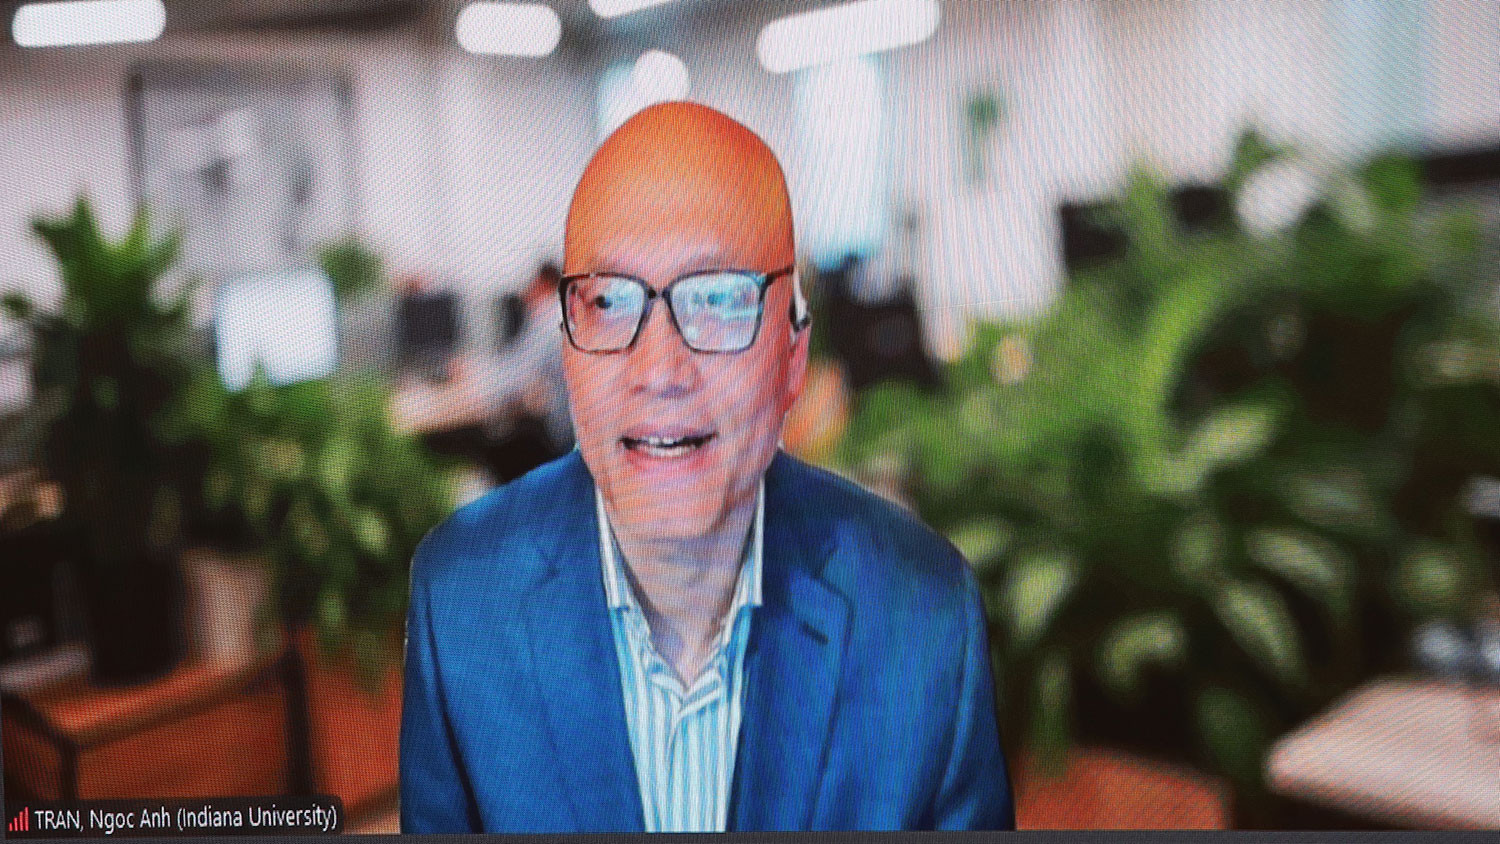
Sự dịch chuyển này giúp mức thuế hiệu dụng thực tế tại cửa khẩu Mỹ đối với hàng Việt Nam giảm tạm thời từ 21,6% xuống còn 16%. Theo GS Trần Ngọc Anh, đây là thời điểm thuận lợi để doanh nghiệp đẩy mạnh xuất khẩu hàng tồn kho trước khi thuế có nguy cơ leo thang trở lại.
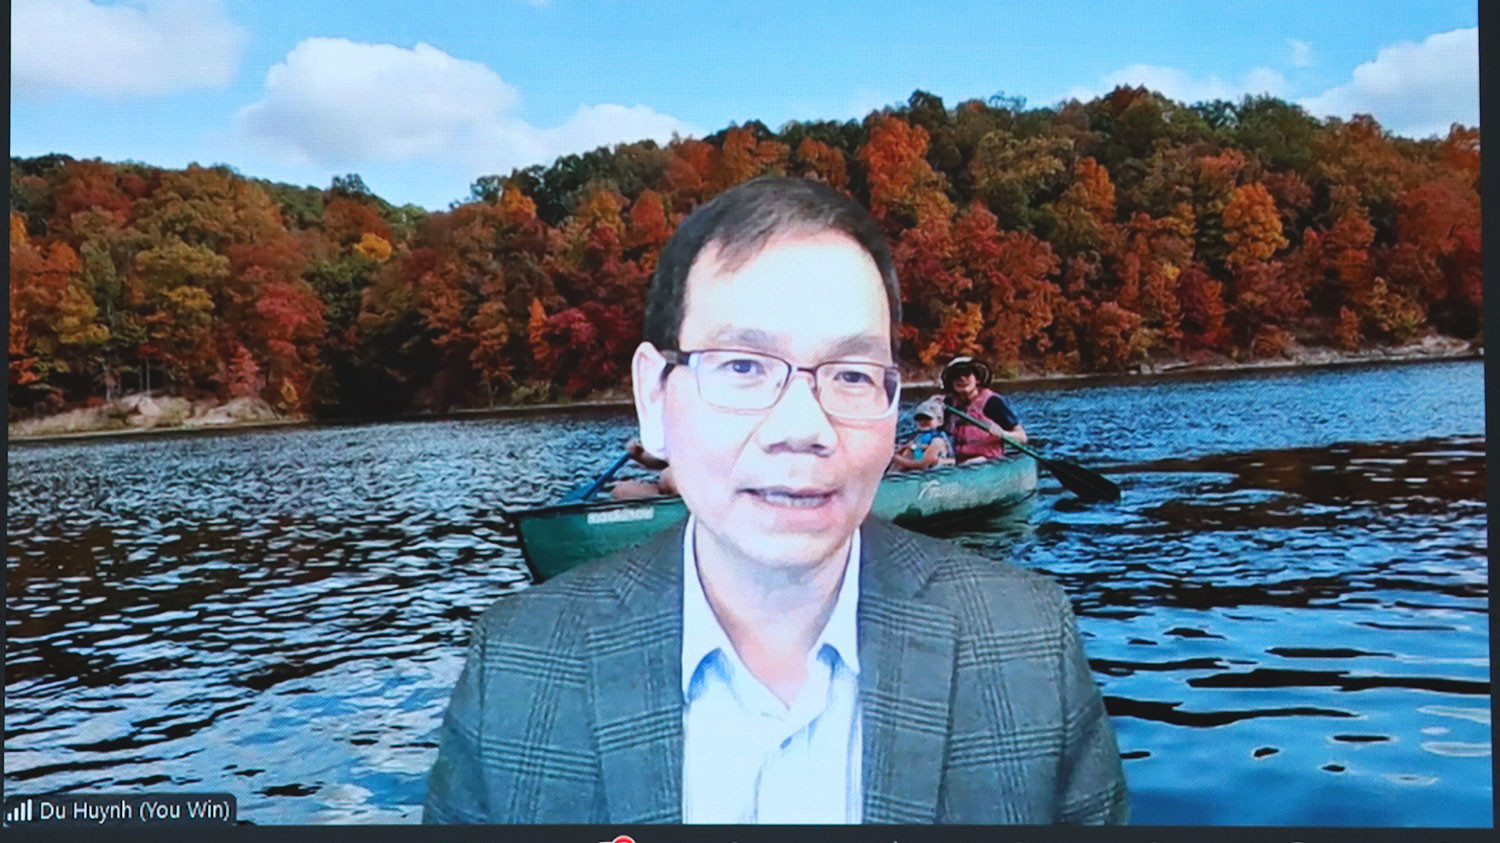
Tuy nhiên, chia sẻ trực tuyến tại hội thảo, TS Huỳnh Thế Du (ĐH Wisconsin Oshkosh, Mỹ) lại cảnh báo đây không đơn thuần là biện pháp kỹ thuật ngắn hạn mà là một "chính sách bước đệm". Quãng thời gian 150 ngày được Mỹ sử dụng để chuẩn bị chuyển sang các cơ chế thương mại có tính cấu trúc, lâu dài và khắt khe hơn như Điều khoản 232 điều tra an ninh quốc gia hay Điều khoản 301 về chống hành vi thương mại không công bằng. Thậm chí, ngay trong giai đoạn này, mức thuế 10% hoàn toàn có thể bị đẩy lên mức tối đa 15% nếu chính quyền Mỹ xét thấy cần thiết.
Về bức tranh sau ngày 24/07/2026, GS Trần Ngọc Anh dự báo ba kịch bản chính. Kịch bản có khả năng xảy ra cao nhất lên tới 60% là Mỹ sẽ thể chế hóa thuế 301, áp mức trừng phạt từ 20% đến 30% tập trung vào thép, xe điện và linh kiện bán dẫn. Kịch bản thứ hai là Mỹ buộc phải nới lỏng chính sách do rủi ro lạm phát cao khi giá dầu Brent tăng vọt dưới tác động của xung đột tại Trung Đông. Kịch bản thứ ba là Việt Nam và Mỹ đạt được giải pháp thông qua Thỏa thuận ART, trong đó Việt Nam chấp nhận một số nhượng bộ mở cửa thị trường để được đưa vào Phụ lục III hưởng thuế 0% và trở thành đối tác ưu tiên.
Phân hóa tác động đến các ngành xuất khẩu chủ lực
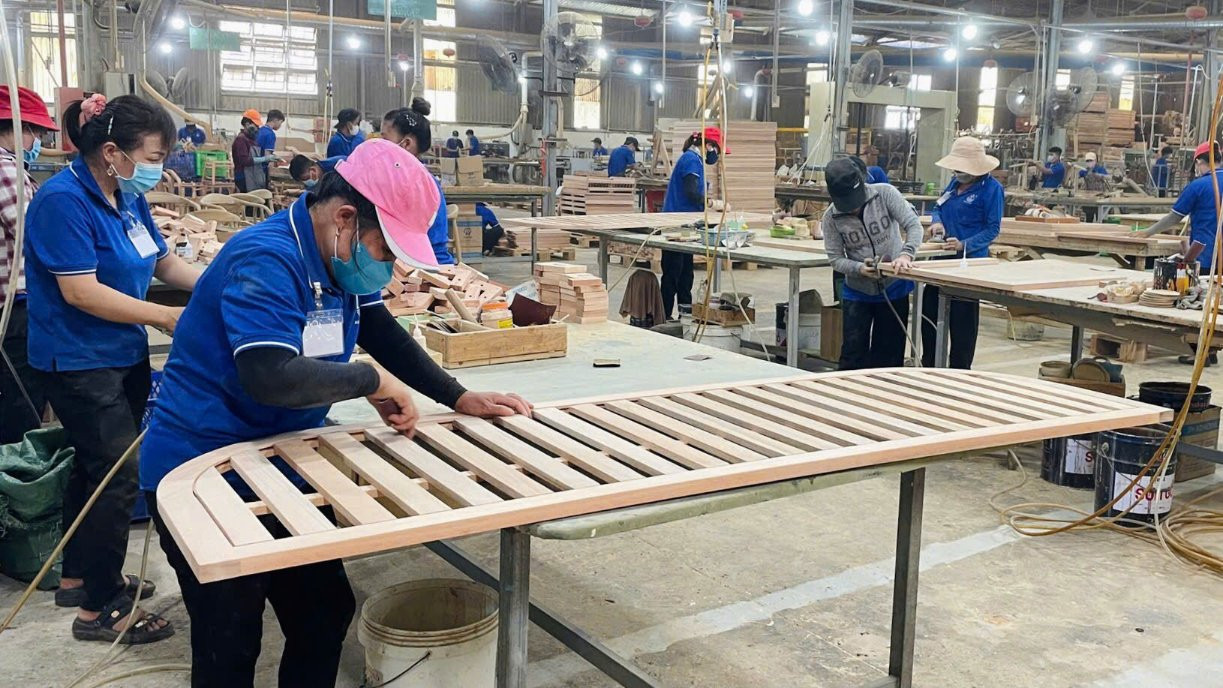
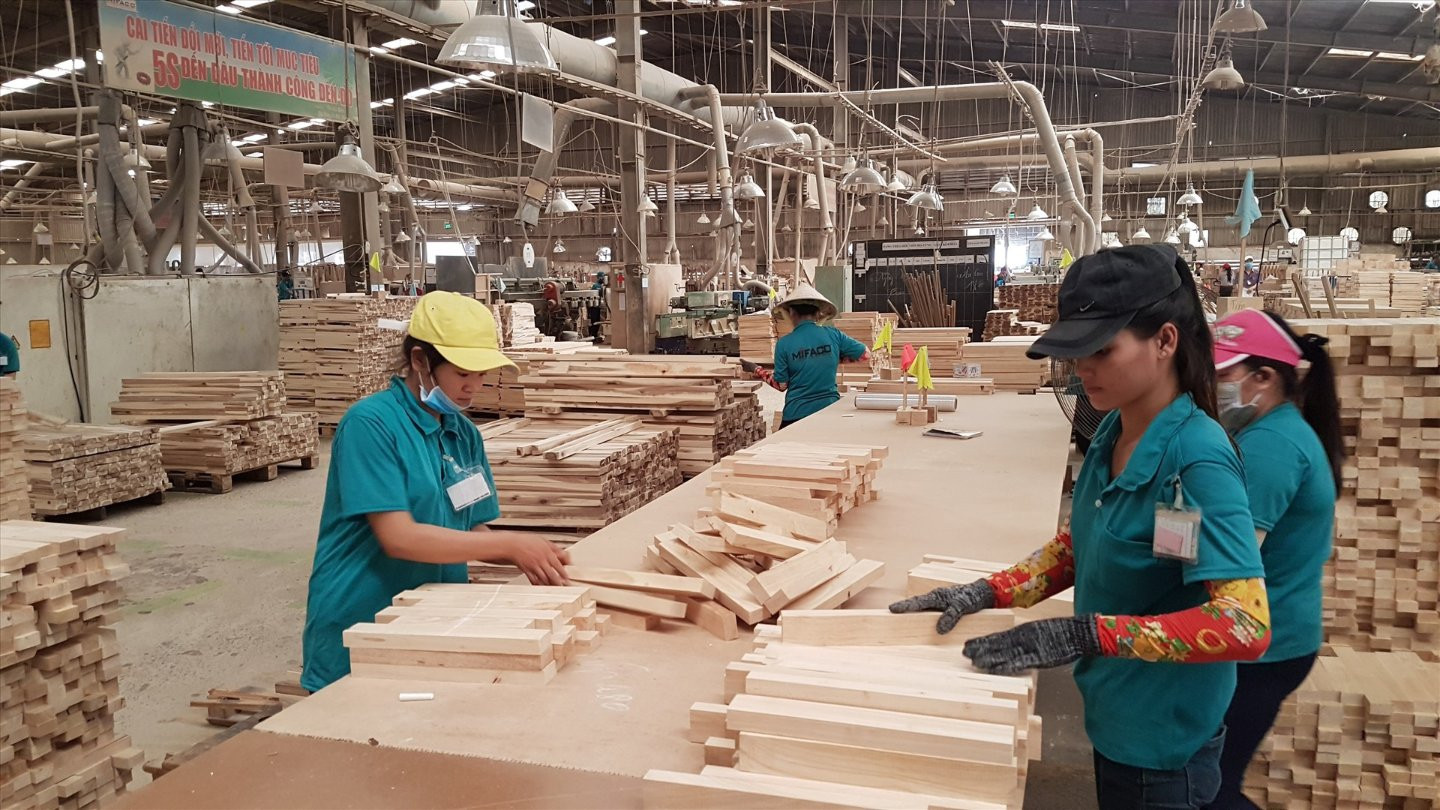
Ngoài ra, TS Huỳnh Thế Du chỉ ra rằng việc áp dụng mức thuế đồng nhất 10% đang tạo ra sự phân hóa tác động rõ rệt giữa các nhóm ngành. Trong 150 ngày này, áp lực cạnh tranh tạm thời giảm bớt, giúp doanh nghiệp tận dụng lợi thế chi phí để đẩy nhanh tiến độ giao hàng.
Dù vậy, nhóm ngành có biên lợi nhuận thấp như dệt may, da giày và thủy sản sẽ chịu gánh nặng lớn, làm giảm năng lực cạnh tranh về giá nếu không thể đàm phán chia sẻ chi phí với đối tác mua hàng.
Còn đối với nhóm ngành chuỗi cung ứng phức tạp như điện tử, thiết bị điện hay máy móc, nguy cơ lớn nhất lại nằm ở các rào cản kỹ thuật trong việc xác định mã HS và định lượng giá trị gia tăng, dễ dẫn đến các cuộc điều tra chống lẩn tránh thuế. Ngược lại, nhóm ngành có giá trị gia tăng cao như đồ gỗ cao cấp hay điện tử hoàn chỉnh có khả năng chống chịu rủi ro tốt hơn nhờ biên lợi nhuận đủ hấp thụ một phần chi phí thuế gia tăng.
Ở một góc nhìn khác, GS Trần Ngọc Anh cho rằng, việc ghi nhận mức thặng dư thương mại hàng hóa lên tới 178 tỷ USD trong năm 2025 biến Việt Nam thành mục tiêu trọng điểm trong các cuộc điều tra về dư thừa năng suất.
GS Ngọc Anh cũng đặc biệt lưu ý đến cấu trúc xuất khẩu mất cân bằng khi khu vực FDI chiếm tới 77,3% tỷ trọng nhưng Việt Nam lại phải gánh chịu toàn bộ rủi ro pháp lý. Ngành dệt may và da giày hiện đối mặt với nguy cơ hiện hữu từ cuộc điều tra lao động cưỡng bức. Nếu không thực hiện truy xuất nguồn gốc tới tận nhà cung cấp nguyên liệu thô cấp 2 và cấp 3, toàn bộ lô hàng có thể bị giữ tại cửa khẩu.
Đồng quan điểm, TS Huỳnh Thế Du nhấn mạnh rủi ro từ việc hàng hóa nước thứ ba trung chuyển qua Việt Nam để lẩn tránh thuế sẽ gây tổn hại nghiêm trọng đến uy tín thương hiệu "Made in Vietnam", kéo theo các lệnh điều tra sâu rộng trong tương lai.
Khuyến nghị hành động khẩn cấp từ các chuyên gia
Để tồn tại và vượt qua giai đoạn chuyển đổi chuỗi cung ứng đầy thách thức này, các chuyên gia đã đưa ra loạt giải pháp hành động cụ thể dành cho cả cơ quan quản lý nhà nước và cộng đồng doanh nghiệp.
Về góc độ quản lý, TS Huỳnh Thế Du cho rằng Chính phủ cần lập tức thành lập Ban chỉ đạo ứng phó thuế quan 150 ngày để theo dõi diễn biến, phát hành bản tin cập nhật và giải đáp vướng mắc về mã HS, quy tắc xuất xứ. Việc kiểm soát nghiêm ngặt quy trình cấp giấy chứng nhận xuất xứ (C/O) phải được đặt lên hàng đầu nhằm triệt tiêu các hành vi chuyển tải bất hợp pháp. Song song đó, công tác ngoại giao kinh tế cần được thúc đẩy để chủ động nắm bắt định hướng của Mỹ sau mốc 150 ngày.
Đối với các doanh nghiệp, GS Trần Ngọc Anh vạch ra lộ trình khẩn cấp ngay trong tháng 3 và tháng 4 là rà soát toàn bộ mã HTS 10 số để yêu cầu hoàn thuế hàng quá cảnh và tận dụng 1.655 dòng thuế đang được miễn trừ 10%. Các hiệp hội ngành nghề cần phối hợp với luật sư thương mại tại Washington tham gia các phiên điều trần Chương 301. Để tối ưu hóa tài chính, doanh nghiệp nên sử dụng Khu thương mại tự do (FTZ) và cơ chế hoàn thuế cho hàng tạm nhập tái xuất. Đặc biệt, cần hạn chế quản lý thủ công bằng Excel, chuyển sang ứng dụng hệ thống Quản lý Thương mại Toàn cầu (GTM) và công nghệ Blockchain để tự động hóa hồ sơ, minh bạch nguồn gốc.
Bổ sung cho chiến lược của doanh nghiệp, TS Huỳnh Thế Du nhấn mạnh yêu cầu khẩn trương rà soát pháp lý, đàm phán lại các điều khoản Incoterms và cơ chế chia sẻ chi phí với đối tác Mỹ. Doanh nghiệp phải quản lý chặt chẽ hồ sơ nguồn gốc nguyên liệu (Bill of Materials) và xây dựng ngay kịch bản tài chính dự phòng cho tình huống mức thuế bị nâng lên 15% hoặc áp dụng các công cụ khắt khe hơn sau tháng 7/2026. Việc hiểu đúng bản chất tạm thời nhưng định hướng dài hạn của chính sách này, kết hợp cùng các công cụ quản trị tiên tiến, chính là chìa khóa để doanh nghiệp bảo vệ vững chắc thị phần tại Mỹ.